Từ 1/7, doanh nghiệp siêu nhỏ được phép giao người thân làm kế toán
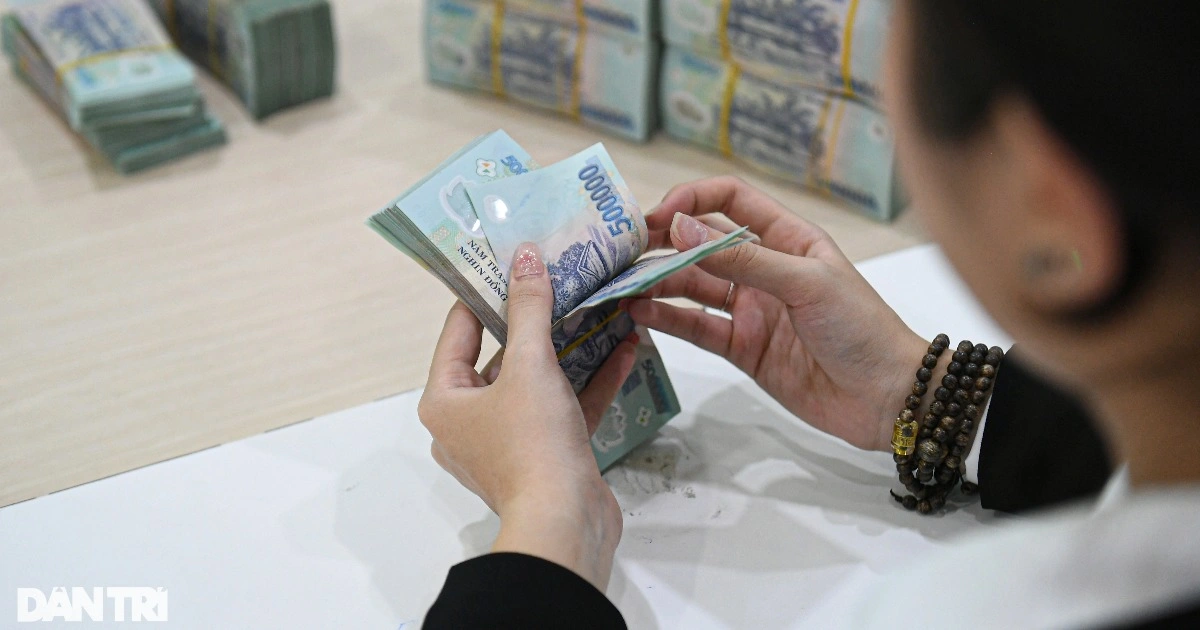
Từ 1/7, theo Thông tư 58, doanh nghiệp siêu nhỏ được phép bố trí cha mẹ, vợ chồng, con cái hoặc anh chị em ruột làm kế toán, giúp tiết kiệm chi phí vận hành.
Từ ngày 1⁄7, các chủ doanh nghiệp siêu nhỏ sẽ có thêm sự linh hoạt trong việc sắp xếp nhân sự kế toán. Theo quy định mới tại Thông tư 58 của Bộ Tài chính, các mối quan hệ gia đình thân thiết giờ đây đã được phép đảm nhiệm công tác này, giúp tối ưu hóa nguồn lực cho doanh nghiệp.
Danh sách người thân được phép làm kế toán tại doanh nghiệp siêu nhỏ
Điểm mới nổi bật của Thông tư 58 là việc cho phép các thành viên trong gia đình của những người quản lý cấp cao đảm nhiệm vị trí kế toán. Cụ thể, các đối tượng sau đây được phép làm kế toán trong doanh nghiệp siêu nhỏ:
- Cha đẻ, mẹ đẻ, cha nuôi hoặc mẹ nuôi.
- Vợ hoặc chồng.
- Con đẻ hoặc con nuôi.
- Anh, chị hoặc em ruột.
Quy định này áp dụng đối với những người có mối quan hệ thân thiết với các chức danh lãnh đạo bao gồm: người đại diện theo pháp luật, người đứng đầu, giám đốc, tổng giám đốc, hoặc các cấp phó phụ trách công tác tài chính - kế toán.
Mở rộng đối tượng nhân sự kế toán
Bên cạnh nhóm người thân trong gia đình, Thông tư 58 còn tạo điều kiện cho các nhân sự nội bộ khác đảm nhiệm vai trò kế toán nếu doanh nghiệp thuộc loại hình siêu nhỏ. Những người đang làm các vị trí sau có thể được bố trí làm kế toán:
- Người đang làm quản lý hoặc điều hành doanh nghiệp.
- Thủ kho, thủ quỹ.
- Người được giao nhiệm vụ thường xuyên mua, bán tài sản trong doanh nghiệp.
Ngoài ra, để đảm bảo tính chuyên nghiệp và phù hợp với nhu cầu thực tế, các doanh nghiệp siêu nhỏ vẫn có thể lựa chọn hình thức thuê dịch vụ làm kế toán bên ngoài theo quy định của pháp luật.
Lưu ý về kế toán trưởng và so sánh với quy định cũ
Một điểm quan trọng khác cần lưu ý là doanh nghiệp siêu nhỏ không bắt buộc phải bố trí vị trí kế toán trưởng. Trong trường hợp doanh nghiệp bố trí người phụ trách kế toán thay thế, người này sẽ có quyền ký thay kế toán trưởng trên các chứng từ, sổ sách kế toán và báo cáo tài chính của đơn vị.
Trước đây, theo Nghị định 174⁄2016, việc bố trí người thân (cha mẹ, vợ chồng, con cái, anh chị em ruột) làm kế toán trong cùng một đơn vị kế toán là không được phép. Tuy nhiên, quy định này đã có ngoại lệ dành cho doanh nghiệp tư nhân, công ty TNHH do một cá nhân làm chủ và các doanh nghiệp siêu nhỏ không có vốn nhà nước. Thông tư 58 hiện nay đã cụ thể hóa và tạo điều kiện thuận lợi hơn cho nhóm đối tượng này.
Việc nới lỏng quy định về nhân sự kế toán được kỳ vọng sẽ giúp các doanh nghiệp siêu nhỏ tận dụng tối đa nguồn lực sẵn có từ gia đình, từ đó tiết giảm đáng kể chi phí vận hành và bộ máy nhân sự trong giai đoạn đầu khởi nghiệp hoặc duy trì hoạt động.
Câu hỏi thường gặp (FAQ)
Doanh nghiệp siêu nhỏ có bắt buộc phải có kế toán trưởng không?Theo Thông tư 58, doanh nghiệp siêu nhỏ không bắt buộc phải bố trí kế toán trưởng. Doanh nghiệp có thể bố trí người phụ trách kế toán để ký thay trên các chứng từ và báo cáo tài chính.
Người thân nào được phép làm kế toán trong doanh nghiệp siêu nhỏ?Các đối tượng bao gồm: cha mẹ đẻ/nuôi, vợ/chồng, con đẻ/nuôi, và anh chị em ruột của người đại diện pháp luật, người đứng đầu, giám đốc hoặc cấp phó phụ trách tài chính.
Câu hỏi thường gặp
Doanh nghiệp siêu nhỏ có bắt buộc phải có kế toán trưởng không?
Theo Thông tư 58, doanh nghiệp siêu nhỏ không bắt buộc phải bố trí kế toán trưởng. Doanh nghiệp có thể bố trí người phụ trách kế toán để ký thay trên các chứng từ và báo cáo tài chính.
Người thân nào được phép làm kế toán trong doanh nghiệp siêu nhỏ?
Các đối tượng bao gồm: cha mẹ đẻ/nuôi, vợ/chồng, con đẻ/nuôi, và anh chị em ruột của người đại diện pháp luật, người đứng đầu, giám đốc hoặc cấp phó phụ trách tài chính.
Quy trình & thành phần
Quảng Cáo Jiahao Nhận Thư Mời Tham Dự Print Growth Summit 2026: Khẳng Định Vị Thế Trong Lĩnh Vực Hộp Đèn Nhét Cạnh PVC Và Thi Công Trần Xuyên Sáng
Câu chuyện hình thành của Quảng cáo Jiahao gắn liền với tầm nhìn nhanh nhạy của ban sáng lập. Sau một chuyến sang thăm bạn và du lịch tại Việt Nam, người sáng lập doanh nghiệp đã nhanh chóng nắm bắt
Quảng Cáo An Thịnh: 11 Năm Hành Trình "Sản Phẩm Thật, Giá Trị Thật" Và Khát Vọng Gắn Kết Cộng Đồng Tại Print Growth Summit 2026
Được thành lập từ năm 2015 dưới sự chèo lái và định hướng chiến lược của Giám đốc Nguyễn Bá Tỉnh, Quảng cáo An Thịnh đã trải qua hành trình 11 năm không ngừng nỗ lực và vươn mình mạnh mẽ. Xuất phát
Công ty QUẢNG CÁO VÀ NỘI THẤT ONG VIỆT – đơn vị chuyên nghiệp tại Hà Nội nhận thư mời tham dự Print Growth Summit 2026
Tại Ong Việt, mỗi ý kiến đóng góp, thắc mắc hay yêu cầu hợp tác của Quý khách hàng đều là động lực to lớn giúp chúng tôi hoàn thiện và phát triển hơn mỗi ngày. Nếu bạn đang tìm kiếm giải pháp, dịch vụ