Bảo hiểm Bảo Việt Q1: Chiến lược tăng trưởng chất lượng vượt mặt thị trường
Bảo hiểm Bảo Việt ghi nhận mức tăng trưởng phí bảo hiểm gốc 18,6% trong quý I, vượt xa thị trường nhờ chiến lược tối ưu chất lượng và quản trị rủi ro sắc bén. Xem ngay!
Bảo hiểm Bảo Việt tiếp tục khẳng định vị thế dẫn dắt thị trường trong quý I với mức tăng trưởng ấn tượng, minh chứng cho chiến lược chuyển dịch từ mở rộng quy mô sang tối ưu chất lượng.
Nhìn vào bức tranh tổng thể của ngành bảo hiểm phi nhân thọ Việt Nam trong quý I, chúng ta thấy một sự phân hóa rõ rệt. Theo dữ liệu từ Cục Thống kê - Bộ Tài chính, tổng doanh thu phí bảo hiểm toàn thị trường đạt khoảng 57.058 tỷ đồng, tăng 2,5% so với cùng kỳ. Đáng chú ý, mảng phi nhân thọ vẫn là “đầu tàu” khi đóng góp gần 24.000 tỷ đồng, tăng trưởng 13,2%.
Điểm sáng từ con số: Tăng trưởng vượt xa mức bình quân
Trong khi thị trường phi nhân thọ tăng 13,2%, Bảo hiểm Bảo Việt ghi nhận mức tăng trưởng doanh thu phí bảo hiểm gốc lên tới 18,6% so với cùng kỳ năm 2025. Việc vượt xa mặt bằng chung không chỉ đơn thuần là con số, mà nó phản ánh khả năng thích ứng nhanh với biến động kinh tế và năng lực triển khai chiến lược kinh doanh sắc bén ngay từ những tháng đầu năm.
Tuy nhiên, dưới góc nhìn của một chuyên gia tài chính, điều đáng giá hơn cả doanh thu chính là tư duy tăng trưởng bền vững. Thay vì chạy đua theo mọi phân khúc bằng mọi giá, đơn vị này đang tập trung vào chất lượng khai thác và thắt chặt năng lực quản trị rủi ro để tạo đà cho kế hoạch năm 2026.
Bài toán tối ưu: Doanh thu tăng, chi phí bồi thường giảm
Một nghịch lý thường gặp trong ngành bảo hiểm là khi doanh thu tăng mạnh, chi phí bồi thường thường tăng theo tỷ lệ thuận, thậm chí cao hơn, gây áp lực lên lợi nhuận. Nhưng Bảo hiểm Bảo Việt đã giải quyết bài toán này một cách hiệu quả.
Số liệu thực tế cho thấy một sự tương phản tích cực: trong khi doanh thu phí tăng 18,6%, chi phí bồi thường chỉ tăng nhẹ 5,91%. Hệ quả là tỷ lệ bồi thường bảo hiểm gốc giảm gần 5% so với cùng kỳ. Đây là minh chứng rõ nét cho việc kiểm soát rủi ro đầu vào cực tốt. Việc lựa chọn khách hàng và đánh giá rủi ro kỹ lưỡng giúp doanh nghiệp xây dựng một danh mục nghiệp vụ vững chắc, tránh được những tổn thất không đáng có.
Đa dạng hóa sản phẩm và cá nhân hóa trải nghiệm khách hàng
Sức mạnh cạnh tranh của Bảo hiểm Bảo Việt không chỉ nằm ở quản trị mà còn ở hệ sinh thái sản phẩm toàn diện. Doanh nghiệp đã khéo léo phân tách chiến lược cho hai nhóm đối tượng chính:
- Khách hàng doanh nghiệp: Là động lực tăng trưởng chính trong quý I với các giải pháp chuyên biệt về tài sản, kỹ thuật, hàng hóa và trách nhiệm.
- Khách hàng cá nhân: Duy trì độ phủ rộng với các sản phẩm bảo hiểm xe cơ giới, sức khỏe, đảm bảo sự ổn định và bền vững cho nền tảng doanh thu.
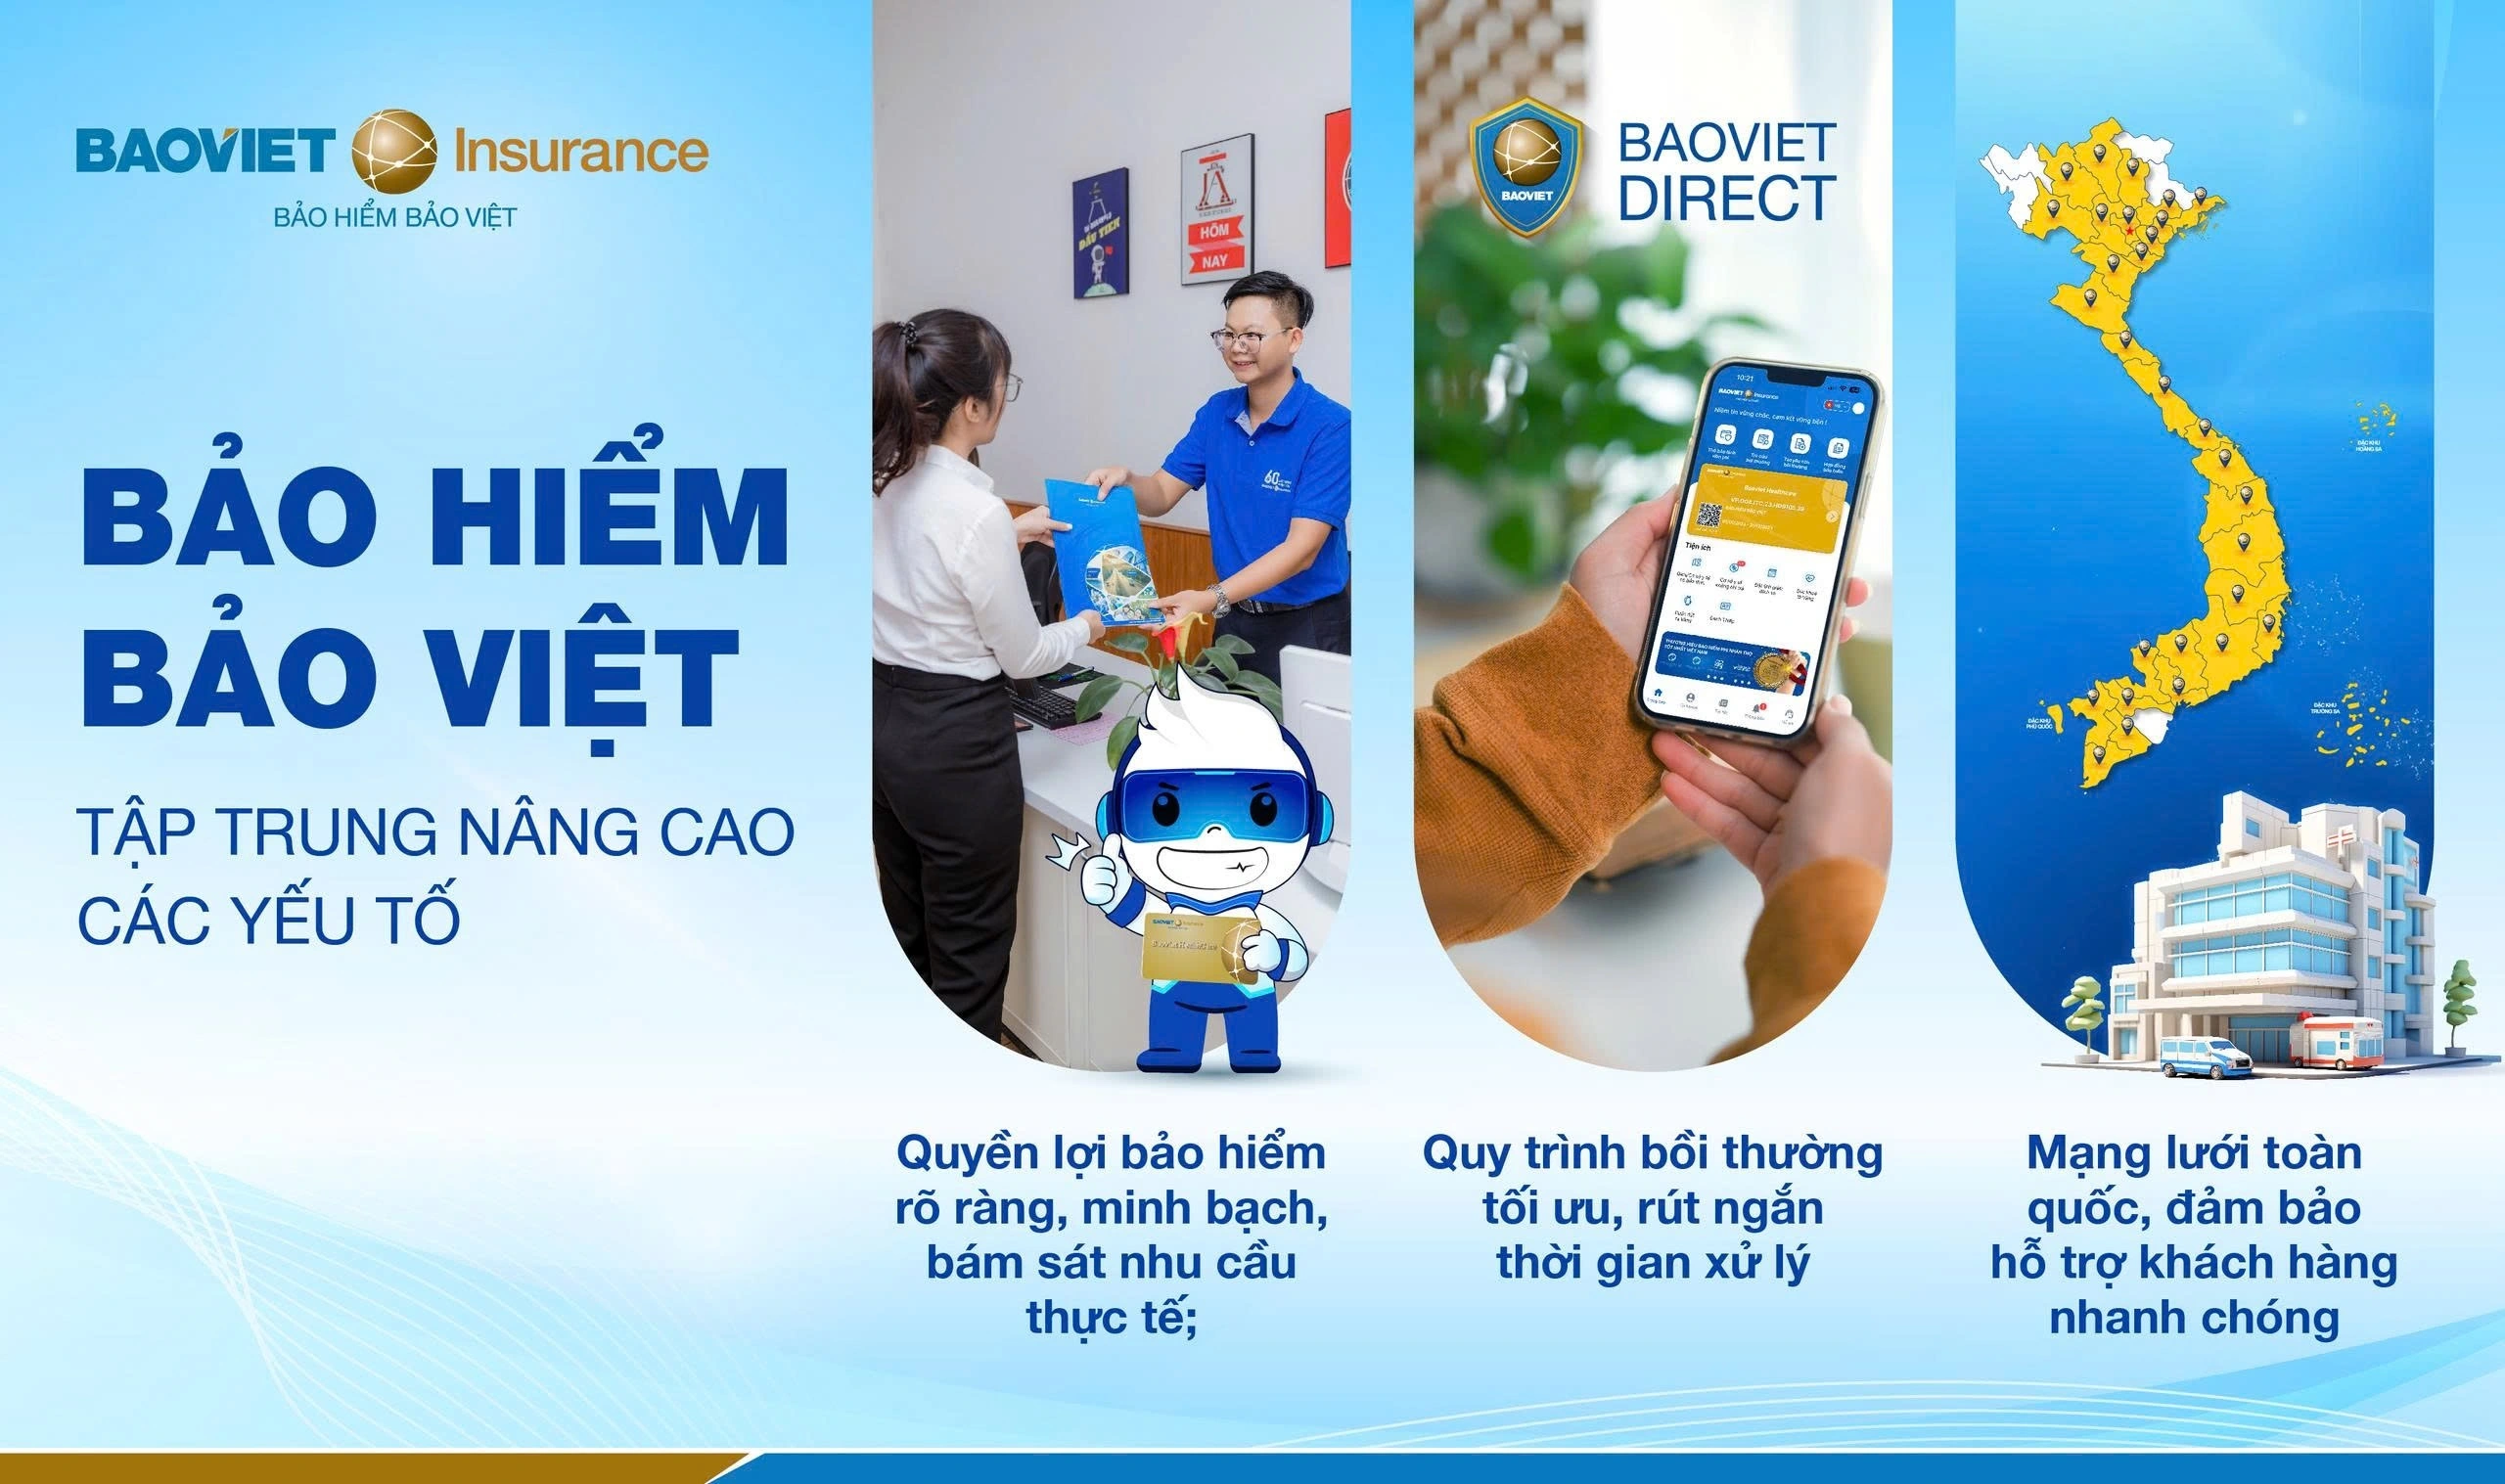
Điểm đột phá hiện nay là xu hướng cá nhân hóa. Thay vì áp dụng một gói sản phẩm cho tất cả, khách hàng giờ đây có thể tùy chỉnh quyền lợi, mức phí và phạm vi bảo hiểm sao cho sát với nhu cầu thực tế nhất, giúp tối ưu hóa chi phí cho người mua và tăng tính cạnh tranh cho người bán.
Giá trị từ sự đồng hành và uy tín thương hiệu
Trong ngành bảo hiểm, niềm tin là tài sản quý giá nhất. Việc triển khai quy trình giám định nhanh chóng và chi trả minh bạch, đặc biệt trong các giai đoạn thiên tai, bão lũ, đã giúp doanh nghiệp ghi điểm tuyệt đối trong mắt khách hàng. Giải thưởng “Doanh nghiệp bảo hiểm dẫn đầu Việt Nam về đồng hành và hỗ trợ khách hàng 2025” chính là lời khẳng định cho triết lý lấy khách hàng làm trung tâm.
Với mạng lưới rộng khắp và quy trình vận hành tối ưu, Bảo hiểm Bảo Việt không chỉ bán một hợp đồng bảo hiểm, mà đang cung cấp một lời cam kết về sự an tâm và ổn định cho cả doanh nghiệp lẫn cá nhân.
Lời kết: Sự tăng trưởng của Bảo hiểm Bảo Việt trong quý I không chỉ là thành công về mặt tài chính mà còn là bài học về việc cân bằng giữa quy mô và chất lượng. Trong bối cảnh thị trường ngày càng khắt khe, chỉ những doanh nghiệp dám thay đổi tư duy quản trị rủi ro và thực sự thấu hiểu khách hàng mới có thể phát triển bền vững.
Bạn đánh giá thế nào về xu hướng cá nhân hóa trong bảo hiểm phi nhân thọ hiện nay? Hãy chia sẻ góc nhìn của bạn hoặc liên hệ qua tổng đài 1800 1118 để tìm hiểu thêm về các giải pháp bảo vệ tối ưu.
Câu hỏi thường gặp (FAQ)
Tại sao Bảo hiểm Bảo Việt tăng trưởng nhanh hơn mức bình quân của thị trường?Nhờ chiến lược chuyển dịch từ mở rộng quy mô thuần túy sang tập trung vào chất lượng khai thác, kết hợp với danh mục sản phẩm đa dạng và khả năng nắm bắt đúng xu hướng thị trường.
Việc giảm tỷ lệ bồi thường trong khi doanh thu tăng có ý nghĩa gì?Điều này cho thấy doanh nghiệp đã thực hiện rất tốt công tác đánh giá và lựa chọn rủi ro đầu vào, giúp tăng hiệu quả kinh doanh và đảm bảo lợi nhuận bền vững.
Phân khúc khách hàng nào đóng vai trò dẫn dắt tăng trưởng của Bảo hiểm Bảo Việt trong quý I?Nhóm khách hàng doanh nghiệp với các nghiệp vụ bảo hiểm chuyên biệt là động lực tăng trưởng chính, trong khi khách hàng cá nhân đóng vai trò là nền tảng ổn định.
Câu hỏi thường gặp
Tại sao Bảo hiểm Bảo Việt tăng trưởng nhanh hơn mức bình quân của thị trường?
Nhờ chiến lược chuyển dịch từ mở rộng quy mô thuần túy sang tập trung vào chất lượng khai thác, kết hợp với danh mục sản phẩm đa dạng và khả năng nắm bắt đúng xu hướng thị trường.
Việc giảm tỷ lệ bồi thường trong khi doanh thu tăng có ý nghĩa gì?
Điều này cho thấy doanh nghiệp đã thực hiện rất tốt công tác đánh giá và lựa chọn rủi ro đầu vào, giúp tăng hiệu quả kinh doanh và đảm bảo lợi nhuận bền vững.
Phân khúc khách hàng nào đóng vai trò dẫn dắt tăng trưởng của Bảo hiểm Bảo Việt trong quý I?
Nhóm khách hàng doanh nghiệp với các nghiệp vụ bảo hiểm chuyên biệt là động lực tăng trưởng chính, trong khi khách hàng cá nhân đóng vai trò là nền tảng ổn định.
Quy trình & thành phần
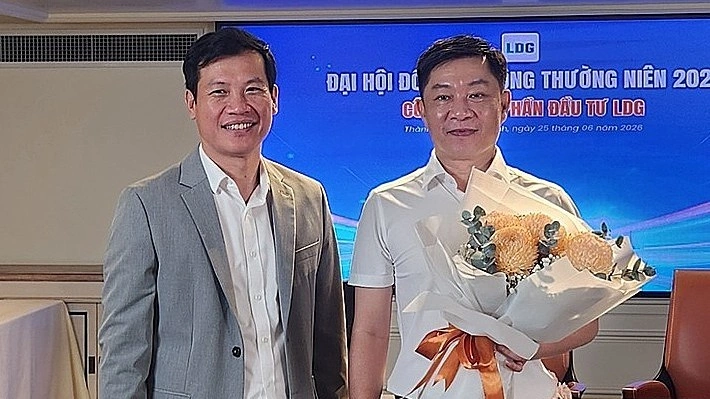
Ông Nguyễn Khánh Hưng tái gia nhập Hội đồng quản trị LDG
Ông Nguyễn Khánh Hưng chính thức được bầu vào Hội đồng quản trị LDG tại ĐHĐCĐ thường niên ngày 25/6, trong bối cảnh doanh nghiệp đang nỗ lực tái cấu trúc và phục hồi.
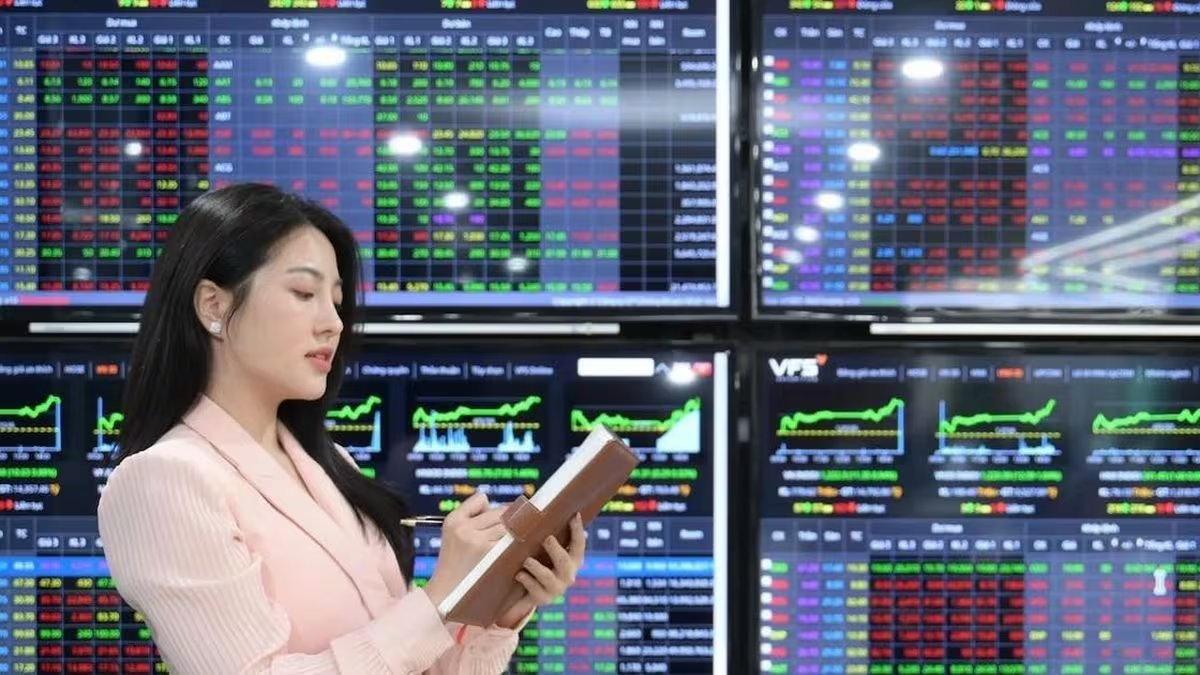
VN-Index điều chỉnh sau chuỗi phiên tăng, áp lực chốt lời tại vùng kháng cự
Thị trường chứng khoán ngày 25/6 chứng kiến nhịp điều chỉnh khi VN-Index giảm gần 15 điểm. Áp lực chốt lời từ nhóm Vingroup và khối ngoại bán ròng mạnh khiến tâm lý nhà đầu tư thận trọng.
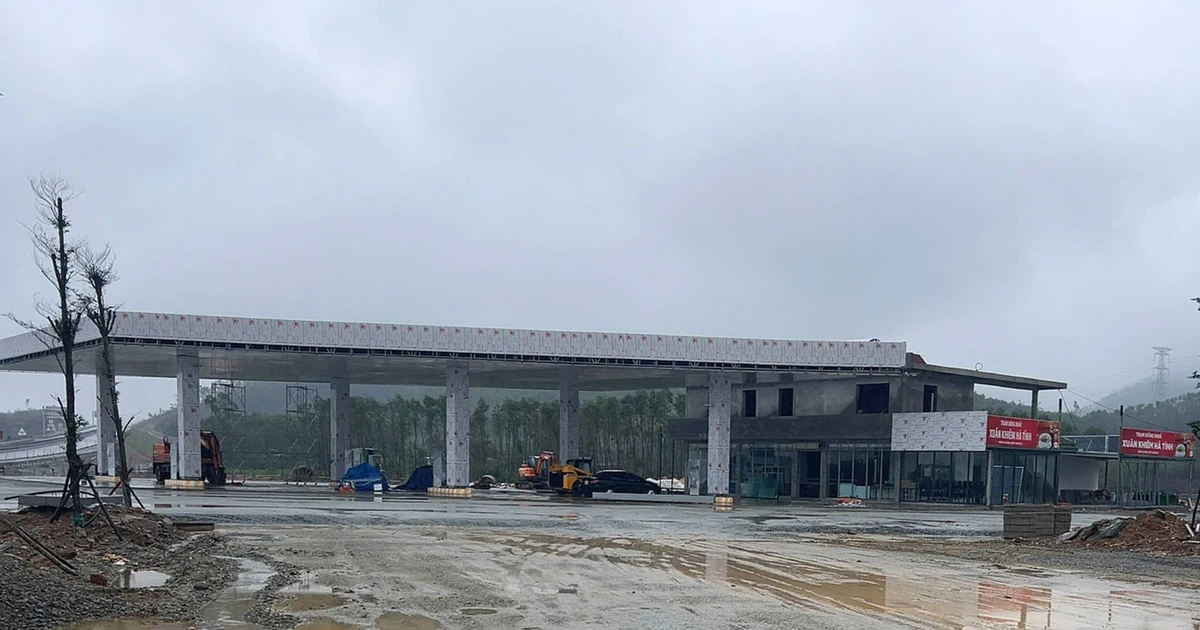
Quyết liệt tháo gỡ vướng mắc xây dựng trạm dừng nghỉ cao tốc Bắc-Nam
Phó Thủ tướng chỉ đạo xử lý dứt điểm vướng mắc về đất đai tại Lâm Đồng, An Giang, Gia Lai và yêu cầu hoàn thành trạm dừng nghỉ cao tốc trong năm 2026.
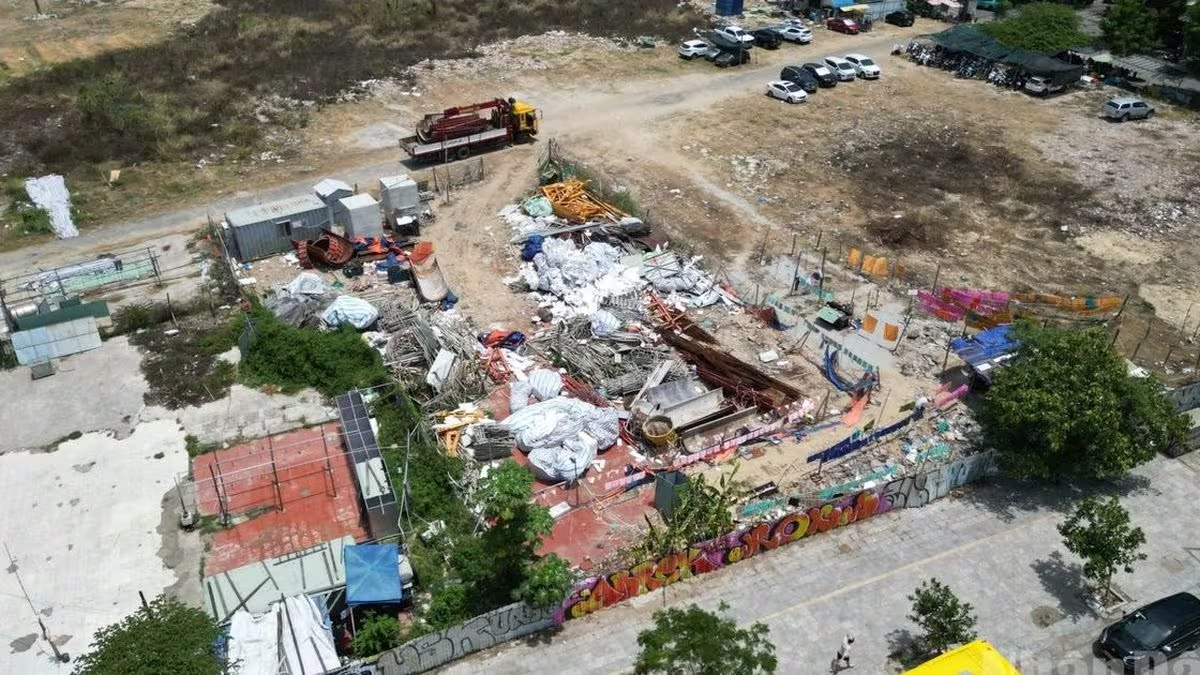
Đà Nẵng: Thực trạng lãng phí các khu "đất vàng" tại trung tâm thành phố
Nhiều khu đất "vàng" tại trung tâm Đà Nẵng đang bị bỏ hoang hoặc sử dụng sai mục đích quy hoạch, gây lãng phí nguồn lực và ảnh hưởng xấu đến mỹ quan đô thị.