Chiến lược giải cứu chứng khoán khi lãi suất chạm đỉnh: Bài học từ Việt Nam và Mỹ
Phân tích các chính sách giải cứu thị trường chứng khoán khi lãi suất tăng cao tại Việt Nam và Mỹ. Tìm hiểu bài học từ giai đoạn 2008 và 2022 để quản trị rủi ro.
Chính sách giải cứu thị trường chứng khoán luôn là trọng tâm được giới đầu tư quan tâm mỗi khi lãi suất tăng cao, gây áp lực lớn lên dòng vốn và tâm lý.
Trong phân tích tài chính, mối quan hệ giữa lãi suất và chứng khoán thường là nghịch biến. Khi chi phí vốn tăng lên, dòng tiền có xu hướng rút khỏi các tài sản rủi ro để tìm đến sự an toàn của tiền gửi. Tại Việt Nam, lịch sử đã chứng minh các nhà điều hành luôn phải có những bước đi quyết liệt để giữ vững sự ổn định khi lãi suất biến động cực đoan.
Nhìn lại những cuộc “đại giải cứu” tại thị trường Việt Nam
Để hiểu cách quản trị khủng hoảng, chúng ta cần phân tích hai giai đoạn đối đầu khốc liệt nhất giữa lãi suất và chứng khoán trong lịch sử nước nhà.
Giai đoạn 2008-2011: Cú sốc lạm phát và can thiệp kỹ thuật
Đây là thời kỳ lạm phát trong nước tăng phi mã, có lúc vượt ngưỡng 20%, kéo theo lãi suất cho vay vọt lên mức 20-25%. Hệ quả là VN-Index từ đỉnh 1.170 điểm đã rơi tự do xuống dưới vùng 300 điểm.
Trước đà bán tháo thảm khốc, các biện pháp mạnh tay đã được triển khai:
- Siết biên độ giao dịch: Ủy ban Chứng khoán Nhà nước đã can thiệp kỹ thuật bằng cách siết biên độ sàn HOSE từ +/- 5% xuống còn +/- 1% và HASTC từ +/- 10% về còn +/- 2% vào tháng 3⁄2008 nhằm “cắt cơn” hoảng loạn.
- Gói hỗ trợ từ SCIC: Tổng công ty Đầu tư và Kinh doanh vốn nhà nước đã được lệnh mua vào các cổ phiếu lớn để đỡ chỉ số với gói giải cứu khoảng 5.000 tỷ đồng.
- Kích cầu vĩ mô: Chính phủ tung gói kích cầu 1 tỷ USD vào năm 2009, hỗ trợ lãi suất 4% cho doanh nghiệp vay vốn lưu động. Đây chính là “phao cứu sinh” giúp VN-Index tạo đáy tại 240 điểm và hồi phục mạnh mẽ lên vùng 600 điểm chỉ sau hơn 6 tháng.
Giai đoạn 2022-2023: Tháo gỡ nút thắt thanh khoản và trái phiếu
Khác với giai đoạn 2008, cuộc khủng hoảng này đặc thù bởi sự thắt chặt tiền tệ toàn cầu và sự đổ vỡ của thị trường trái phiếu sau các vụ án lớn. Lãi suất huy động tại Việt Nam có lúc chạm ngưỡng 10-11%, gây áp lực cực lớn lên nhóm bất động sản.
Các chính sách trọng tâm bao gồm:
- Nghị định 08/2023/NĐ-CP: Đây được coi là “liều thuốc giảm đau” quan trọng nhất khi cho phép doanh nghiệp đàm phán trả nợ bằng tài sản khác hoặc gia hạn kỳ hạn trái phiếu thêm tối đa 2 năm, ngăn chặn làn sóng phá sản dây chuyền.
- Đảo chiều chính sách tiền tệ: Từ quý 2⁄2023, Việt Nam là một trong những quốc gia đi đầu trong việc giảm lãi suất điều hành (4 lần liên tiếp) để bơm thanh khoản và thúc đẩy dòng tiền quay lại thị trường chứng khoán.
Đối chiếu với mô hình Fed: “Đừng chống lại Fed”
Cách tiếp cận của Việt Nam và Mỹ có sự khác biệt rõ rệt về thứ tự ưu tiên. Nếu Việt Nam tập trung vào việc ổn định tâm lý và tháo gỡ thanh khoản cho các ngành trọng yếu, thì Fed (Mỹ) lại ưu tiên diệt lạm phát bằng mọi giá.
Nhìn lại thập niên 1980, Chủ tịch Fed Paul Volcker đã thực hiện chính sách cực đoan khi đẩy lãi suất lên mức kỷ lục 20% để dập tắt lạm phát 14,8%. Kết quả là Mỹ phải trải qua hai đợt suy thoái sâu và thị trường chứng khoán rơi vào “thập niên mất mát”. Thông điệp của Mỹ rất rõ ràng: “Don’t fight the Fed”. Khi Fed thắt chặt, thị trường phải chấp nhận sự thanh lọc các doanh nghiệp yếu kém để đổi lấy sự ổn định giá cả dài hạn.
Ngay cả trong cuộc khủng hoảng ngân hàng gần đây, Fed cũng không hạ lãi suất ngay mà thay vào đó là triển khai các chương trình cho vay khẩn cấp (Bank Term Funding Program) để bơm thanh khoản trực tiếp cho hệ thống ngân hàng, nhằm giữ vững mục tiêu kiểm soát lạm phát.
Bài học cho nhà đầu tư: Nâng cao sức mạnh nội tại
Thị trường chứng khoán Việt Nam cực kỳ nhạy cảm với chi phí vốn. Khi lãi suất có dấu hiệu hạ nhiệt, dòng tiền thường sẽ chảy nhanh từ tiết kiệm sang chứng khoán, tạo ra các đợt sóng hồi phục mạnh mẽ. Tuy nhiên, thay vì chỉ chờ đợi các chính sách giải cứu, nhà đầu tư cần lưu ý:
- Theo dõi sát biến động lãi suất điều hành: Đây là tín hiệu dẫn dắt dòng tiền quan trọng nhất.
- Ưu tiên doanh nghiệp có sức khỏe tài chính tốt: Những đơn vị có tỷ lệ nợ thấp và dòng tiền ổn định sẽ ít chịu tác động tiêu cực khi môi trường lãi suất cao kéo dài.
Bạn đánh giá thế nào về hiệu quả của các chính sách điều hành lãi suất tại Việt Nam trong thời gian qua? Hãy để lại ý kiến của bạn ở phần bình luận bên dưới để cùng thảo luận!
Quy trình & thành phần
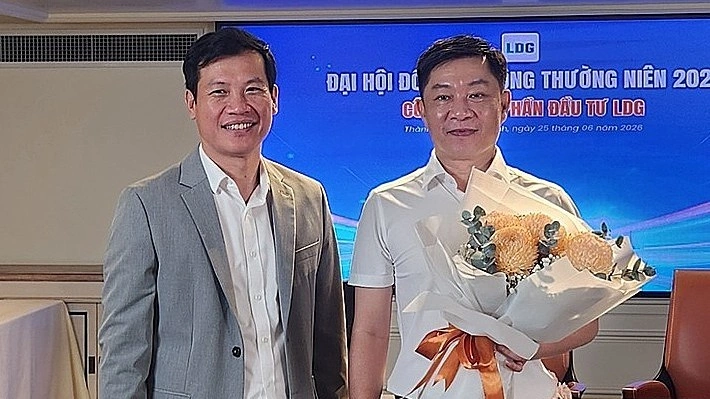
Ông Nguyễn Khánh Hưng tái gia nhập Hội đồng quản trị LDG
Ông Nguyễn Khánh Hưng chính thức được bầu vào Hội đồng quản trị LDG tại ĐHĐCĐ thường niên ngày 25/6, trong bối cảnh doanh nghiệp đang nỗ lực tái cấu trúc và phục hồi.
VN-Index điều chỉnh sau chuỗi phiên tăng, áp lực chốt lời tại vùng kháng cự
Thị trường chứng khoán ngày 25/6 chứng kiến nhịp điều chỉnh khi VN-Index giảm gần 15 điểm. Áp lực chốt lời từ nhóm Vingroup và khối ngoại bán ròng mạnh khiến tâm lý nhà đầu tư thận trọng.
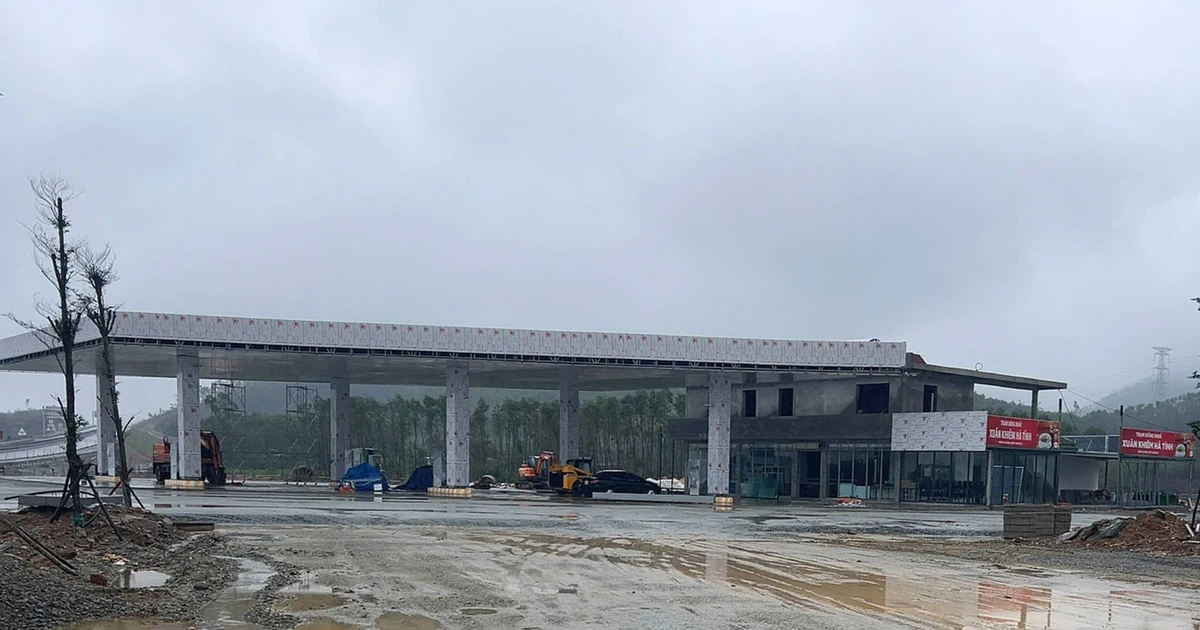
Quyết liệt tháo gỡ vướng mắc xây dựng trạm dừng nghỉ cao tốc Bắc-Nam
Phó Thủ tướng chỉ đạo xử lý dứt điểm vướng mắc về đất đai tại Lâm Đồng, An Giang, Gia Lai và yêu cầu hoàn thành trạm dừng nghỉ cao tốc trong năm 2026.
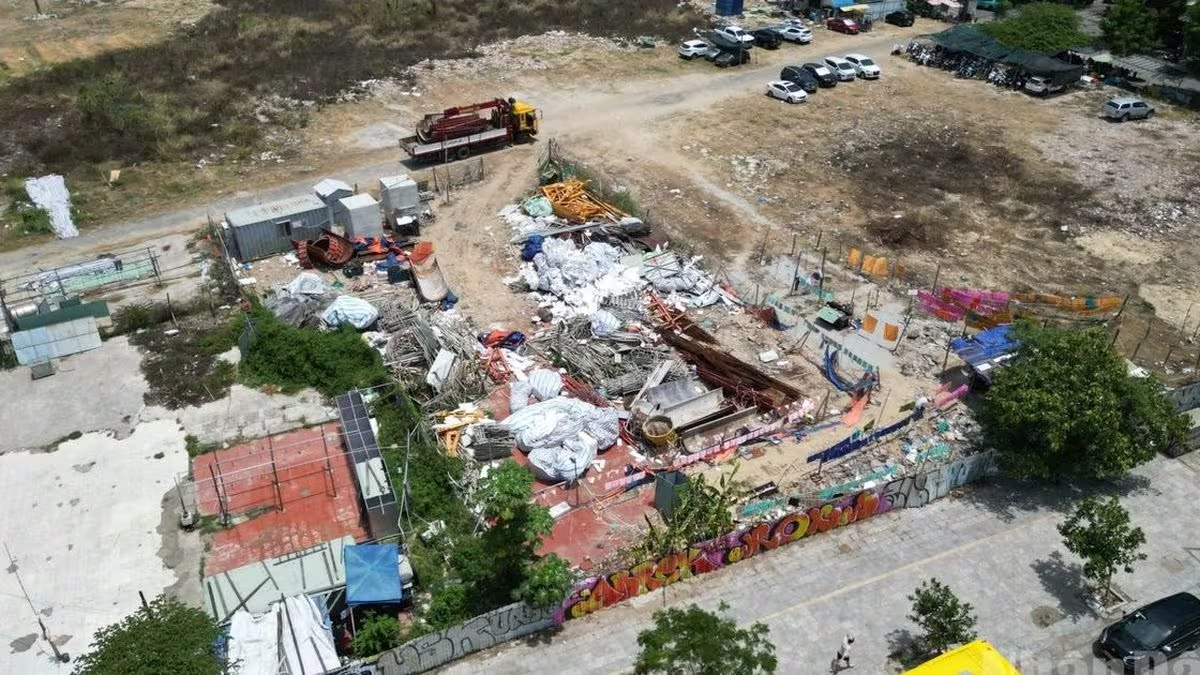
Đà Nẵng: Thực trạng lãng phí các khu "đất vàng" tại trung tâm thành phố
Nhiều khu đất "vàng" tại trung tâm Đà Nẵng đang bị bỏ hoang hoặc sử dụng sai mục đích quy hoạch, gây lãng phí nguồn lực và ảnh hưởng xấu đến mỹ quan đô thị.