Chuyển đổi số ngân hàng 2026: Bước ngoặt từ thanh toán số đến an ninh sinh trắc học
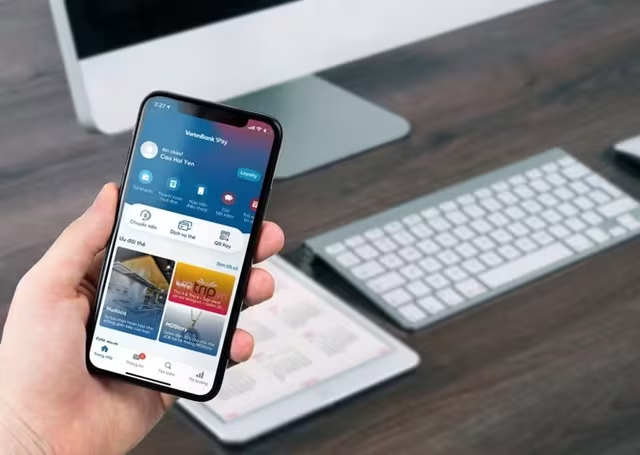
Chuyển đổi số ngân hàng 2026 ghi nhận sự bứt tốc của thanh toán không tiền mặt và bảo mật sinh trắc học. Khám phá chi tiết xu hướng tài chính số tại đây!
Chuyển đổi số ngân hàng không còn là xu hướng mà đã trở thành chiến lược cốt lõi, thúc đẩy thanh toán không tiền mặt bứt tốc mạnh mẽ nhằm tối ưu hóa trải nghiệm người dùng và doanh nghiệp.
Quá trình số hóa ngành tài chính hiện nay không chỉ dừng lại ở việc ra mắt các ứng dụng di động mà đang tiến sâu vào việc xây dựng hệ sinh thái tài chính số toàn diện. Dưới sự định hướng của Ngân hàng Nhà nước, việc đầu tư bài bản vào công nghệ đã tạo ra những thay đổi căn bản trong thói quen tiêu dùng, đồng thời nâng cao năng lực quản trị và tính an toàn của toàn hệ thống.
Sự trỗi dậy của thanh toán số: Khi tiền mặt không còn là ưu tiên
Số liệu từ Ngân hàng Nhà nước trong quý I/2026 cho thấy một sự dịch chuyển rõ rệt. Tổng số giao dịch thanh toán không dùng tiền mặt tăng trưởng ấn tượng 37,98% về số lượng và 14,22% về giá trị so với cùng kỳ năm 2025. Điều này minh chứng cho việc người dân đang dần rời xa thói quen sử dụng tiền mặt truyền thống.
Phân tích sâu hơn vào từng kênh giao dịch, chúng ta thấy những điểm nhấn đáng chú ý:
- Internet Banking: Tăng trưởng mạnh nhất với 65,68% về số lượng và 28,85% về giá trị.
- Mobile Banking: Vẫn giữ vai trò chủ lực với mức tăng 33,22% về số lượng.
- Thanh toán QR Code: Đây là điểm bứt phá thú vị nhất khi giá trị giao dịch tăng tới 52,4%, cho thấy mã QR không còn chỉ dành cho các giao dịch nhỏ lẻ mà đã bắt đầu len lỏi vào các giao dịch giá trị lớn.
Ngược lại, các hạ tầng vật lý truyền thống đang thu hẹp dần. Hệ thống ATM toàn thị trường giảm 3,01% (còn 20.699 máy) và giao dịch qua ATM giảm 9,29%. Điều này cho thấy một kỷ nguyên mới nơi “ngân hàng nằm trong túi quần” thay vì những cây ATM đặt trên phố.
Mobile Money: Cầu nối tài chính cho vùng sâu vùng xa
Một trong những thành tựu nhân văn của chuyển đổi số là việc thúc đẩy tài chính toàn diện thông qua Mobile Money. Dịch vụ này đóng vai trò then chốt trong việc đưa các tiện ích tài chính đến với người dân tại nông thôn, miền núi và hải đảo - những nơi mà chi nhánh ngân hàng vật lý khó tiếp cận.
Tính đến cuối tháng 3⁄2026, đã có 11,45 triệu tài khoản Mobile Money hoạt động với 5,64 triệu giao dịch, đạt giá trị 154,34 tỷ đồng. Dù quy mô còn khiêm tốn so với ngân hàng số, nhưng đây là công cụ hữu hiệu để thu hẹp khoảng cách số, giúp người thu nhập thấp tiếp cận dịch vụ tài chính với chi phí thấp nhất.
“Lớp giáp” an ninh: Sinh trắc học và cuộc chiến chống gian lận
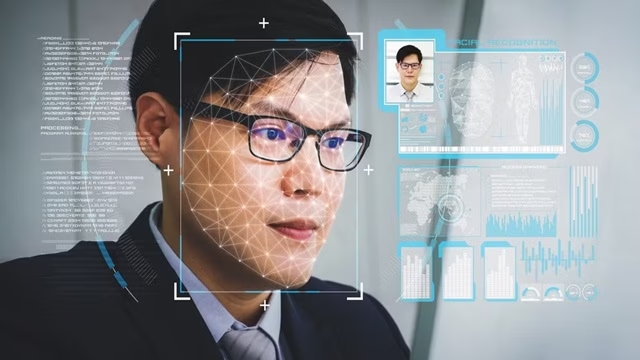
Khi giao dịch số bùng nổ, rủi ro về bảo mật trở thành bài toán hóc búa. Ngành Ngân hàng đã chuyển dịch chiến lược sang quản trị dữ liệu theo nguyên tắc “đúng, đủ, sạch, sống, thống nhất, dùng chung”. Việc tích hợp Cơ sở dữ liệu quốc gia về dân cư và VNeID đã tạo ra một bước nhảy vọt về định danh khách hàng (eKYC).
Tính đến ngày 24/4/2026, hơn 156,6 triệu hồ sơ khách hàng đã được đối chiếu sinh trắc học. Việc loại bỏ các “tài khoản rác” và tài khoản ảo không chỉ bảo vệ người dùng mà còn tăng tính minh bạch cho toàn hệ thống tài chính.
Đặc biệt, Hệ thống thông tin hỗ trợ quản lý, giám sát và phòng ngừa rủi ro (SIMO) đã trở thành “lá chắn” đắc lực. Với sự tham gia của 149 đơn vị, SIMO đã gửi cảnh báo tới 3,8 triệu lượt khách hàng, ngăn chặn thành công các giao dịch gian lận với tổng giá trị lên tới hơn 4,3 nghìn tỷ đồng. Đây là minh chứng cho thấy chuyển đổi số không chỉ là tiện ích, mà là sự an toàn.
Cải cách hành chính và văn hóa số: Động lực từ bên trong
Công nghệ chỉ là công cụ, con người mới là yếu tố quyết định. Ngân hàng Nhà nước đã tiên phong trong cải cách hành chính khi đơn giản hóa 90,3% thủ tục hành chính và số hóa 100% các thủ tục đủ điều kiện. Điều này giúp giảm bớt gánh nặng giấy tờ cho doanh nghiệp và người dân.
Chiến dịch “Bình dân học vụ số” cùng sự xuất hiện của hơn 2.600 “Đại sứ số” đã lan tỏa tinh thần đổi mới sáng tạo trong toàn ngành. Với 1.484 sáng kiến được ghi nhận, chuyển đổi số giờ đây đã thấm sâu vào tư duy làm việc của mỗi cán bộ ngân hàng.
Góc nhìn chuyên gia: Sự chuyển dịch từ “số hóa bề mặt” (tạo app, web) sang “số hóa chiều sâu” (dữ liệu sinh trắc học, hệ thống cảnh báo SIMO, văn hóa số) cho thấy ngành Ngân hàng đang xây dựng một nền móng cực kỳ vững chắc cho kinh tế số. Trong tương lai, chúng ta có thể kỳ vọng vào những dịch vụ tài chính cá nhân hóa cao hơn dựa trên AI và Big Data.
Bạn đánh giá thế nào về mức độ an toàn của việc xác thực sinh trắc học hiện nay? Hãy chia sẻ ý kiến của bạn ở phần bình luận bên dưới!
Quy trình & thành phần
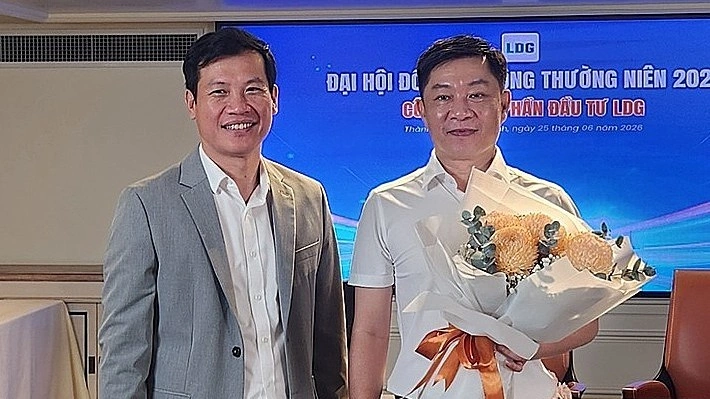
Ông Nguyễn Khánh Hưng tái gia nhập Hội đồng quản trị LDG
Ông Nguyễn Khánh Hưng chính thức được bầu vào Hội đồng quản trị LDG tại ĐHĐCĐ thường niên ngày 25/6, trong bối cảnh doanh nghiệp đang nỗ lực tái cấu trúc và phục hồi.
VN-Index điều chỉnh sau chuỗi phiên tăng, áp lực chốt lời tại vùng kháng cự
Thị trường chứng khoán ngày 25/6 chứng kiến nhịp điều chỉnh khi VN-Index giảm gần 15 điểm. Áp lực chốt lời từ nhóm Vingroup và khối ngoại bán ròng mạnh khiến tâm lý nhà đầu tư thận trọng.
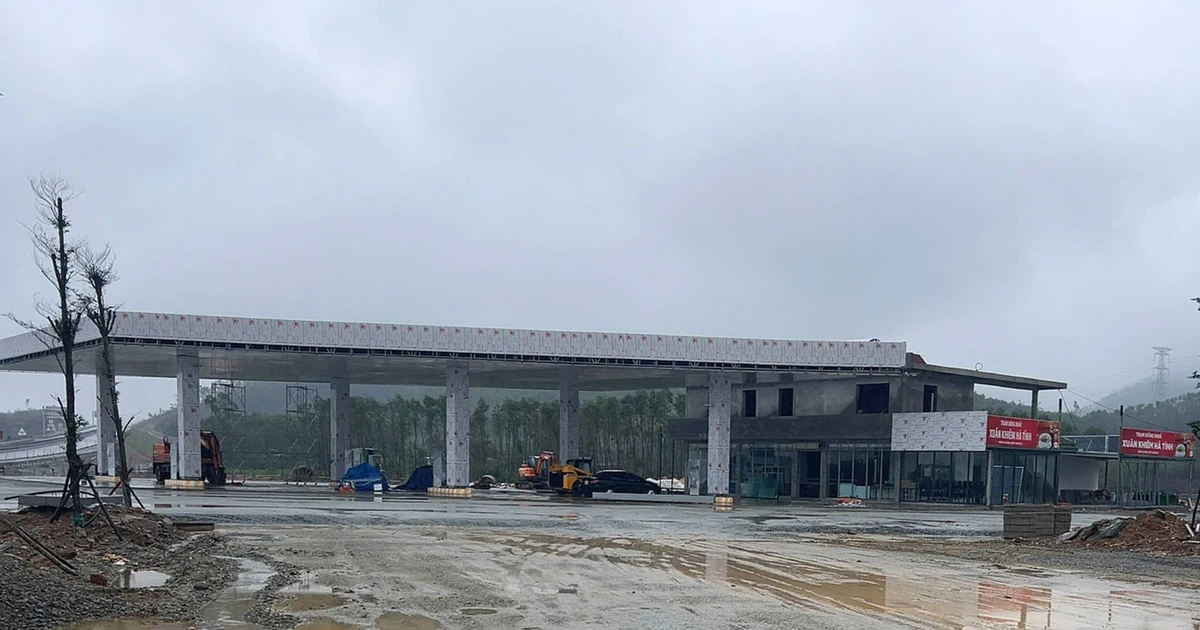
Quyết liệt tháo gỡ vướng mắc xây dựng trạm dừng nghỉ cao tốc Bắc-Nam
Phó Thủ tướng chỉ đạo xử lý dứt điểm vướng mắc về đất đai tại Lâm Đồng, An Giang, Gia Lai và yêu cầu hoàn thành trạm dừng nghỉ cao tốc trong năm 2026.
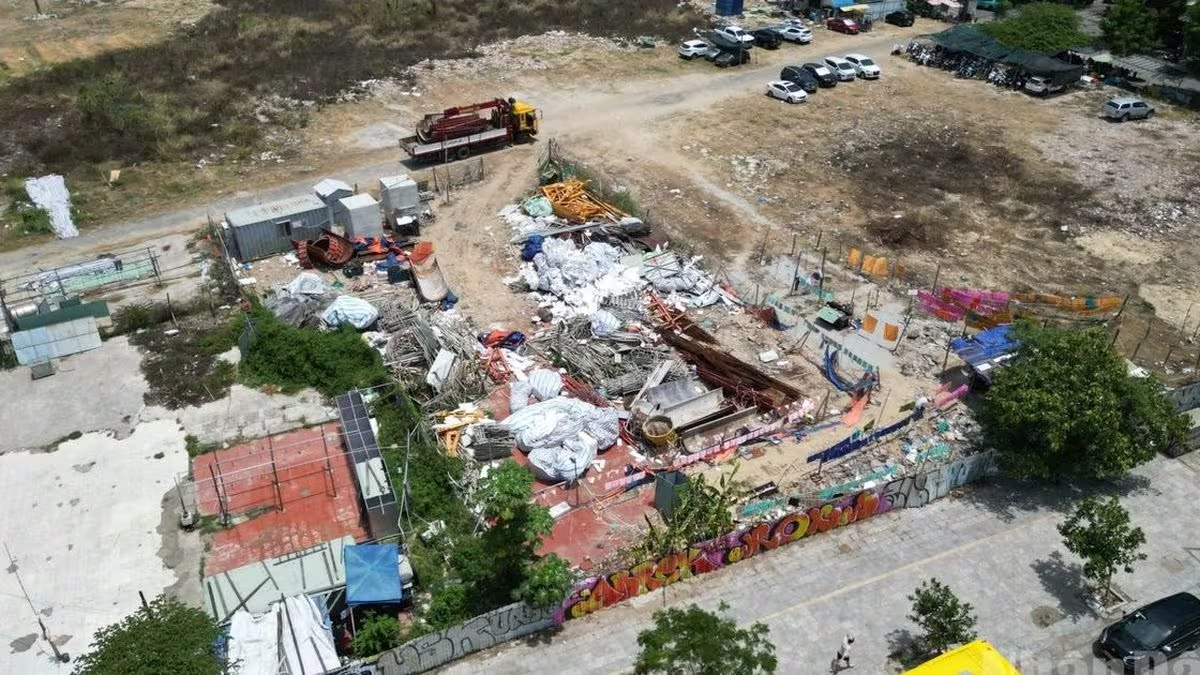
Đà Nẵng: Thực trạng lãng phí các khu "đất vàng" tại trung tâm thành phố
Nhiều khu đất "vàng" tại trung tâm Đà Nẵng đang bị bỏ hoang hoặc sử dụng sai mục đích quy hoạch, gây lãng phí nguồn lực và ảnh hưởng xấu đến mỹ quan đô thị.