Cú hích MSCI: Dòng vốn tỷ đô và triển vọng nâng hạng chứng khoán Việt Nam
Việc Việt Nam có tên trong Watchlist MSCI không chỉ là danh hiệu mà còn là cánh cửa mở ra dòng vốn thụ động tỷ USD. Xem ngay phân tích chi tiết về cơ hội này.
Triển vọng nâng hạng thị trường chứng khoán Việt Nam MSCI vào danh sách theo dõi (Watchlist) đang trở thành tâm điểm thu hút sự chú ý của giới đầu tư nhờ tiềm năng thu hút vốn khổng lồ.
Sự “sốt sắng” của cộng đồng đầu tư không phải ngẫu nhiên mà bắt nguồn từ Báo cáo chiến lược tháng 5 mang tên “Niềm tin Tháng 5” của SSI Research, sau đó được Bloomberg dẫn lại. Điểm mấu chốt mà báo cáo nhấn mạnh chính là dư địa tăng trưởng của thị trường khi định giá P/E dự phóng hiện ở mức 13,2x (hoặc 10,3x nếu loại trừ nhóm Vingroup), tiệm cận trung bình dài hạn. Trong bối cảnh đó, câu chuyện nâng hạng thị trường chính là chất xúc tác trung hạn quan trọng nhất, đặc biệt là khả năng lọt vào “mắt xanh” của MSCI.
Việt Nam đang ở đâu trên bản đồ tiêu chí của MSCI?
Để được MSCI đưa vào Watchlist, một thị trường cần đáp ứng các tiêu chuẩn khắt khe về khả năng tiếp cận. Theo phân tích từ SSI Research, Việt Nam hiện đã đáp ứng 10⁄18 tiêu chí và đang cải thiện mạnh mẽ các hạng mục còn lại.
Những bước tiến về hạ tầng và minh bạch
Thị trường chứng khoán Việt Nam đã ghi nhận những thay đổi mang tính bước ngoặt để xóa bỏ rào cản cho nhà đầu tư ngoại, bao gồm:
- Cơ chế Non-Prefunding: Triển khai hiệu quả việc ký quỹ trước giao dịch, giúp dòng vốn luân chuyển linh hoạt hơn.
- Đối tác bù trừ trung tâm (CCP): Lộ trình áp dụng đang đi đúng kế hoạch, tăng cường tính an toàn cho giao dịch.
- Công cụ phái sinh: Mở rộng vị thế bán thông qua hợp đồng tương lai chỉ số VN30.
- Ngôn ngữ: Việc công bố thông tin bằng tiếng Anh từ các doanh nghiệp niêm yết và cơ quan quản lý đã được cải thiện rõ rệt, giảm bớt rào cản thông tin.
Bài toán sở hữu nước ngoài và rào cản ngoại hối (FX)
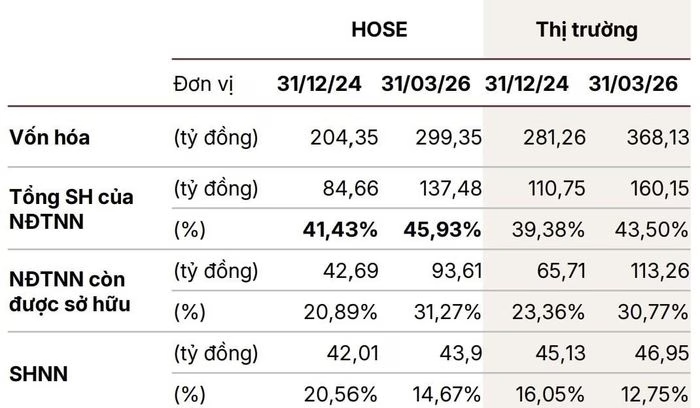
Một trong những chỉ số mà MSCI đặc biệt quan tâm là giới hạn sở hữu nước ngoài (FOL). Thực tế, tỷ lệ này trên sàn HoSE đã tăng từ 41,4% lên 46% vào tháng 4⁄2026, nhờ sự xuất hiện của các doanh nghiệp vốn hóa lớn có “room ngoại” 100%. Hiện tại, 17⁄18 tiêu chí đã tiệm cận mức đáp ứng cơ bản.
Thách thức lớn nhất hiện nay nằm ở việc tự do hóa thị trường ngoại hối (FX). Dù đây là tiêu chí phức tạp, nhưng nó không phải là rào cản tuyệt đối vì nhiều thị trường mới nổi khác của MSCI cũng chưa hoàn toàn đáp ứng. Tín hiệu tích cực gần đây về việc cho phép ngân hàng thương mại cung cấp công cụ phòng ngừa rủi ro tỷ giá (FX hedging) cho thấy Chính phủ đang nỗ lực tháo gỡ nút thắt này.
So sánh MSCI và FTSE Russell: Tại sao MSCI lại “nặng ký” hơn?
Nhiều nhà đầu tư thường nhầm lẫn giữa hai tổ chức này, nhưng thực tế, tác động của họ lên dòng vốn là hoàn toàn khác biệt.
Sự khác biệt về tiêu chuẩn đánh giá
FTSE Russell thường có cách tiếp cận “dễ thở” và linh hoạt hơn, tập trung nhiều vào cơ chế ký quỹ (Pre-funding). Ngược lại, MSCI yêu cầu khắt khe về mặt định lượng, quy mô vốn hóa và quyền tiếp cận thị trường bình đẳng.
Tần suất và độ trễ của dòng vốn
- FTSE Russell: Đánh giá 2 lần/năm (tháng 3 và tháng 9). Việt Nam dự kiến được nâng hạng lên Mới nổi thứ cấp vào tháng 9⁄2026. Dòng vốn từ FTSE thường phản ứng nhanh (1-2 tháng sau công bố).
- MSCI: Đánh giá 1 lần/năm vào tháng 6. Tác động từ MSCI thường kéo dài và có độ trễ lớn hơn (5-6 tháng), nhưng mang tính bền vững và quy mô lớn hơn nhiều.
Giải mã quy mô dòng vốn “khủng” từ các quỹ mô phỏng MSCI
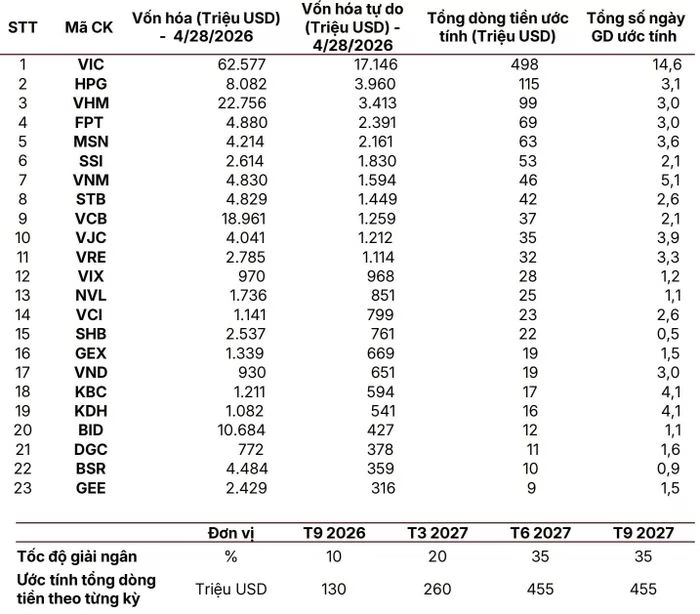
Lý do khiến giới đầu tư “sốt sắng” chính là quy mô tài sản quản lý (AUM) khổng lồ của các quỹ mô phỏng chỉ số MSCI. Khi một thị trường được nâng hạng, các quỹ ETF và quỹ chỉ số buộc phải mua cổ phiếu để khớp với tỷ trọng của chỉ số tham chiếu, tạo ra lực cầu cực lớn.
Hãy nhìn vào con số thực tế để thấy sự chênh lệch:
- Tổng tài sản tham chiếu MSCI toàn cầu: Khoảng 21.000 tỷ USD.
- Dòng vốn thụ động (Passive Flow): Chỉ số MSCI Emerging Markets thu hút khoảng 615 tỷ USD từ hơn 840 quỹ mô phỏng, trong khi FTSE chỉ có khoảng 90 tỷ USD từ 16 quỹ. Quy mô vốn thụ động của MSCI lớn gấp gần 7 lần FTSE.
Nếu cả hai tổ chức cùng xác nhận nâng hạng, dòng vốn kỳ vọng đổ vào Việt Nam sẽ là con số choáng ngợp:
| Tổ chức | Dòng vốn thụ động (Kỳ vọng) | Tổng dòng vốn (Kỳ vọng) |
|---|---|---|
| FTSE Russell | 800 triệu - 1 tỷ USD | 5 - 6 tỷ USD |
| MSCI | 1,5 - 3 tỷ USD | 10 - 15 tỷ USD |
Góc nhìn chuyên gia: Việc lọt vào Watchlist của MSCI không chỉ đơn thuần là một “danh hiệu”, mà là lời khẳng định về sự trưởng thành của thị trường tài chính Việt Nam. Điều này sẽ thay đổi vị thế của chúng ta trong mắt các định chế tài chính lớn nhất thế giới, chuyển dịch từ một thị trường “đầu cơ’ sang thị trường ‘đầu tư’ bền vững.
Theo bạn, liệu rào cản về ngoại hối (FX) có là “hòn đá tảng” khiến Việt Nam lỡ hẹn với MSCI trong kỳ xem xét tháng 6 tới? Hãy chia sẻ góc nhìn của bạn ở phần bình luận hoặc theo dõi các bài phân tích chuyên sâu tiếp theo của chúng tôi!
Quy trình & thành phần
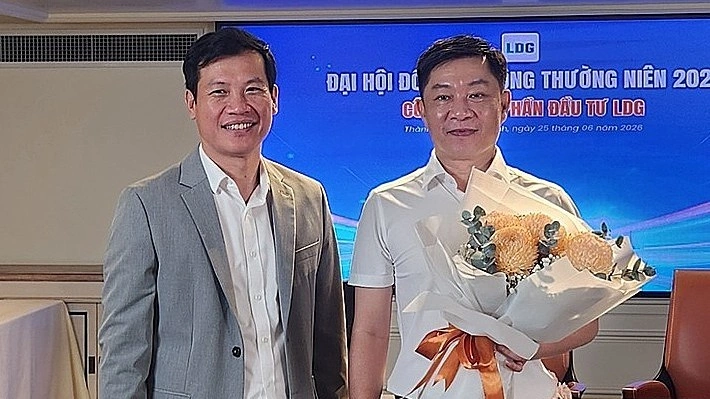
Ông Nguyễn Khánh Hưng tái gia nhập Hội đồng quản trị LDG
Ông Nguyễn Khánh Hưng chính thức được bầu vào Hội đồng quản trị LDG tại ĐHĐCĐ thường niên ngày 25/6, trong bối cảnh doanh nghiệp đang nỗ lực tái cấu trúc và phục hồi.
VN-Index điều chỉnh sau chuỗi phiên tăng, áp lực chốt lời tại vùng kháng cự
Thị trường chứng khoán ngày 25/6 chứng kiến nhịp điều chỉnh khi VN-Index giảm gần 15 điểm. Áp lực chốt lời từ nhóm Vingroup và khối ngoại bán ròng mạnh khiến tâm lý nhà đầu tư thận trọng.
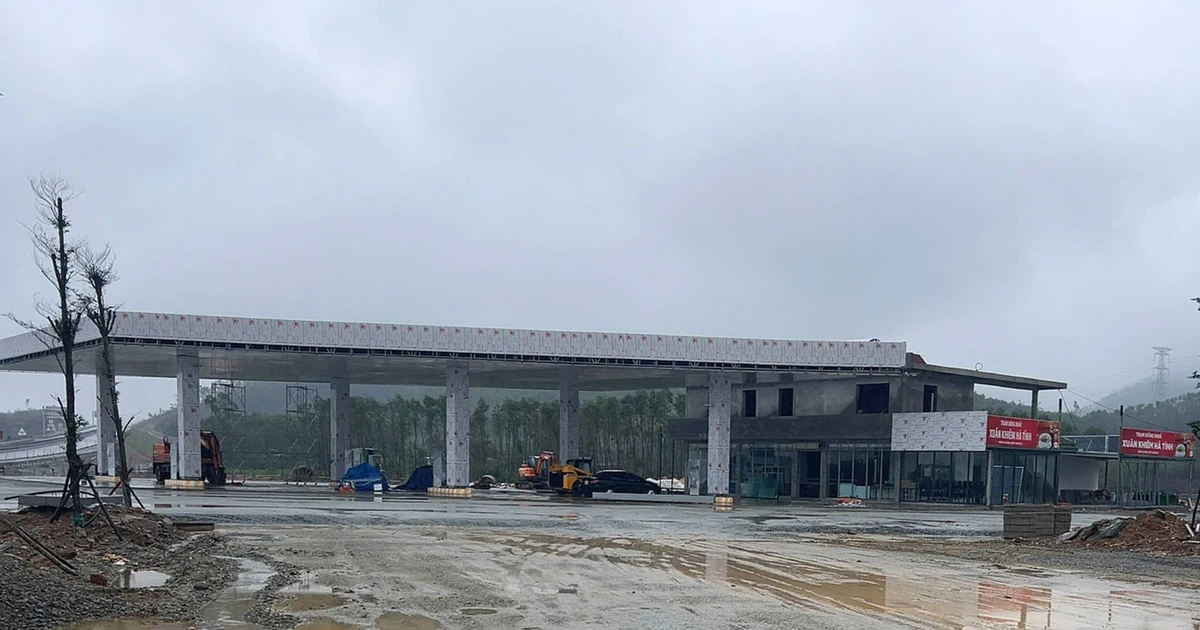
Quyết liệt tháo gỡ vướng mắc xây dựng trạm dừng nghỉ cao tốc Bắc-Nam
Phó Thủ tướng chỉ đạo xử lý dứt điểm vướng mắc về đất đai tại Lâm Đồng, An Giang, Gia Lai và yêu cầu hoàn thành trạm dừng nghỉ cao tốc trong năm 2026.
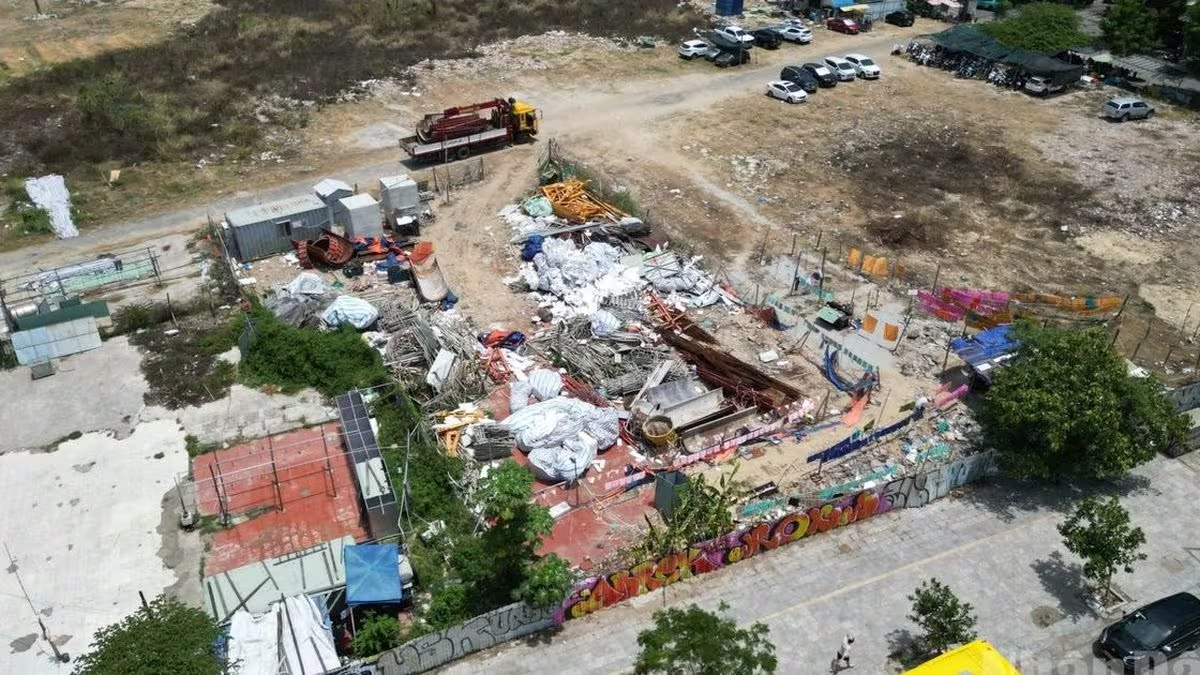
Đà Nẵng: Thực trạng lãng phí các khu "đất vàng" tại trung tâm thành phố
Nhiều khu đất "vàng" tại trung tâm Đà Nẵng đang bị bỏ hoang hoặc sử dụng sai mục đích quy hoạch, gây lãng phí nguồn lực và ảnh hưởng xấu đến mỹ quan đô thị.