Điện Máy Xanh và Nghệ thuật Phá Vỡ Điểm Bão Hòa: Chiến Lược Tăng Trưởng 2 Chữ Số
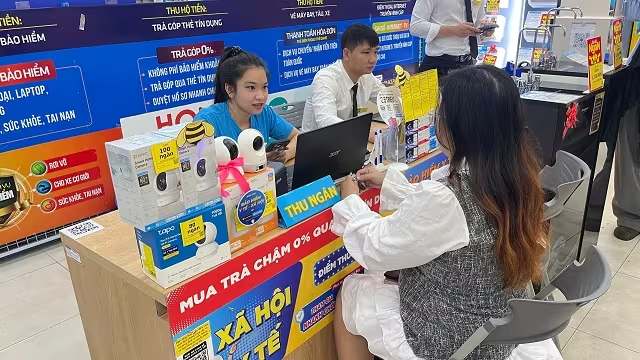
Điện Máy Xanh (DMX) phá vỡ định kiến bão hòa thị trường điện máy với tăng trưởng doanh thu 33%. Khám phá chiến lược nâng cấp trải nghiệm và hệ sinh thái DMX.
Thị trường điện máy vốn bị coi là đã bão hòa, nhưng Điện Máy Xanh (DMX) đang chứng minh điều ngược lại thông qua chiến lược nâng cấp trải nghiệm và hệ sinh thái dịch vụ.
Trong suốt nửa thập kỷ qua, một định kiến phổ biến trong giới phân tích là ngành bán lẻ điện máy đã chạm ngưỡng khai thác cạn kiệt. Lý lẽ đưa ra rất đơn giản: khi hầu hết gia đình Việt đều đã sở hữu những thiết bị cơ bản như TV, tủ lạnh, máy giặt, dư địa tăng trưởng sẽ biến mất, nhường chỗ cho một cuộc chiến tiêu hao về thị phần. Tuy nhiên, kết quả kinh doanh quý 1⁄2026 của DMX đã giáng một đòn mạnh vào định kiến này với doanh thu tăng trưởng 33%.
Phá bỏ định kiến bão hòa: Khi “số lượng” nhường chỗ cho “chất lượng”
Điểm gây kinh ngạc nhất không nằm ở tổng doanh thu, mà ở chỉ số tăng trưởng doanh thu trên mỗi cửa hàng cũ (SSSG) đạt mức kỷ lục 34%, ngay trong bối cảnh mạng lưới vật lý thực tế giảm 24 điểm bán (còn 3.020 cửa hàng). Điều này cho thấy một sự chuyển dịch quan trọng trong hành vi tiêu dùng: người Việt đã bước qua giai đoạn “sắm sửa đủ dùng” để tiến vào chu kỳ “nâng cấp trải nghiệm”.
Hiện nay, một chiếc tủ lạnh không còn đơn thuần là thiết bị bảo quản thực phẩm mà phải tích hợp AI tiết kiệm điện; TV không chỉ để xem truyền hình mà phải là trung tâm giải trí 4K/8K. DMX đã nhạy bén tái định nghĩa mô hình vận hành, chuyển từ một điểm bán thiết bị thuần túy sang nền tảng tích hợp Bán lẻ - Dịch vụ - Tài chính, cung cấp giải pháp toàn diện cho không gian sống hiện đại.
Đón đầu làn sóng công nghệ AI và chu kỳ thay thế thiết bị
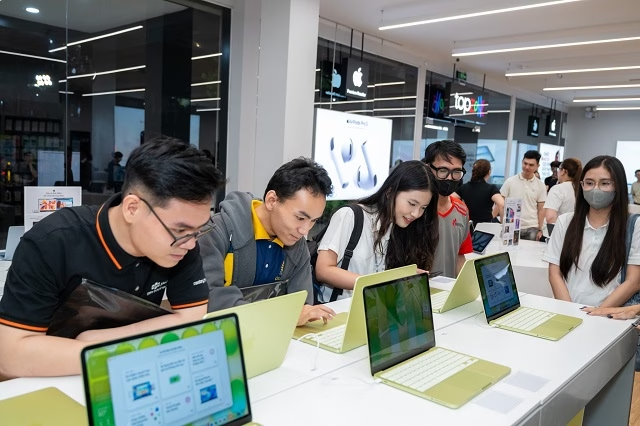
Thực tế, thị trường đang bước vào chu kỳ thay thế thiết bị mạnh mẽ nhất trong vòng 5 năm trở lại đây. Có ba “ngòi nổ” chính tạo nên cơn sốt này: sự bùng nổ của AI tích hợp trong smartphone/laptop, vòng đời kết thúc của các thiết bị mua sắm thời kỳ đại dịch Covid-19, và đặc biệt là lộ trình ngừng hỗ trợ Windows 10 của Microsoft.
Tận dụng vị thế chi phối và mạng lưới phân phối chính hãng, DMX đã thu hoạch hiệu quả từ những đỉnh sóng này. Cụ thể, trong quý 1⁄2026, doanh thu các sản phẩm Apple bứt phá tới 65% và mảng laptop tăng trưởng 30%. Việc buộc phải nâng cấp lên Windows 11 để đảm bảo tương thích phần cứng đã tạo ra một cú hích khổng lồ cho mảng công nghệ thông tin và viễn thông (ICT), dự kiến duy trì mức tăng 15-20% trong suốt năm 2026.
Mở rộng biên giới: Từ “đế chế” nội địa đến tham vọng khu vực
Không hài lòng với vị thế tại Việt Nam, DMX đang xuất khẩu mô hình thành công sang thị trường Indonesia thông qua chuỗi liên doanh Erablue. Với mức tăng trưởng doanh thu 100% so với cùng kỳ và SSSG đạt 25%, Erablue đang tái hiện chính xác kịch bản tăng trưởng thần tốc của DMX tại quê nhà. Mục tiêu 500 cửa hàng vào năm 2027 tại một thị trường có dân số gấp 3 lần Việt Nam mở ra một không gian tăng trưởng gần như vô hạn.
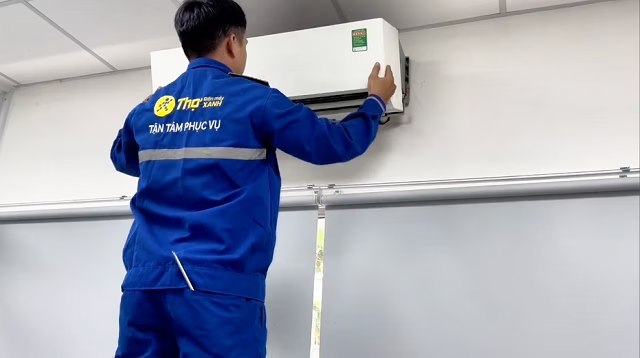
Song song đó, mảng hậu mãi được chuyên nghiệp hóa thông qua “Thợ DMX” đã chuyển mình thành một thực thể kinh doanh độc lập. Doanh thu đạt 701 tỷ đồng trong quý 1⁄2026 (tăng 45%), trong đó phân khúc phục vụ khách hàng ngoài hệ thống tăng trưởng 63%. Đây là bước đi chiến lược nhằm chiếm lĩnh thị trường dịch vụ gia đình vốn còn phân mảnh và thiếu chuẩn hóa tại Việt Nam.
Hệ sinh thái Tài chính và Số hóa: “Lớp giáp” bảo vệ sức mua
Trong bối cảnh lạm phát và thắt chặt chi tiêu, DMX không chọn cách giảm giá sâu để chạy đua mà chọn cách “tháo gỡ rào cản tài chính”. Bằng việc chuyển đổi sang mô hình định chế tài chính bán lẻ, doanh thu mảng trả chậm của DMX tăng trưởng 50%, với tỷ lệ áp dụng lên tới 97% trên danh mục sản phẩm. Điều này giúp khách hàng dễ dàng tiếp cận các thiết bị công nghệ cao cấp dù áp lực tài chính gia tăng.
Về mặt số hóa, Super App của DMX đã trở thành một kênh khai thác dữ liệu khổng lồ với 44 triệu lượt truy cập, đóng góp 2.000 tỷ đồng doanh thu mà không tốn chi phí mua traffic. Việc tập trung vào 18 triệu khách hàng định danh giúp DMX tối ưu hóa biên lợi nhuận, thay vì “đốt tiền” tìm kiếm khách hàng mới như các sàn thương mại điện tử thuần túy.
Tầm nhìn 2030 và bước ngoặt IPO độc lập
Với mục tiêu nâng biên lợi nhuận gộp lên 18.4% vào năm 2030, DMX đang xây dựng một lộ trình tài chính khắt khe, nơi tốc độ tăng trưởng lợi nhuận phải luôn vượt xa tốc độ tăng doanh thu. Sự cộng hưởng giữa năng lực dự báo nguồn cung, nền tảng số và dịch vụ tài chính đa dạng đã tạo nên một bức tường phòng thủ kiên cố trước mọi biến động thị trường.
Sự kiện IPO độc lập sắp tới được kỳ vọng sẽ là cột mốc quan trọng, giúp DMX khai phóng giá trị thực và khẳng định vai trò dẫn dắt ngành bán lẻ điện máy khu vực. Từ một nhà bán lẻ thuần túy, DMX đã tiến hóa thành một hệ sinh thái Bán lẻ - Dịch vụ - Tài chính, chứng minh rằng trong kinh doanh, bão hòa chỉ là trạng thái của những doanh nghiệp ngừng sáng tạo.
Theo bạn, mô hình kết hợp giữa bán lẻ và tài chính trả chậm của DMX có thể trở thành chuẩn mực mới cho các ngành hàng tiêu dùng khác tại Việt Nam? Hãy chia sẻ góc nhìn của bạn ở phần bình luận bên dưới.
Quy trình & thành phần
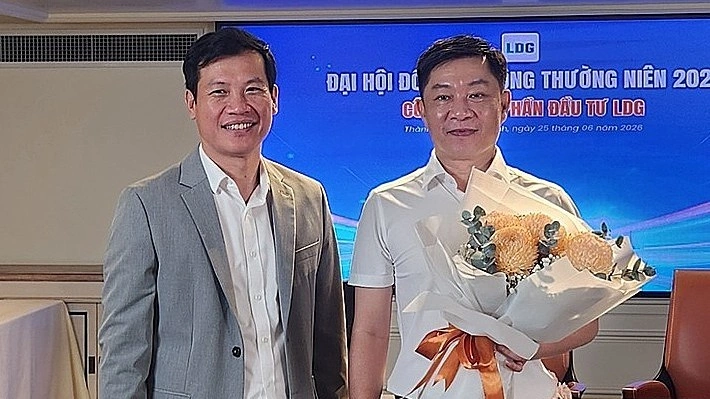
Ông Nguyễn Khánh Hưng tái gia nhập Hội đồng quản trị LDG
Ông Nguyễn Khánh Hưng chính thức được bầu vào Hội đồng quản trị LDG tại ĐHĐCĐ thường niên ngày 25/6, trong bối cảnh doanh nghiệp đang nỗ lực tái cấu trúc và phục hồi.
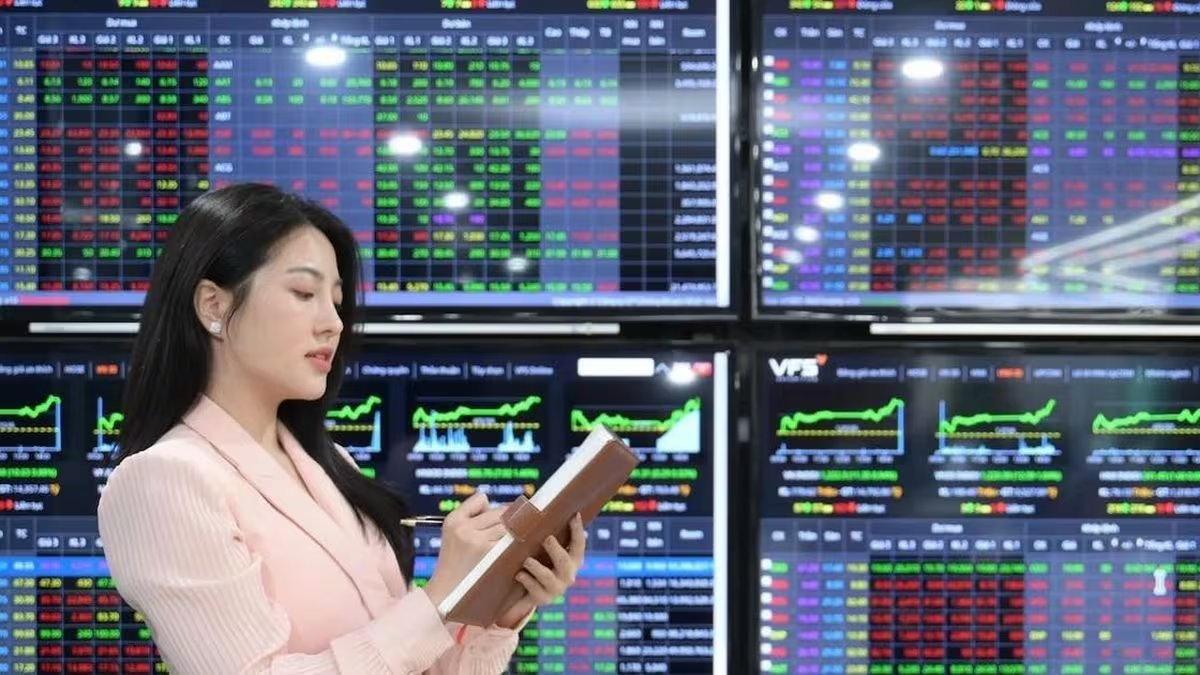
VN-Index điều chỉnh sau chuỗi phiên tăng, áp lực chốt lời tại vùng kháng cự
Thị trường chứng khoán ngày 25/6 chứng kiến nhịp điều chỉnh khi VN-Index giảm gần 15 điểm. Áp lực chốt lời từ nhóm Vingroup và khối ngoại bán ròng mạnh khiến tâm lý nhà đầu tư thận trọng.
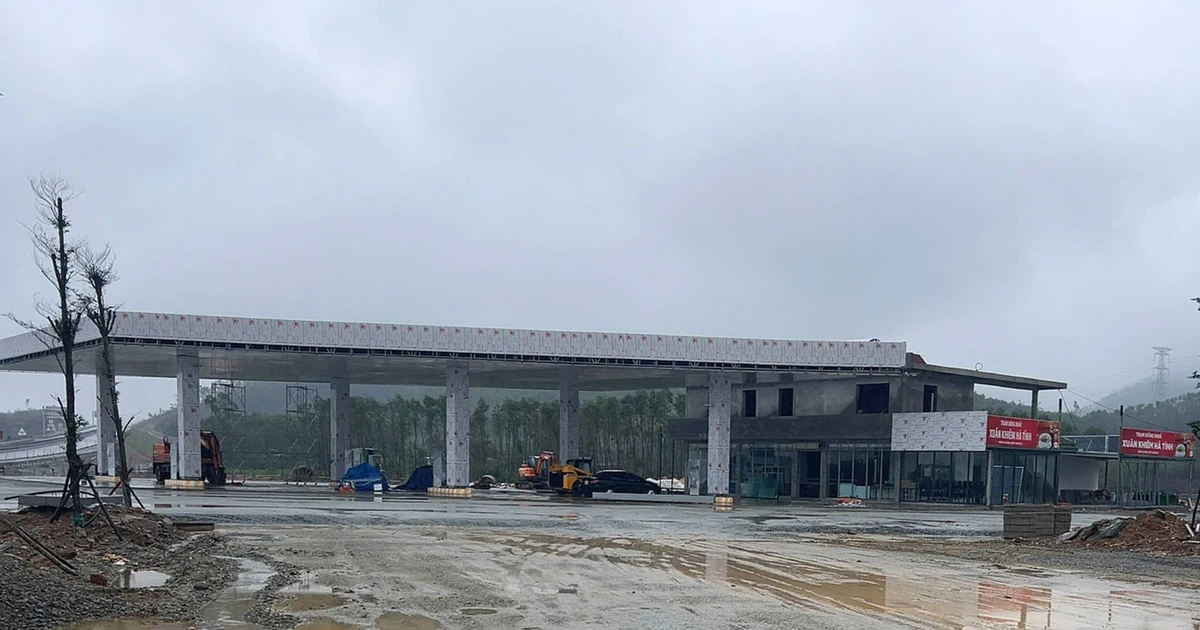
Quyết liệt tháo gỡ vướng mắc xây dựng trạm dừng nghỉ cao tốc Bắc-Nam
Phó Thủ tướng chỉ đạo xử lý dứt điểm vướng mắc về đất đai tại Lâm Đồng, An Giang, Gia Lai và yêu cầu hoàn thành trạm dừng nghỉ cao tốc trong năm 2026.
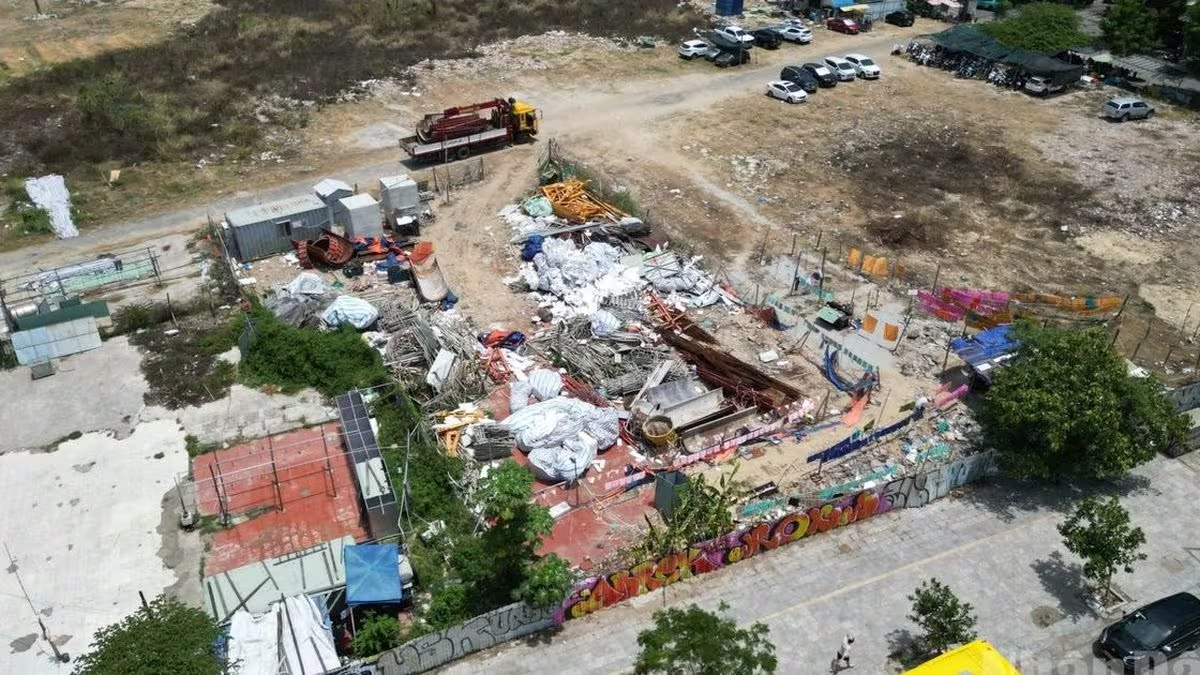
Đà Nẵng: Thực trạng lãng phí các khu "đất vàng" tại trung tâm thành phố
Nhiều khu đất "vàng" tại trung tâm Đà Nẵng đang bị bỏ hoang hoặc sử dụng sai mục đích quy hoạch, gây lãng phí nguồn lực và ảnh hưởng xấu đến mỹ quan đô thị.