Đội tàu mới giúp doanh nghiệp vận tải biển bứt phá lợi nhuận quý 1/2026
Doanh nghiệp vận tải biển bứt phá lợi nhuận quý 1/2026 nhờ đội tàu mới và giá cước tăng. Xem ngay phân tích chi tiết về PVT, HAH và các biến động thị trường.
Các doanh nghiệp vận tải biển vừa ghi nhận sự bứt phá mạnh mẽ về lợi nhuận trong quý 1⁄2026 nhờ hiệu quả từ việc đầu tư đội tàu mới và sự biến động giá cước toàn cầu.
Theo ghi nhận từ dữ liệu tài chính, bức tranh kinh doanh của nhóm ngành vận tải biển đang cho thấy những tín hiệu phục hồi rất tích cực. Cụ thể, 18 doanh nghiệp niêm yết trên sàn đã thu về tổng doanh thu hơn 9.700 tỷ đồng trong quý đầu năm 2026, tăng trưởng 32% so với cùng kỳ năm ngoái. Đáng nói là lợi nhuận ròng của nhóm này còn bùng nổ hơn khi tăng tới 55%, đạt xấp xỉ 974 tỷ đồng.
Động lực từ đội tàu mới và sự biến động địa chính trị
Thực tế cho thấy, bên cạnh yếu tố giá cước neo ở mức cao, việc đưa các đội tàu vừa đầu tư vào vận hành đã trở thành đòn bẩy quan trọng cho lợi nhuận. Điển hình như Tổng CTCP Vận tải Dầu khí (PVTrans - mã: PVT) đã ghi nhận mức lãi ròng gần 319 tỷ đồng, tăng 48% so với cùng kỳ. Doanh thu dịch vụ của đơn vị này cũng đạt mốc hơn 3.000 tỷ đồng, tăng 20%. Kết quả này chủ yếu đến từ các tàu mới được đưa vào khai thác từ năm 2025.
Một trường hợp khác là Vận tải Dầu khí Thái Bình Dương (PVP) với mức tăng trưởng lãi ròng ấn tượng 87%, đạt 76 tỷ đồng. Ngoài việc tăng doanh thu vận tải, doanh nghiệp này còn hưởng lợi từ việc thay đổi quy định trích trước chi phí sửa chữa theo Thông tư 99/2025/TT-BTC.
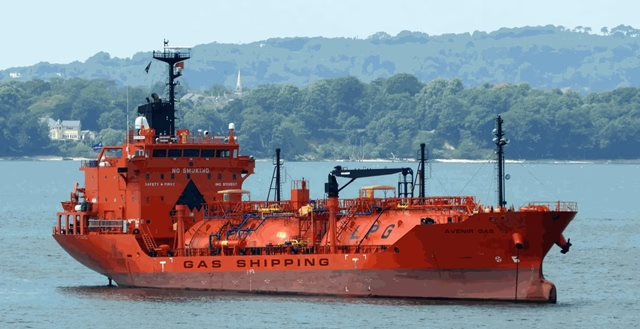
Trong khi đó, các xung đột tại khu vực Trung Đông vào cuối tháng 3 lại trở thành “cú hích” bất ngờ cho nhóm tàu dầu và hóa chất. Âu Lạc (ALC) là một ví dụ khi lãi ròng tăng 25%, đạt 59 tỷ đồng. Theo chia sẻ từ phía doanh nghiệp, việc căng thẳng tại eo biển Hormuz khiến giá nhiên liệu tăng vọt, buộc đơn vị này phải điều chỉnh tăng cước từ 20-30% để bù đắp chi phí.
Sự phân hóa rõ nét trong kết quả kinh doanh
Dù nhìn chung là tích cực, nhưng thị trường vẫn ghi nhận sự phân hóa mạnh mẽ giữa các đơn vị. Nếu như Vận tải và Xếp dỡ Hải An (HAH) duy trì biên lợi nhuận gộp ấn tượng từ 32,9% lên 39,1% nhờ tối ưu hóa đội tàu container, thì ngược lại, Vận tải Xăng dầu VIPCO (VIP) lại chứng kiến lợi nhuận sụt giảm 60%, chỉ còn chưa đầy 10 tỷ đồng. Nguyên nhân được xác định là do giá cước thuê định hạn giảm và chi phí bảo dưỡng tàu tăng cao.
Riêng mảng hàng khô, Vinaship (VNA) vẫn đang đối mặt với nhiều khó khăn khi thị trường tàu hàng khô châu Á sụt giảm mạnh trong hai tháng đầu năm. Kết quả kinh doanh của đơn vị này chủ yếu được cải thiện nhờ hoạt động thanh lý tài sản thay vì từ hoạt động khai thác cốt lõi.
Cuộc đua mở rộng năng lực vận tải giai đoạn 2026-2027
Số liệu cho thấy, xu hướng đầu tư đội tàu vẫn là ưu tiên hàng đầu của các ông lớn trong ngành để duy trì lợi thế cạnh tranh. PVT dự kiến sẽ chi hàng chục triệu USD để bổ sung thêm các loại tàu dầu, hóa chất và khí hóa lỏng. HAH cũng đang triển khai mạnh mẽ các hợp đồng đóng mới tàu container 3.000 TEU và đầu tư thêm các tàu quy mô lớn hơn thông qua liên doanh.
Tuy nhiên, các chuyên gia trong ngành cũng đưa ra những cảnh báo thận trọng về triển vọng dài hạn. Nguồn cung tàu container toàn cầu đang có dấu hiệu tăng nhanh hơn nhu cầu thực tế. Nếu các tuyến vận tải huyết mạch như Biển Đỏ - Suez sớm hoạt động bình thường trở lại, áp lực giảm giá cước sẽ là bài toán khó cho các doanh nghiệp đang trong quá trình mở rộng quy mô lớn.
Nhìn chung, giai đoạn tới sẽ là cuộc chơi của những doanh nghiệp có khả năng quản trị chi phí tốt và sở hữu đội tàu có tính linh hoạt cao trước các biến động địa chính trị thế giới. Bạn đánh giá thế nào về tiềm năng của nhóm cổ phiếu vận tải biển trong nửa cuối năm nay? Hãy chia sẻ ý kiến của bạn bên dưới nhé.
Quy trình & thành phần
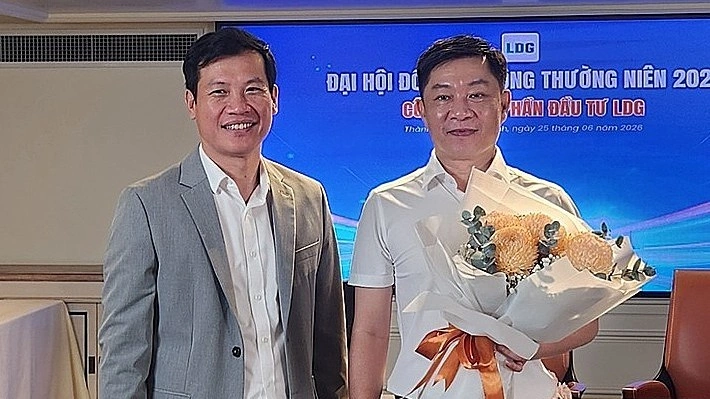
Ông Nguyễn Khánh Hưng tái gia nhập Hội đồng quản trị LDG
Ông Nguyễn Khánh Hưng chính thức được bầu vào Hội đồng quản trị LDG tại ĐHĐCĐ thường niên ngày 25/6, trong bối cảnh doanh nghiệp đang nỗ lực tái cấu trúc và phục hồi.
VN-Index điều chỉnh sau chuỗi phiên tăng, áp lực chốt lời tại vùng kháng cự
Thị trường chứng khoán ngày 25/6 chứng kiến nhịp điều chỉnh khi VN-Index giảm gần 15 điểm. Áp lực chốt lời từ nhóm Vingroup và khối ngoại bán ròng mạnh khiến tâm lý nhà đầu tư thận trọng.
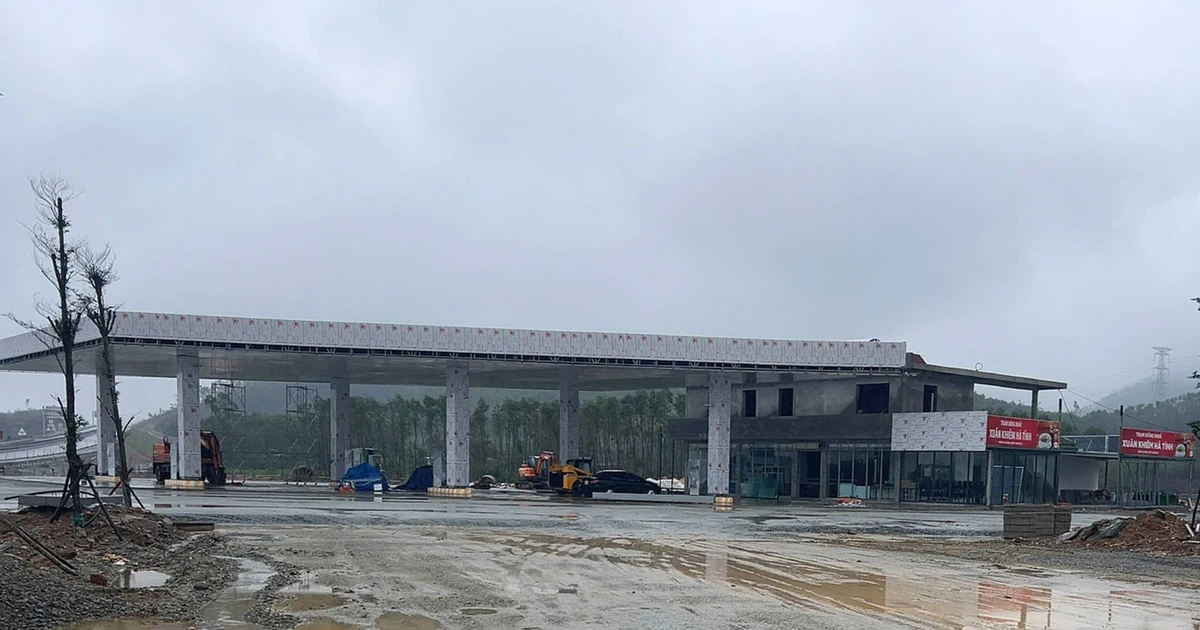
Quyết liệt tháo gỡ vướng mắc xây dựng trạm dừng nghỉ cao tốc Bắc-Nam
Phó Thủ tướng chỉ đạo xử lý dứt điểm vướng mắc về đất đai tại Lâm Đồng, An Giang, Gia Lai và yêu cầu hoàn thành trạm dừng nghỉ cao tốc trong năm 2026.
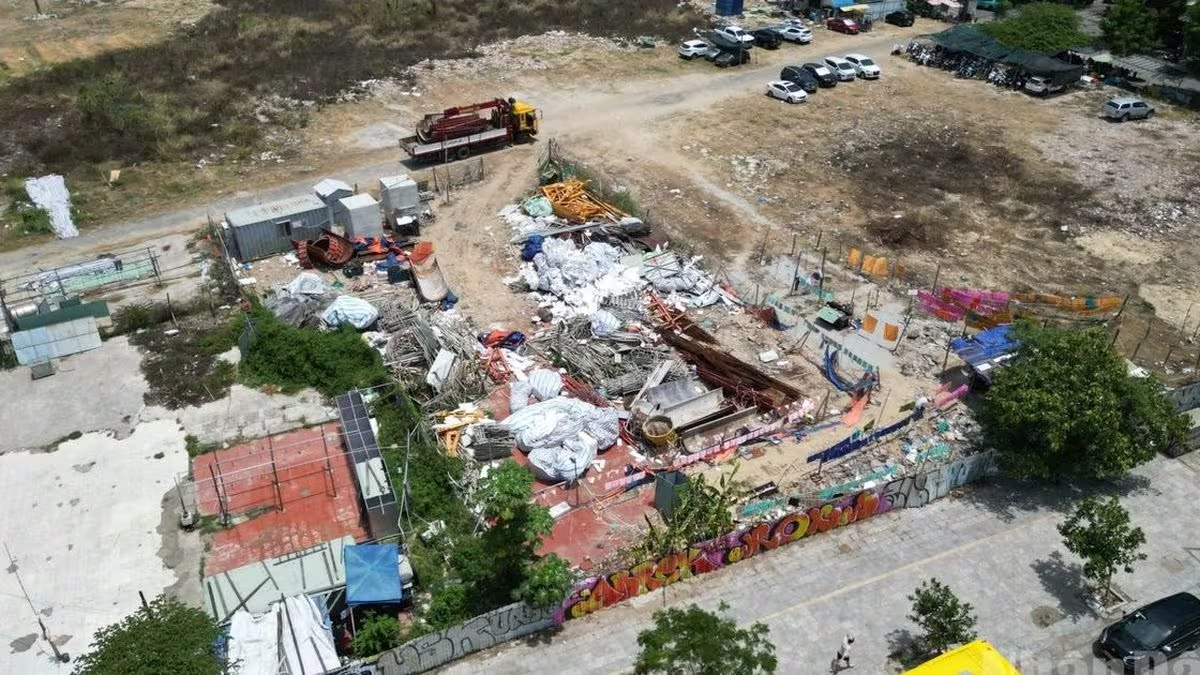
Đà Nẵng: Thực trạng lãng phí các khu "đất vàng" tại trung tâm thành phố
Nhiều khu đất "vàng" tại trung tâm Đà Nẵng đang bị bỏ hoang hoặc sử dụng sai mục đích quy hoạch, gây lãng phí nguồn lực và ảnh hưởng xấu đến mỹ quan đô thị.