Masan High-Tech Materials (MSR): Chu kỳ tăng trưởng dài hạn từ vật liệu bán dẫn
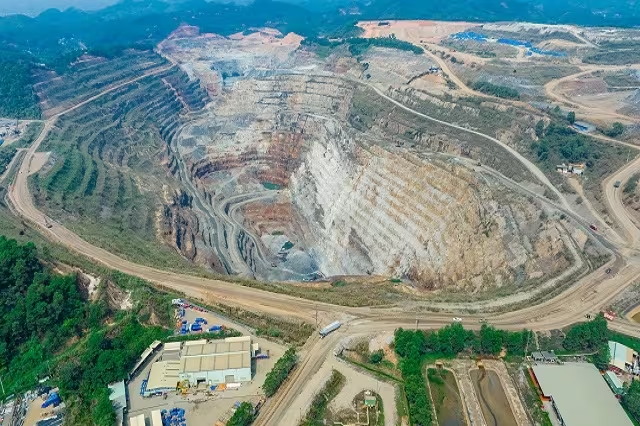
Masan High-Tech Materials (MSR) ghi nhận lợi nhuận kỷ lục nhờ giá vonfram tăng phi mã từ làn sóng AI. Khám phá tiềm năng tái định giá và chu kỳ tăng trưởng dài hạn của MSR.
Masan High-Tech Materials (MSR) đang ghi nhận sự bứt phá mạnh mẽ về lợi nhuận nhờ cơn sốt AI và bán dẫn, thúc đẩy giá vonfram tăng phi mã, mở ra chu kỳ tăng trưởng dài hạn.
Sự bùng nổ của trí tuệ nhân tạo (AI) và công nghệ bán dẫn không chỉ là câu chuyện về phần mềm mà còn là cuộc đua về vật liệu. Vonfram, một “kim loại chiến lược” với đặc tính chịu nhiệt và độ cứng cực cao, đã trở thành tâm điểm của chuỗi cung ứng công nghệ toàn cầu. Điều này tạo ra một “cú hích” trực tiếp cho CTCP Masan High-Tech Materials (MSR), đưa doanh nghiệp chạm mức kết quả kinh doanh kỷ lục ngay trong quý 1⁄2026.
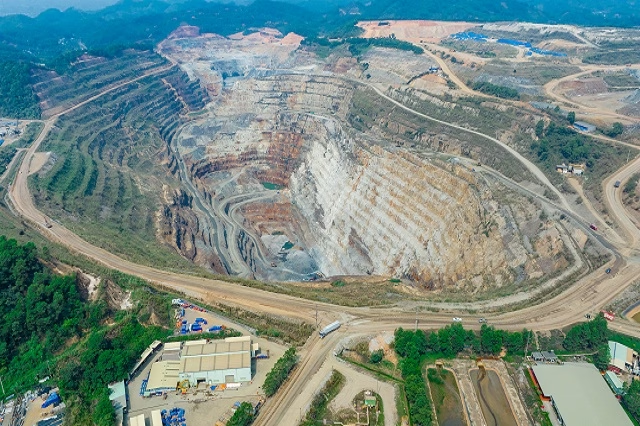
Kết quả kinh doanh quý 1⁄2026: Những con số biết nói
Nhìn vào báo cáo tài chính quý 1⁄2026, MSR cho thấy sự tăng trưởng nhảy vọt. Doanh thu thuần đạt 2.993 tỷ đồng, tăng trưởng 114,9% so với cùng kỳ năm trước. Trong đó, mảng kinh doanh vonfram đóng vai trò đầu tàu với doanh thu 2.445 tỷ đồng, tăng tới 218% so với quý 1⁄2025.
Không chỉ tăng về quy mô, hiệu quả vận hành cũng được cải thiện đáng kể. EBITDA đạt 1.050 tỷ đồng (tăng 154%), đưa lợi nhuận sau thuế chạm mốc 537 tỷ đồng – mức cao nhất kể từ khi nhà máy đi vào hoạt động. Đáng chú ý, tỷ lệ thu hồi vonfram tại Nhà máy Núi Pháo đạt 61,1% và florit đạt 64,3%, minh chứng cho việc tối ưu hóa công nghệ chế biến sâu.
Đòn bẩy từ biến động giá APT và độ nhạy lợi nhuận
Một điểm mấu chốt trong mô hình kinh doanh của MSR là độ nhạy cực cao đối với giá APT (Ammonium Paratungstate). Trong kế hoạch năm 2026, MSR giả định giá APT bình quân dao động từ 1.164 - 1.246 USD/mtu. Tuy nhiên, thực tế thị trường đã diễn ra kịch tính hơn nhiều khi giá APT bình quân quý 1⁄2026 đạt 1.865 USD/mtu và vọt lên trên 3.150 USD/mtu vào cuối quý.
Theo phân tích từ Ban lãnh đạo, cứ mỗi 100 USD tăng thêm so với mức giá giả định 1.164 USD/mtu, doanh thu của MSR có thể tăng thêm khoảng 50 triệu USD và lợi nhuận sau thuế tăng thêm khoảng 10 triệu USD. Với mặt bằng giá hiện tại, mục tiêu doanh thu tỷ USD và lợi nhuận hàng nghìn tỷ đồng cho năm tài chính 2026 không còn là con số xa vời mà đang dần hiện thực hóa.
Chiến lược giảm đòn bẩy tài chính
Khi giá APT duy trì trên mức 1.500 USD/mtu, MSR có khả năng giảm mạnh áp lực nợ vay. Tỷ lệ nợ ròng/EBITDA dự kiến sẽ giảm từ 3,5 lần xuống còn 1,7 lần trong năm 2026. Mục tiêu xa hơn là đạt trạng thái tiền mặt ròng (Cash net) vào cuối năm 2027, tạo nền tảng để chi trả cổ tức cho cổ đông và gia tăng giá trị cho Tập đoàn Masan (đơn vị sở hữu hơn 90% lợi ích kinh tế).
Cơ hội tái định giá: MSR có đang bị định giá thấp?
Hiện tại, hệ số P/E của MSR dao động quanh mức 15-17 lần. Khi đặt lên bàn cân với các doanh nghiệp khoáng sản cùng quy mô trên thế giới như Almonty, EQR hay Jia Xin (với P/E từ 50-100 lần), MSR đang ở mức định giá thấp một cách đáng kinh ngạc, bất kể nhiều doanh nghiệp đối thủ có quy mô nhỏ hơn hoặc thậm chí chưa có lãi.
Sự chuyển dịch trong cấu trúc lợi nhuận ngành khoáng sản chiến lược đang thu hút sự quan tâm lớn từ các nhà đầu tư tổ chức. Việc MSR tiến tới trạng thái tiền mặt ròng dương vào năm 2027-2028 sẽ giải phóng dòng tiền tự do, biến cổ phiếu này thành một tài sản tăng trưởng giá trị với dòng tiền bền vững.
Tầm nhìn dài hạn: Mở rộng trữ lượng và nâng tầm vị thế
Để đảm bảo sự tăng trưởng không chỉ dừng lại ở ngắn hạn, MSR đang triển khai chiến lược mở rộng quy mô khai thác:
- Phê duyệt khai thác mới: Bộ Nông nghiệp và Môi trường đã cho phép đưa 28 triệu tấn quặng tại Dự án Núi Pháo vào khai thác thực tế từ quý 3⁄2026 đến hết năm 2031.
- Dự án mở rộng: Khu vực 42,9ha đang được xúc tiến thăm dò, kỳ vọng bổ sung hàng chục triệu tấn quặng vonfram đa kim, kéo dài vòng đời mỏ và đảm bảo cung ứng cho chuỗi giá trị toàn cầu.
- Chuyển sàn niêm yết: Kế hoạch chuyển sang HOSE được kỳ vọng sẽ cải thiện tính minh bạch, tăng thanh khoản và thu hút dòng vốn ngoại quan tâm đến vật liệu chiến lược.
Với sự cộng hưởng từ nhu cầu AI toàn cầu và chiến lược quản trị tài chính chặt chẽ, MSR không chỉ đơn thuần là một doanh nghiệp khai khoáng mà đang chuyển mình thành một mắt xích quan trọng trong chuỗi cung ứng công nghệ cao. Liệu thị trường vốn sẽ phản ứng ra sao khi MSR chính thức lên sàn HOSE và đạt trạng thái tiền mặt ròng?
Câu hỏi thường gặp (FAQ)
Tại sao giá vonfram lại tăng mạnh ảnh hưởng đến MSR?Sự bùng nổ của ngành bán dẫn và trí tuệ nhân tạo (AI) làm tăng nhu cầu về vật liệu chịu nhiệt và độ cứng cao như vonfram, khiến giá APT tăng phi mã, trực tiếp đẩy doanh thu và lợi nhuận của MSR lên mức kỷ lục.
Độ nhạy của lợi nhuận MSR đối với giá APT như thế nào?Cứ mỗi 100 USD tăng thêm so với mức giá giả định 1.164 USD/mtu, doanh thu của MSR dự kiến tăng khoảng 50 triệu USD và lợi nhuận sau thuế tăng thêm khoảng 10 triệu USD mỗi năm.
Chiến lược dài hạn của MSR để duy trì tăng trưởng là gì?MSR tập trung vào 3 trụ cột: Mở rộng trữ lượng quặng tại Núi Pháo (thêm 28 triệu tấn), tối ưu hóa tài chính để đạt trạng thái tiền mặt ròng vào 2027-2028, và chuyển niêm yết sang HOSE để tăng thanh khoản và thu hút vốn.
Câu hỏi thường gặp
Tại sao giá vonfram lại tăng mạnh ảnh hưởng đến MSR?
Sự bùng nổ của ngành bán dẫn và trí tuệ nhân tạo (AI) làm tăng nhu cầu về vật liệu chịu nhiệt và độ cứng cao như vonfram, khiến giá APT tăng phi mã, trực tiếp đẩy doanh thu và lợi nhuận của MSR lên mức kỷ lục.
Độ nhạy của lợi nhuận MSR đối với giá APT như thế nào?
Cứ mỗi 100 USD tăng thêm so với mức giá giả định 1.164 USD/mtu, doanh thu của MSR dự kiến tăng khoảng 50 triệu USD và lợi nhuận sau thuế tăng thêm khoảng 10 triệu USD mỗi năm.
Chiến lược dài hạn của MSR để duy trì tăng trưởng là gì?
MSR tập trung vào 3 trụ cột: Mở rộng trữ lượng quặng tại Núi Pháo (thêm 28 triệu tấn), tối ưu hóa tài chính để đạt trạng thái tiền mặt ròng vào 2027-2028, và chuyển niêm yết sang HOSE để tăng thanh khoản và thu hút vốn.
Quy trình & thành phần
Ông Nguyễn Khánh Hưng tái gia nhập Hội đồng quản trị LDG
Ông Nguyễn Khánh Hưng chính thức được bầu vào Hội đồng quản trị LDG tại ĐHĐCĐ thường niên ngày 25/6, trong bối cảnh doanh nghiệp đang nỗ lực tái cấu trúc và phục hồi.
VN-Index điều chỉnh sau chuỗi phiên tăng, áp lực chốt lời tại vùng kháng cự
Thị trường chứng khoán ngày 25/6 chứng kiến nhịp điều chỉnh khi VN-Index giảm gần 15 điểm. Áp lực chốt lời từ nhóm Vingroup và khối ngoại bán ròng mạnh khiến tâm lý nhà đầu tư thận trọng.
Quyết liệt tháo gỡ vướng mắc xây dựng trạm dừng nghỉ cao tốc Bắc-Nam
Phó Thủ tướng chỉ đạo xử lý dứt điểm vướng mắc về đất đai tại Lâm Đồng, An Giang, Gia Lai và yêu cầu hoàn thành trạm dừng nghỉ cao tốc trong năm 2026.
Đà Nẵng: Thực trạng lãng phí các khu "đất vàng" tại trung tâm thành phố
Nhiều khu đất "vàng" tại trung tâm Đà Nẵng đang bị bỏ hoang hoặc sử dụng sai mục đích quy hoạch, gây lãng phí nguồn lực và ảnh hưởng xấu đến mỹ quan đô thị.