Nâng trần tỷ lệ vốn ngắn hạn cho vay trung dài hạn: Động lực mới cho tín dụng?
NHNN đề xuất nâng tỷ lệ SMLR từ 30% lên 40%, tạo dư địa mở rộng tín dụng trung và dài hạn. Tuy nhiên, các ngân hàng cần chú trọng quản trị rủi ro thanh khoản.
Ngân hàng Nhà nước (NHNN) đang xem xét đề xuất nâng tỷ lệ tối đa nguồn vốn ngắn hạn được sử dụng để cho vay trung, dài hạn từ 30% lên 40%. Động thái này nhằm thích ứng với đà tăng trưởng tín dụng trung dài hạn mạnh mẽ trong năm 2025, nhưng cũng đặt ra những thách thức không nhỏ về quản trị rủi ro thanh khoản.
Đề xuất nới lỏng giới hạn SMLR của NHNN
Trong dự thảo sửa đổi Thông tư 22⁄2019, NHNN đã đề xuất điều chỉnh mức trần tỷ lệ vốn ngắn hạn cho vay trung, dài hạn (SMLR) lên 40%. Mức này tương đương với ngưỡng được áp dụng trong giai đoạn 2020-2011.
Tỷ lệ SMLR là chỉ số quan trọng phản ánh sự chênh lệch kỳ hạn giữa nguồn vốn huy động và tài sản sinh lời. Việc nâng trần SMLR sẽ giúp các ngân hàng có thêm dư địa để tài trợ cho các khoản vay có thời hạn dài, từ đó thúc đẩy tăng trưởng tín dụng trung và dài hạn.
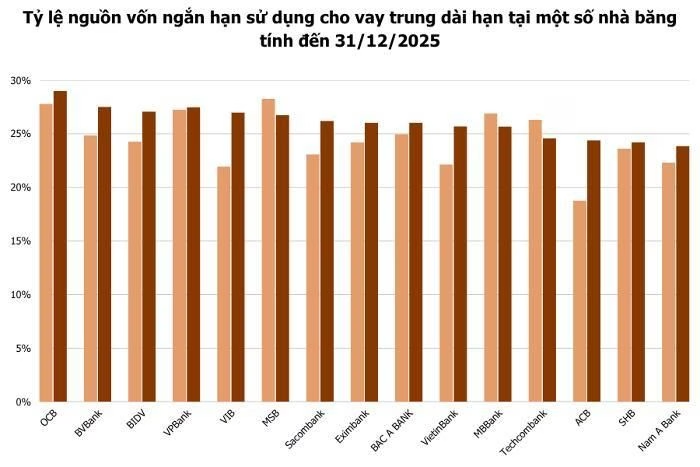
Thực trạng tỷ lệ SMLR tại các ngân hàng cuối năm 2025
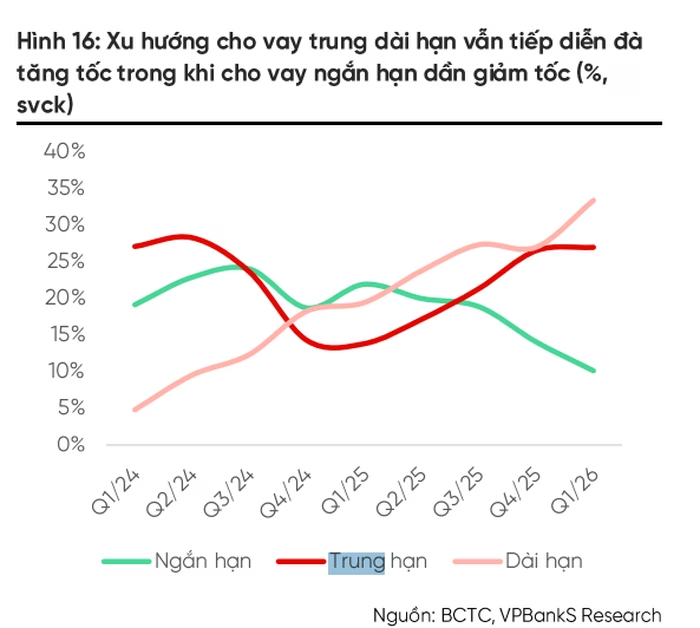
Trong năm 2025, tăng trưởng tín dụng trung dài hạn đạt mức ấn tượng khoảng 27%, cao hơn mức tăng trưởng tín dụng chung của toàn hệ thống. Điều này đã đẩy tỷ lệ SMLR tại nhiều ngân hàng lên cao. Theo thống kê, khoảng 2⁄3 số ngân hàng ghi nhận tỷ lệ SMLR tăng so với đầu năm.
Dưới đây là một số ngân hàng có sự thay đổi mạnh mẽ về tỷ lệ SMLR tính đến cuối năm 2025:
| Ngân hàng | Mức tăng điểm % | Tỷ lệ SMLR cuối năm 2025 |
|---|---|---|
| ACB | +5,6 | 24,4% |
| VIB | +5,06 | 27,0% |
| VietinBank | +3,55 | 25,7% |
| Sacombank | +3,12 | 26,21% |
Một số tổ chức tín dụng khác cũng đang tiệm cận mức trần hiện tại như OCB (29%), BVBank (27,52%) và VPBank (27,48%). Đáng chú ý, tại OCB, tỷ trọng tín dụng cho vay trung dài hạn trên tổng tín dụng đạt 73,4%, thuộc nhóm cao nhất hệ thống.
Thách thức về quản trị rủi ro và biên lãi thuần (NIM)
Mặc dù việc nới lỏng giới hạn SMLR giúp giảm áp lực huy động vốn dài hạn chi phí cao và có thể tác động tích cực đến biên lãi thuần (NIM), nhưng nó cũng tiềm ẩn nhiều rủi ro về thanh khoản.
- Áp lực huy động: Các ngân hàng có tỷ lệ SMLR cao (trên 25%) sẽ có nhu cầu huy động vốn trung và dài hạn lớn hơn.
- Rủi ro thanh khoản: Trong bối cảnh tiền gửi thị trường chủ yếu tập trung ở kỳ hạn ngắn, việc sử dụng nhiều vốn ngắn hạn cho các khoản vay dài hạn đòi hỏi năng lực quản trị rủi ro cực kỳ chặt chẽ.
- Tác động CASA: Theo nhận định từ Chứng khoán Rồng Việt (VDSC), nhu cầu huy động vốn dài hạn tăng có thể kéo theo sự sụt giảm của tỷ lệ tiền gửi không kỳ hạn (CASA), từ đó làm thu hẹp dư địa cải thiện NIM của các ngân hàng.
Diễn biến quý I/2026 cho thấy nhu cầu vay trung và dài hạn vẫn duy trì đà tăng (5,9%), phản ánh nhu cầu vốn cho sản xuất kinh doanh và đầu tư dài hạn đang cải thiện, nhưng đồng thời cũng đặt ra bài toán cân đối kỳ hạn nguồn vốn cho toàn hệ thống.
Câu hỏi thường gặp (FAQ)
Tỷ lệ SMLR là gì?Tỷ lệ SMLR (Short-term Money Lending Ratio) là tỷ lệ nguồn vốn ngắn hạn được ngân hàng sử dụng để tài trợ cho các khoản vay có thời hạn trung và dài hạn.
Việc nâng trần SMLR lên 40% có lợi ích gì cho ngân hàng?Việc này giúp ngân hàng có thêm dư địa để mở rộng cho vay trung và dài hạn, đồng thời giảm áp lực phải huy động nguồn vốn dài hạn với chi phí cao, từ đó có thể tác động tích cực đến biên lãi thuần (NIM).
Câu hỏi thường gặp
Tỷ lệ SMLR là gì?
Tỷ lệ SMLR (Short-term Money Lending Ratio) là tỷ lệ nguồn vốn ngắn hạn được ngân hàng sử dụng để tài trợ cho các khoản vay có thời hạn trung và dài hạn.
Việc nâng trần SMLR lên 40% có lợi ích gì cho ngân hàng?
Việc này giúp ngân hàng có thêm dư địa để mở rộng cho vay trung và dài hạn, đồng thời giảm áp lực phải huy động nguồn vốn dài hạn với chi phí cao, từ đó có thể tác động tích cực đến biên lãi thuần (NIM).
Quy trình & thành phần
Ông Nguyễn Khánh Hưng tái gia nhập Hội đồng quản trị LDG
Ông Nguyễn Khánh Hưng chính thức được bầu vào Hội đồng quản trị LDG tại ĐHĐCĐ thường niên ngày 25/6, trong bối cảnh doanh nghiệp đang nỗ lực tái cấu trúc và phục hồi.
VN-Index điều chỉnh sau chuỗi phiên tăng, áp lực chốt lời tại vùng kháng cự
Thị trường chứng khoán ngày 25/6 chứng kiến nhịp điều chỉnh khi VN-Index giảm gần 15 điểm. Áp lực chốt lời từ nhóm Vingroup và khối ngoại bán ròng mạnh khiến tâm lý nhà đầu tư thận trọng.
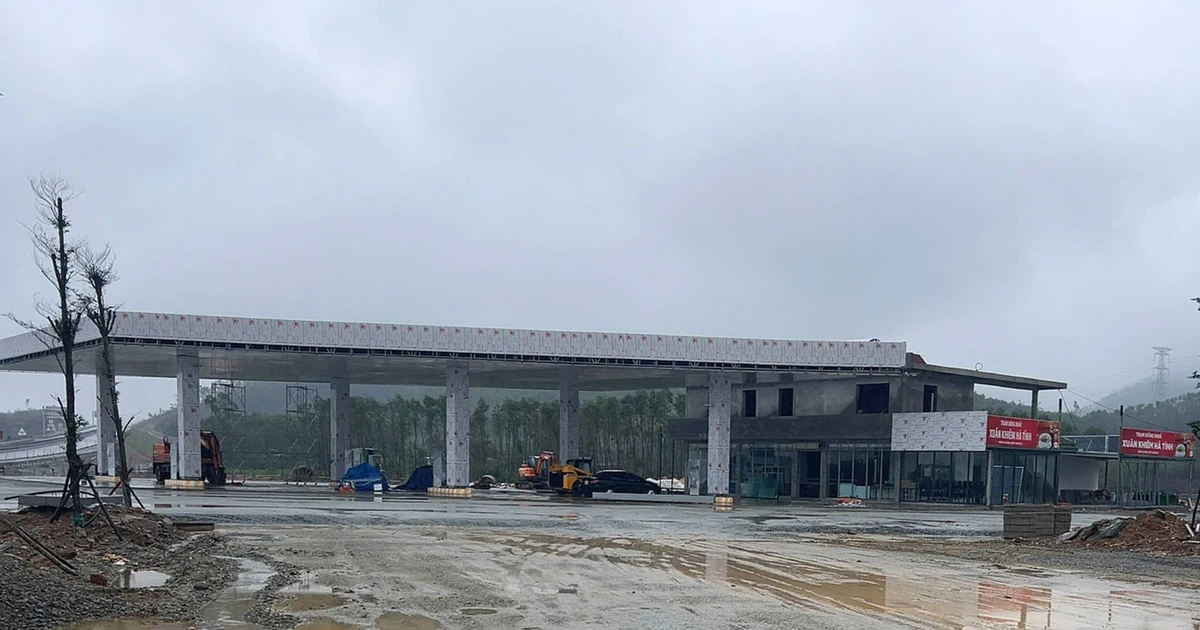
Quyết liệt tháo gỡ vướng mắc xây dựng trạm dừng nghỉ cao tốc Bắc-Nam
Phó Thủ tướng chỉ đạo xử lý dứt điểm vướng mắc về đất đai tại Lâm Đồng, An Giang, Gia Lai và yêu cầu hoàn thành trạm dừng nghỉ cao tốc trong năm 2026.
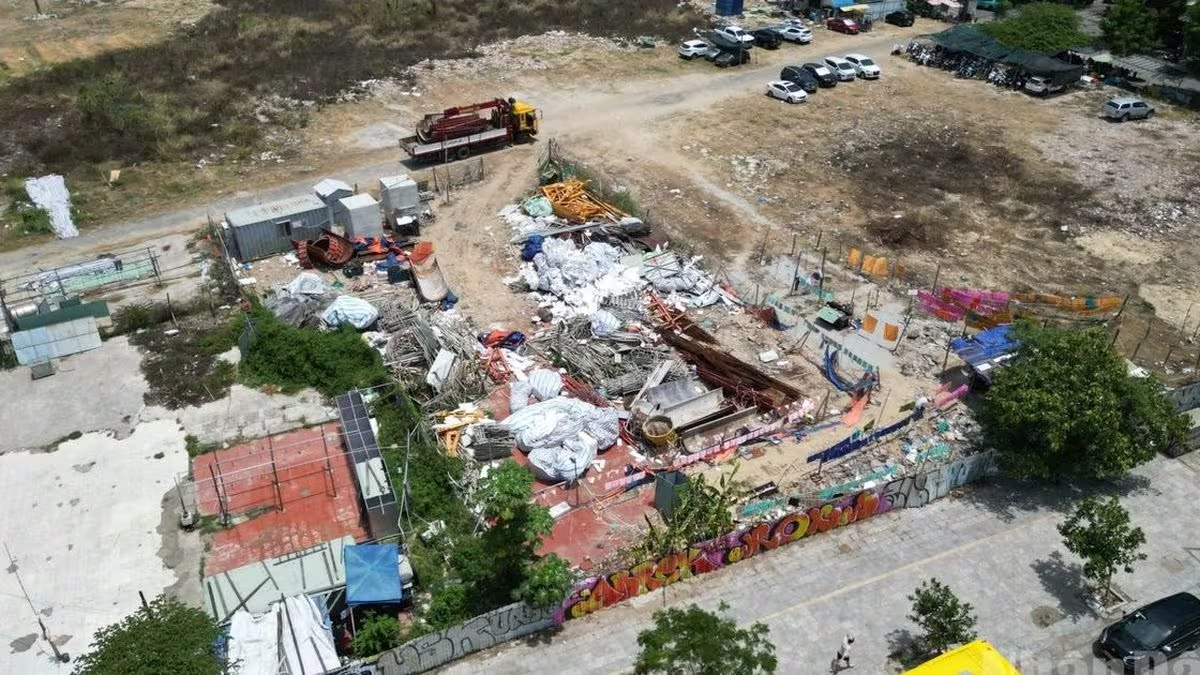
Đà Nẵng: Thực trạng lãng phí các khu "đất vàng" tại trung tâm thành phố
Nhiều khu đất "vàng" tại trung tâm Đà Nẵng đang bị bỏ hoang hoặc sử dụng sai mục đích quy hoạch, gây lãng phí nguồn lực và ảnh hưởng xấu đến mỹ quan đô thị.