NCB tăng vốn lên 29.280 tỷ đồng: Chiến lược bứt phá sau tái cơ cấu
NCB tăng vốn điều lệ lên 29.280 tỷ đồng thông qua phát hành cổ phiếu riêng lẻ, khẳng định vị thế bứt phá sau tái cơ cấu. Xem chi tiết chiến lược tăng trưởng tại đây!
Ngân hàng TMCP Quốc Dân (NCB) vừa công bố danh sách nhà đầu tư mua cổ phiếu riêng lẻ nhằm tăng vốn điều lệ lên 29.280 tỷ đồng, tạo đà bứt phá mạnh mẽ cho giai đoạn phát triển mới.
Động thái này không chỉ đơn thuần là việc gia tăng con số trên bảng cân đối kế toán, mà còn là lời khẳng định về sức khỏe tài chính và tầm nhìn chiến lược của NCB sau một giai đoạn tái thiết toàn diện. Việc huy động thêm 10.000 tỷ đồng sẽ là “đòn bẩy” quan trọng để ngân hàng này nâng cao năng lực cạnh tranh trong bối cảnh thị trường tài chính đang biến động không ngừng.
Chi tiết đợt chào bán cổ phiếu riêng lẻ 10.000 tỷ đồng
Theo Nghị quyết Hội đồng quản trị mới nhất, NCB sẽ phát hành 1 tỷ cổ phiếu với mức giá 10.000 đồng/cổ phiếu dành cho các nhà đầu tư chuyên nghiệp. Nếu hoàn tất đợt phát hành này, vốn điều lệ của NCB sẽ tăng từ 19.280 tỷ đồng lên 29.280 tỷ đồng.
Đáng chú ý, danh sách đăng ký mua lần này bao gồm 22 nhà đầu tư chuyên nghiệp, trong đó có 20 cá nhân và 2 tổ chức. Việc thu hút được lượng lớn nhà đầu tư chuyên nghiệp cho thấy sự đánh giá cao của thị trường đối với tiềm năng tăng trưởng và định giá của cổ phiếu NVB trong tương lai.
Sự cam kết từ đội ngũ lãnh đạo: “Skin in the game”
Một điểm nhấn quan trọng trong đợt tăng vốn lần này là sự hiện diện của các lãnh đạo cấp cao trong danh sách cổ đông mua thêm cổ phiếu. Cụ thể, bà Bùi Thị Thanh Hương (Chủ tịch HĐQT) và ông Dương Thế Bằng (Thành viên HĐQT) tiếp tục gia tăng tỷ lệ sở hữu. Bên cạnh đó, bà Hoàng Thu Trang (Phó chủ tịch HĐQT), bà Phạm Thị Hiền (Phó trưởng Ban kiểm soát) và ông Nguyễn Việt Sơn (Thành viên Ban kiểm soát) cũng chính thức tham gia góp vốn.
Trong phân tích tài chính, hành động này được gọi là “skin in the game” - khi những người điều hành trực tiếp gắn lợi ích cá nhân với sự thành bại của doanh nghiệp. Điều này gửi đi một tín hiệu cực kỳ mạnh mẽ về niềm tin tuyệt đối của ban điều hành vào chiến lược phát triển sắp tới, đồng thời gia tăng sự tin cậy cho các cổ đông hiện hữu và khách hàng.
Tăng tốc vốn điều lệ: Đòn bẩy tài chính chiến lược
Đây là lần tăng vốn thứ 4 liên tiếp trong vòng 5 năm (2022–2026) của NCB. Việc hoàn thành kế hoạch tăng vốn sớm hơn 3 năm so với Phương án Cơ cấu lại (PACCL) cho thấy sự quyết liệt trong điều hành của NCB.
Toàn bộ nguồn vốn huy động được sẽ được ưu tiên bổ sung cho hoạt động cấp tín dụng, phục vụ nhu cầu sản xuất kinh doanh và tiêu dùng của khách hàng trong giai đoạn 2026-2027. Với mức vốn điều lệ gần 30.000 tỷ đồng, NCB sẽ có dư địa lớn hơn để mở rộng quy mô cho vay mà vẫn đảm bảo các tỷ lệ an toàn vốn theo tiêu chuẩn Basel.
Kết quả kinh doanh Q1/2026: Những con số “biết nói”
Hiệu quả của quá trình tái cơ cấu đã bắt đầu hiện rõ qua các chỉ số tài chính ấn tượng trong quý I/2026. NCB không chỉ tăng trưởng về quy mô mà còn cải thiện đáng kể về chất lượng lợi nhuận:
- Tổng tài sản: Đạt gần 173.504 tỷ đồng (tăng 6% so với cuối năm 2025), hoàn thành 91% kế hoạch năm.
- Tín dụng: Tổng cho vay đạt hơn 116.876 tỷ đồng, tăng trưởng mạnh mẽ 20% chỉ trong một quý.
- Huy động vốn: Đạt gần 139.110 tỷ đồng, tăng khoảng 6%.
- Lợi nhuận trước thuế: Đạt hơn 216 tỷ đồng, tăng trưởng 43% so với cùng kỳ năm 2025.
Việc hoàn thành tới 88-91% kế hoạch năm chỉ sau một quý là minh chứng cho sự bứt tốc mạnh mẽ của NCB sau 5 năm kiên trì tái cơ cấu. Toàn bộ lợi nhuận hiện đang được ngân hàng tái đầu tư theo lộ trình PACCL để hướng tới sự phát triển bền vững.
Góc nhìn chuyên gia: NCB đang ở đâu trên bản đồ ngân hàng?
Việc tăng vốn thần tốc kết hợp với sự cải thiện về lợi nhuận cho thấy NCB đang chuyển mình từ giai đoạn “phòng thủ” (tái cơ cấu) sang giai đoạn “tấn công” (bứt phá thị phần). Tuy nhiên, thách thức lớn nhất trong giai đoạn tới sẽ là quản trị rủi ro tín dụng khi mở rộng quy mô cho vay nhanh chóng.
Nếu tiếp tục duy trì được kỷ luật trong vận hành và tận dụng tốt nguồn vốn mới, NCB hoàn toàn có khả năng tiến sâu hơn vào phân khúc ngân hàng tầm trung với thế mạnh về sự linh hoạt và quyết liệt.
Bạn đánh giá thế nào về chiến lược tăng vốn thần tốc của NCB? Liệu đây có phải là mô hình mẫu cho các ngân hàng đang trong quá trình tái cơ cấu? Hãy chia sẻ góc nhìn của bạn ở phần bình luận bên dưới!
Quy trình & thành phần
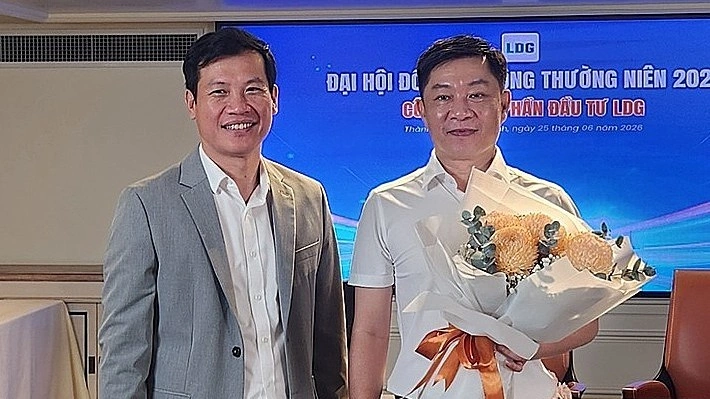
Ông Nguyễn Khánh Hưng tái gia nhập Hội đồng quản trị LDG
Ông Nguyễn Khánh Hưng chính thức được bầu vào Hội đồng quản trị LDG tại ĐHĐCĐ thường niên ngày 25/6, trong bối cảnh doanh nghiệp đang nỗ lực tái cấu trúc và phục hồi.
VN-Index điều chỉnh sau chuỗi phiên tăng, áp lực chốt lời tại vùng kháng cự
Thị trường chứng khoán ngày 25/6 chứng kiến nhịp điều chỉnh khi VN-Index giảm gần 15 điểm. Áp lực chốt lời từ nhóm Vingroup và khối ngoại bán ròng mạnh khiến tâm lý nhà đầu tư thận trọng.
Quyết liệt tháo gỡ vướng mắc xây dựng trạm dừng nghỉ cao tốc Bắc-Nam
Phó Thủ tướng chỉ đạo xử lý dứt điểm vướng mắc về đất đai tại Lâm Đồng, An Giang, Gia Lai và yêu cầu hoàn thành trạm dừng nghỉ cao tốc trong năm 2026.
Đà Nẵng: Thực trạng lãng phí các khu "đất vàng" tại trung tâm thành phố
Nhiều khu đất "vàng" tại trung tâm Đà Nẵng đang bị bỏ hoang hoặc sử dụng sai mục đích quy hoạch, gây lãng phí nguồn lực và ảnh hưởng xấu đến mỹ quan đô thị.