Tái cấu trúc dòng vốn Bất động sản: Giải pháp thay thế thời kỳ "tiền rẻ"
Chuyên gia phân tích lãi suất vay mua nhà 2026 tăng cao và đề xuất tái cấu trúc dòng vốn bất động sản để loại bỏ đầu cơ, hỗ trợ nhu cầu ở thực và nhà ở xã hội.
Thị trường bất động sản đang đứng trước một bước ngoặt lớn khi kỷ nguyên “tiền rẻ” chính thức khép lại. Thay vì kỳ vọng lãi suất quay trở lại mức thấp như trước, các chuyên gia cho rằng chìa khóa để thị trường phát triển bền vững lúc này nằm ở việc tái thiết kế cấu trúc dòng vốn theo hướng hợp lý và phân hóa hơn.
Áp lực lãi suất 2026 và cuộc thanh lọc tự nhiên
Theo PGS, TS. Nguyễn Văn Phương (Giảng viên Trường Đại học Kinh tế, ĐHQGHN), mặt bằng lãi suất năm 2026 đang chạm vùng cao nhất trong nhiều năm, tạo áp lực tài chính nặng nề lên cả người mua nhà và doanh nghiệp địa ốc. Điểm khác biệt hiện nay là tín dụng bất động sản không bị “đóng cửa” hoàn toàn, nhưng chi phí tiếp cận vốn đã tăng mạnh.
Cụ thể, sự biến động lãi suất được ghi nhận như sau:
- Vay mua nhà: Từ mức 6-8%/năm (giai đoạn 2024 - đầu 2025), hiện lãi suất ưu đãi tại các ngân hàng lớn phổ biến khoảng 9,6-10%/năm. Tại các ngân hàng thương mại cổ phần, mức lãi suất sau ưu đãi có thể dao động từ 11,5% đến 14%/năm.
- Vay dự án cho doanh nghiệp: Chi phí vốn vay có thể lên tới 14-16%/năm tùy vào hồ sơ tín dụng và mức độ rủi ro.
- Lãi suất huy động: Nhiều ngân hàng đã vượt ngưỡng 7%/năm, thậm chí đạt 7,5-7,7%/năm, đẩy lãi suất cho vay tăng theo hệ quả tất yếu.
Sự gia tăng lãi suất này không đơn thuần là chiến lược của ngân hàng mà phản ánh áp lực thanh khoản và yêu cầu kiểm soát rủi ro hệ thống. Đây cũng chính là bộ lọc tự nhiên: những dự án yếu kém, phụ thuộc vốn vay hoặc đầu cơ sẽ bị loại bỏ, nhường chỗ cho các dự án có nhu cầu thực, pháp lý minh bạch và dòng tiền ổn định.
Tái thiết kế dòng vốn: Không chỉ là hạ lãi suất
TS. Nguyễn Văn Lộc (Giám đốc Chương trình đào tạo kinh doanh thương mại, Đại học Phenikaa) nhận định, bài toán hiện nay không phải là tìm cách kéo lãi suất xuống thấp, mà là xây dựng một cấu trúc vốn hợp lý hơn. Việc áp dụng một chính sách tín dụng đồng loạt cho toàn thị trường không còn phù hợp.
Một chiến lược phân loại tín dụng bất động sản được đề xuất bao gồm:
- Nhóm nhà ở xã hội và thu nhập thấp: Triển khai các gói hỗ trợ lãi suất, kéo dài thời hạn vay hoặc áp dụng cơ chế ân hạn trả nợ để giảm áp lực cho người mua.
- Nhóm nhà ở thương mại (nhu cầu thực): Xác định lãi suất dựa trên khả năng trả nợ thực tế và mức độ minh bạch của người vay.
- Nhóm đầu tư, đầu cơ: Tiếp tục duy trì điều kiện tín dụng chặt chẽ với mức lãi suất tương xứng với rủi ro cao của phân khúc này.
Góc nhìn chuyên sâu:
Việc kiểm soát dòng vốn cần đi đôi với tháo gỡ nút thắt pháp lý. Nếu chỉ thắt chặt tín dụng mà không xử lý vướng mắc về quy hoạch và thủ tục đầu tư, thị trường dễ rơi vào trạng thái “kẹt cứng”, khiến giá nhà vẫn neo cao dù nguồn cung không thể triển khai.
Để ổn định thị trường, cơ quan điều hành cần duy trì mặt bằng lãi suất ổn định, tránh những cú sốc tăng mạnh. Dự báo lãi suất huy động năm 2026 có thể chỉ tăng thêm 0,5-1% trước khi đi vào giai đoạn ổn định và giảm nhẹ khi thanh khoản cải thiện.
Quy trình & thành phần
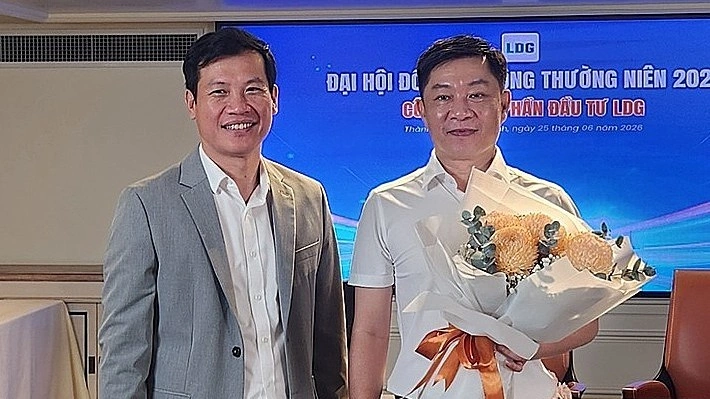
Ông Nguyễn Khánh Hưng tái gia nhập Hội đồng quản trị LDG
Ông Nguyễn Khánh Hưng chính thức được bầu vào Hội đồng quản trị LDG tại ĐHĐCĐ thường niên ngày 25/6, trong bối cảnh doanh nghiệp đang nỗ lực tái cấu trúc và phục hồi.
VN-Index điều chỉnh sau chuỗi phiên tăng, áp lực chốt lời tại vùng kháng cự
Thị trường chứng khoán ngày 25/6 chứng kiến nhịp điều chỉnh khi VN-Index giảm gần 15 điểm. Áp lực chốt lời từ nhóm Vingroup và khối ngoại bán ròng mạnh khiến tâm lý nhà đầu tư thận trọng.
Quyết liệt tháo gỡ vướng mắc xây dựng trạm dừng nghỉ cao tốc Bắc-Nam
Phó Thủ tướng chỉ đạo xử lý dứt điểm vướng mắc về đất đai tại Lâm Đồng, An Giang, Gia Lai và yêu cầu hoàn thành trạm dừng nghỉ cao tốc trong năm 2026.
Đà Nẵng: Thực trạng lãng phí các khu "đất vàng" tại trung tâm thành phố
Nhiều khu đất "vàng" tại trung tâm Đà Nẵng đang bị bỏ hoang hoặc sử dụng sai mục đích quy hoạch, gây lãng phí nguồn lực và ảnh hưởng xấu đến mỹ quan đô thị.