Tranh chấp 3 lô đất thế chấp: Bài học từ vụ kiện đòi tài sản 'đứng tên hộ'
Vụ tranh chấp 3 lô đất thế chấp tại Đắk Lắk giữa ngân hàng và người đứng tên hộ cho thấy rủi ro pháp lý cực lớn khi tài sản thế chấp bị kiện đòi lại.
Vụ việc một người đàn ông tại Đắk Lắk vay hơn 3,1 tỷ đồng để kinh doanh nông sản nhưng mất khả năng chi trả, dẫn đến tranh chấp phức tạp về 3 lô đất thế chấp, đang trở thành bài học pháp lý đắt giá về việc đứng tên hộ tài sản và quyền lợi của ngân hàng.
- Nội dung chính: Ông H. nợ ngân hàng hơn 4,2 tỷ đồng (cả gốc và lãi) và đang đối mặt với việc bị phát mại tài sản thế chấp.
- Xung đột: Một phụ nữ (bà C.) khởi kiện đòi lại 3 lô đất với lý do chỉ nhờ ông H. đứng tên hộ.
- Phán quyết: Tòa phúc thẩm công nhận ngân hàng là “người thứ ba ngay tình” và bảo vệ quyền xử lý tài sản thế chấp của ngân hàng.
Diễn biến vụ việc: Khoản nợ tăng phi mã do mất khả năng thanh toán
Vào đầu năm 2022, ông Nguyễn Phúc H. (tại Đắk Lắk) đã ký hợp đồng tín dụng với Ngân hàng N. để phục vụ mục đích kinh doanh nông sản. Với hạn mức cấp tín dụng 3,15 tỷ đồng và lãi suất 9,5%/năm, ông H. đã nhận thực tế hơn 3,13 tỷ đồng.
Để bảo đảm cho khoản vay này, ông H. đã dùng 3 quyền sử dụng đất tại thành phố Buôn Ma Thuột, tỉnh Đắk Lắk làm tài sản thế chấp. Các thửa đất này bao gồm:
- Thửa đất thứ nhất: 109,7m2 tại phường E.
- Thửa đất thứ hai: 97,5m2 tại phường T.
- Thửa đất thứ ba: 90,2m2 tại phường T.
Tuy nhiên, do khó khăn trong kinh doanh, ông H. đã không thể thực hiện nghĩa vụ trả nợ như cam kết. Tính đến ngày 25/9/2025, tổng dư nợ của ông đã lên tới hơn 4,259 tỷ đồng, bao gồm nợ gốc, lãi trong hạn và lãi quá hạn.
Tranh chấp nảy sinh: Tài sản thế chấp hay tài sản “đứng tên hộ”?
Vụ việc trở nên căng thẳng khi bà C. xuất hiện với tư cách người có quyền lợi và nghĩa vụ liên quan. Bà C. khẳng định 3 lô đất trên thực chất thuộc quyền sở hữu của bà, ông H. chỉ đứng tên hộ. Bà cáo buộc ông H. đã tự ý mang tài sản này đi thế chấp ngân hàng mà không có sự đồng ý của bà.
Dựa trên một bản án dân sự phúc thẩm trước đó, bà C. yêu cầu Tòa án bác bỏ yêu cầu xử lý tài sản thế chấp của ngân hàng để trả lại đất cho mình.
Phán quyết của Tòa án: Bảo vệ bên thứ ba ngay tình
Tại phiên sơ thẩm, Tòa án nhân dân khu vực 1 - Đắk Lắk đã tuyên hủy 3 hợp đồng thế chấp, chấp nhận lập luận của bà C. Tuy nhiên, phía Ngân hàng N. đã kháng cáo, đưa ra các lập luận về tính hợp pháp của giao dịch bảo đảm.
Tại phiên phúc thẩm, Hội đồng xét xử đã đưa ra phán quyết quan trọng dựa trên các căn cứ sau:
- Tính hợp pháp tại thời điểm giao dịch: Tại thời điểm ký hợp đồng thế chấp (11/1/2022), ông H. vẫn là người đứng tên hợp pháp trên Giấy chứng nhận quyền sử dụng đất và trực tiếp quản lý tài sản.
- Khái niệm “Người thứ ba ngay tình”: Theo khoản 2 Điều 133 Bộ luật Dân sự 2015, Ngân hàng được xác định là người thứ ba ngay tình. Ngân hàng đã thực hiện đầy đủ các bước thẩm định, đăng ký giao dịch bảo đảm và không thể biết trước việc tài sản đang có tranh chấp sở hữu ngầm định.
- Án lệ và hướng dẫn của Tòa án Tối cao: Trường hợp giao dịch chuyển nhượng nhà đất bị vô hiệu nhưng bên nhận chuyển nhượng đã được cấp sổ đỏ và tiếp tục thế chấp ngân hàng thì hợp đồng thế chấp không bị vô hiệu.
Kết quả cuối cùng: Tòa phúc thẩm chấp nhận kháng cáo của ngân hàng. Ông H. có nghĩa vụ trả đủ hơn 4,259 tỷ đồng cho ngân hàng. Nếu không thanh toán, ngân hàng có quyền yêu cầu cơ quan thi hành án phát mại 3 lô đất nêu trên.
Góc nhìn chuyên gia:
Nếu sau khi xử lý tài sản thế chấp mà vẫn còn dư tiền sau khi trừ nợ và chi phí, phần chênh lệch sẽ được trả lại cho bà C. Ngược lại, nếu bà C. chịu thiệt hại, bà có quyền khởi kiện ông H. để đòi bồi thường giá trị tài sản tương ứng. Đây là rủi ro cực lớn cho những người có thói quen “đứng tên hộ” tài sản cho người khác.
Câu hỏi thường gặp (FAQ)
Tại sao ngân hàng vẫn được quyền xử lý tài sản dù có tranh chấp đứng tên hộ?Vì tại thời điểm thế chấp, ngân hàng thực hiện đúng quy trình, dựa trên giấy tờ hợp pháp và được pháp luật bảo vệ dưới tư cách ‘người thứ ba ngay tình’.
Người đứng tên hộ sẽ đối mặt với rủi ro gì?Người đứng tên hộ có thể bị mất tài sản để trả nợ cho khoản vay đã ký, hoặc phải bồi thường thiệt hại cho chủ sở hữu thực sự nếu tài sản bị phát mại.
Nếu bán tài sản thế chấp xong vẫn dư tiền thì tiền đó thuộc về ai?Theo phán quyết, nếu sau khi thanh toán nợ và chi phí thi hành án mà còn dư, phần tiền này sẽ được trả lại cho chủ sở hữu thực sự (trong trường hợp này là bà C.).
Câu hỏi thường gặp
Tại sao ngân hàng vẫn được quyền xử lý tài sản dù có tranh chấp đứng tên hộ?
Vì tại thời điểm thế chấp, ngân hàng thực hiện đúng quy trình, dựa trên giấy tờ hợp pháp và được pháp luật bảo vệ dưới tư cách ‘người thứ ba ngay tình’.
Người đứng tên hộ sẽ đối mặt với rủi ro gì?
Người đứng tên hộ có thể bị mất tài sản để trả nợ cho khoản vay đã ký, hoặc phải bồi thường thiệt hại cho chủ sở hữu thực sự nếu tài sản bị phát mại.
Nếu bán tài sản thế chấp xong vẫn dư tiền thì tiền đó thuộc về ai?
Theo phán quyết, nếu sau khi thanh toán nợ và chi phí thi hành án mà còn dư, phần tiền này sẽ được trả lại cho chủ sở hữu thực sự (trong trường hợp này là bà C.).
Quy trình & thành phần
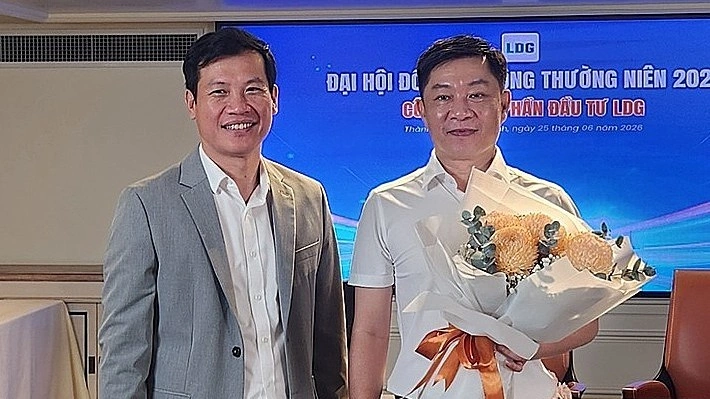
Ông Nguyễn Khánh Hưng tái gia nhập Hội đồng quản trị LDG
Ông Nguyễn Khánh Hưng chính thức được bầu vào Hội đồng quản trị LDG tại ĐHĐCĐ thường niên ngày 25/6, trong bối cảnh doanh nghiệp đang nỗ lực tái cấu trúc và phục hồi.
VN-Index điều chỉnh sau chuỗi phiên tăng, áp lực chốt lời tại vùng kháng cự
Thị trường chứng khoán ngày 25/6 chứng kiến nhịp điều chỉnh khi VN-Index giảm gần 15 điểm. Áp lực chốt lời từ nhóm Vingroup và khối ngoại bán ròng mạnh khiến tâm lý nhà đầu tư thận trọng.
Quyết liệt tháo gỡ vướng mắc xây dựng trạm dừng nghỉ cao tốc Bắc-Nam
Phó Thủ tướng chỉ đạo xử lý dứt điểm vướng mắc về đất đai tại Lâm Đồng, An Giang, Gia Lai và yêu cầu hoàn thành trạm dừng nghỉ cao tốc trong năm 2026.
Đà Nẵng: Thực trạng lãng phí các khu "đất vàng" tại trung tâm thành phố
Nhiều khu đất "vàng" tại trung tâm Đà Nẵng đang bị bỏ hoang hoặc sử dụng sai mục đích quy hoạch, gây lãng phí nguồn lực và ảnh hưởng xấu đến mỹ quan đô thị.