Xăng sinh học E10: Bài toán cung ứng ethanol và áp lực nhập khẩu tỷ USD
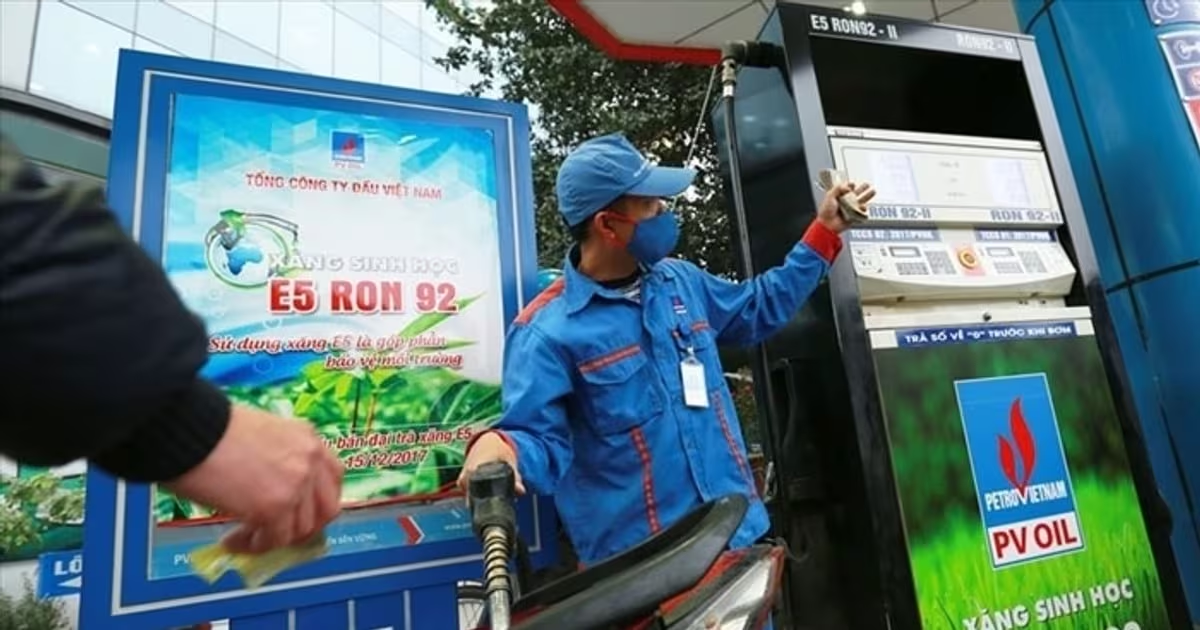
Xăng sinh học E10 sắp lưu hành đại trà nhưng nguồn cung ethanol nội địa chỉ đáp ứng 40-50%. Xem ngay phân tích về áp lực nhập khẩu tỷ USD và năng lực phối trộn.
Việc triển khai lưu hành xăng sinh học E10 trên diện rộng từ tháng 6⁄2026 đặt ra thách thức lớn về nguồn cung ethanol, khi năng lực sản xuất trong nước chưa đáp ứng đủ nhu cầu.
Theo lộ trình, xăng sinh học E10 (chứa 10% ethanol) sẽ chính thức được tiêu thụ đại trà trên toàn quốc nhằm thay thế dần xăng khoáng. Tuy nhiên, một thực tế đáng lo ngại là chuỗi cung ứng ethanol nội địa hiện đang bộc lộ những lỗ hổng lớn, khiến Việt Nam rơi vào thế phụ thuộc nặng nề vào nguồn hàng nhập khẩu.
Thực trạng nguồn cung ethanol: Khoảng cách lớn giữa nhu cầu và sản xuất
Hiện nay, Việt Nam vận hành 6 nhà máy sản xuất ethanol với tổng công suất thiết kế đạt khoảng 500.000 - 600.000 m3/năm. Tuy nhiên, hiệu suất vận hành thực tế lại gây thất vọng khi chỉ đạt mức 30 - 40%. Điều này tạo ra một sự hụt hẫng nghiêm trọng về sản lượng khi đối chiếu với nhu cầu thực tế của thị trường.
Số liệu từ Bộ Công thương cho thấy, khi xăng E10 được bán rộng rãi, nhu cầu ethanol nhiên liệu sẽ dao động từ 92.000 đến 100.000 m3 mỗi tháng. Trong khi đó, sản lượng nội địa chỉ cung cấp được khoảng 25.000 m3/tháng. Như vậy, mỗi tháng Việt Nam sẽ thiếu hụt khoảng 75.000 m3 ethanol, buộc phải nhập khẩu từ các cường quốc về nhiên liệu sinh học như Mỹ và Brazil.
Ước tính trong năm đầu triển khai, mức chi ngoại tệ cho việc nhập khẩu ethanol có thể lên tới hàng tỷ USD. Đây là một con số khổng lồ, gây áp lực lên cán cân thanh toán nhưng đồng thời cũng là cơ hội để đa dạng hóa nguồn cung.
Chiến lược ứng phó của các “ông lớn” Petrolimex và PVOIL
Để không bị động trước làn sóng chuyển đổi, các doanh nghiệp đầu mối xăng dầu đã nhanh chóng triển khai các hợp đồng thu mua quốc tế:
- Tổng Công ty Dầu Việt Nam (PVOIL): Đã ký kết mua 19.000 m3 ethanol và tiếp tục đàm phán với nhiều đối tác. PVOIL hiện áp dụng chiến lược linh hoạt, kết hợp cả nguồn nội địa và nhập khẩu để đảm bảo an ninh nhiên liệu.
- Tập đoàn Xăng dầu Việt Nam (Petrolimex): Đã chốt hợp đồng cho 40.000 m3 ethanol. Với nhu cầu dự kiến lên tới 45.000 - 50.000 m3/tháng, Petrolimex đang mở rộng mạng lưới đối tác sang Hàn Quốc, Singapore và các nước Đông Nam Á.
Đáng chú ý, Mỹ hiện chiếm khoảng 50% sản lượng ethanol toàn cầu. Việc tăng cường nhập khẩu từ thị trường này không chỉ đảm bảo tiêu chuẩn kỹ thuật (do ethanol từ ngô của Mỹ rất phù hợp để pha trộn xăng tại Việt Nam) mà còn giúp cân bằng thương mại giữa hai nước. Thậm chí, nếu Việt Nam nâng tỷ lệ pha trộn lên E20 như Thái Lan hay Brazil, dư địa nhập khẩu từ Mỹ có thể chạm mốc 2 tỷ USD.
Năng lực phối trộn: Nút thắt kỹ thuật và cơ sở hạ tầng
Bên cạnh nỗi lo về nguyên liệu, năng lực hạ tầng phối trộn cũng là một dấu hỏi lớn. Hiện chỉ có 12⁄26 thương nhân đầu mối có trạm phối trộn E5 và E10. Trong đó, 3 đơn vị chủ lực đã được cấp phép là Petrolimex (450.000 m3/tháng), PVOIL (230.000 m3/tháng) và Saigon Petro (120.000 m3/tháng).
Tổng công suất phối trộn dự kiến đến cuối tháng 4⁄2026 sẽ đạt 890.000 m3/tháng. Nếu 9 doanh nghiệp đang chờ cấp phép hoàn tất thủ tục, tổng công suất toàn hệ thống có thể đạt 1.150.300 m3/tháng. Về mặt kỹ thuật, việc chuyển đổi từ xăng khoáng RON95 sang E10 RON95 không đòi hỏi xây mới bồn bể nhưng bắt buộc phải cải tạo, nâng cấp hệ thống để thích ứng với đặc tính hóa lý của xăng sinh học.
Góc nhìn chuyên gia: Cần cơ chế hỗ trợ đồng bộ
Việc chuyển dịch sang xăng E10 là bước đi tất yếu trong chiến lược giảm phát thải và bảo vệ môi trường. Tuy nhiên, để lộ trình này không bị “nghẽn”, Nhà nước cần sớm tháo gỡ các rào cản về chính sách thuế, phí và cơ chế giá. Đặc biệt, các gói tín dụng hỗ trợ đầu tư chuyển đổi hạ tầng là yếu tố then chốt để các doanh nghiệp nhỏ và vừa có thể theo kịp tiến độ.
Liệu Việt Nam có thể tự chủ nguồn ethanol trong tương lai gần hay sẽ chấp nhận vị thế nhập khẩu lâu dài để đổi lấy sự ổn định của thị trường năng lượng xanh? Đây vẫn là câu hỏi mở cần lời giải từ cả cơ quan quản lý và doanh nghiệp.
Bạn đánh giá thế nào về khả năng thích nghi của phương tiện giao thông tại Việt Nam khi chuyển sang dùng xăng E10? Hãy chia sẻ ý kiến của bạn ở phần bình luận bên dưới!
Quy trình & thành phần
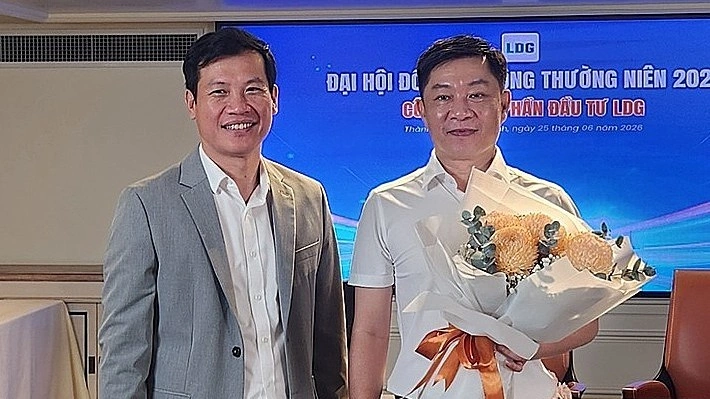
Ông Nguyễn Khánh Hưng tái gia nhập Hội đồng quản trị LDG
Ông Nguyễn Khánh Hưng chính thức được bầu vào Hội đồng quản trị LDG tại ĐHĐCĐ thường niên ngày 25/6, trong bối cảnh doanh nghiệp đang nỗ lực tái cấu trúc và phục hồi.
VN-Index điều chỉnh sau chuỗi phiên tăng, áp lực chốt lời tại vùng kháng cự
Thị trường chứng khoán ngày 25/6 chứng kiến nhịp điều chỉnh khi VN-Index giảm gần 15 điểm. Áp lực chốt lời từ nhóm Vingroup và khối ngoại bán ròng mạnh khiến tâm lý nhà đầu tư thận trọng.
Quyết liệt tháo gỡ vướng mắc xây dựng trạm dừng nghỉ cao tốc Bắc-Nam
Phó Thủ tướng chỉ đạo xử lý dứt điểm vướng mắc về đất đai tại Lâm Đồng, An Giang, Gia Lai và yêu cầu hoàn thành trạm dừng nghỉ cao tốc trong năm 2026.
Đà Nẵng: Thực trạng lãng phí các khu "đất vàng" tại trung tâm thành phố
Nhiều khu đất "vàng" tại trung tâm Đà Nẵng đang bị bỏ hoang hoặc sử dụng sai mục đích quy hoạch, gây lãng phí nguồn lực và ảnh hưởng xấu đến mỹ quan đô thị.