Ngưỡng thuế hộ kinh doanh: Chuyển dịch từ tư duy tận thu sang nuôi dưỡng
Phân tích chuyên sâu về việc nâng ngưỡng thuế hộ kinh doanh: Tại sao cần chuyển từ tư duy tận thu sang nuôi dưỡng để thúc đẩy kinh tế bền vững? Xem ngay!
Việc điều chỉnh ngưỡng thuế hộ kinh doanh không chỉ là câu chuyện về những con số, mà là sự thay đổi triết lý quản lý từ tận thu sang nuôi dưỡng nội lực kinh tế.
Vừa qua, Quốc hội đã thông qua Luật sửa đổi, bổ sung một số điều của bốn luật thuế, trong đó một điểm thay đổi mang tính bước ngoặt là việc xóa bỏ ngưỡng nộp thuế “cứng” (hiện là 500 triệu đồng/năm) đối với hộ kinh doanh. Thay vào đó, quyền quy định ngưỡng này được giao cho Chính phủ để đảm bảo tính linh hoạt theo biến động thị trường. Điều này đặt ra một vấn đề cốt lõi: Chúng ta định vị hộ kinh doanh là đối tượng để thu thuế hay là đối tượng cần được hỗ trợ để phát triển?
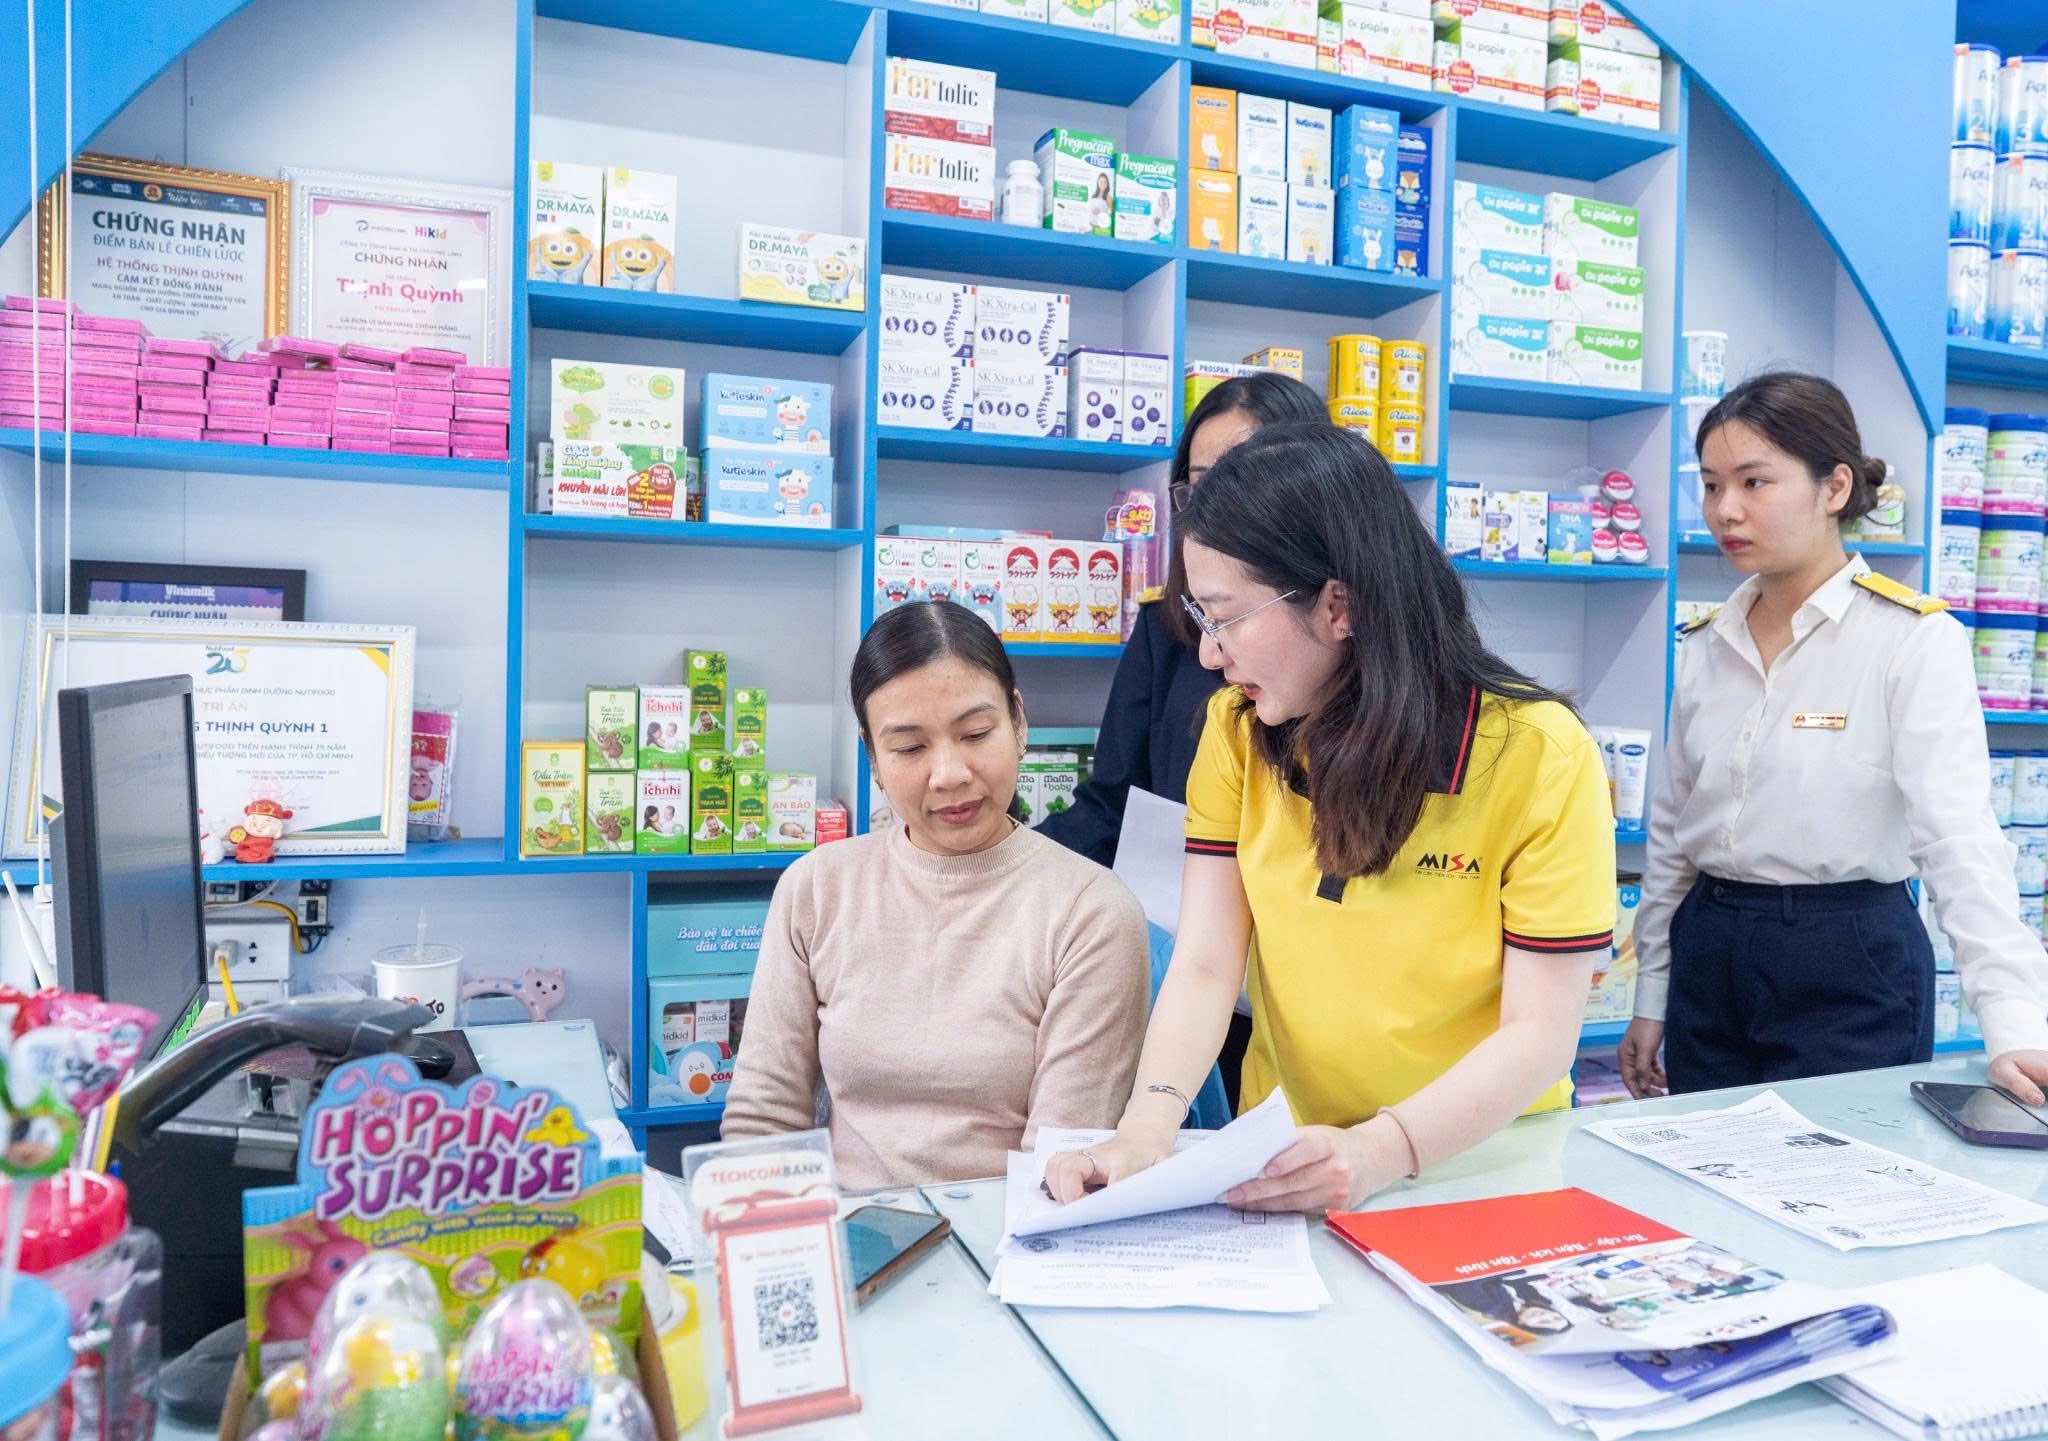
Hộ kinh doanh: “Tấm đệm” chống sốc của nền kinh tế
Với hơn 5,2 triệu hộ kinh doanh, khu vực này không đơn thuần là những cơ sở buôn bán nhỏ lẻ mà chính là “kinh tế sinh tồn”. Đây là nơi tạo ra sinh kế cho hàng chục triệu người, đóng vai trò như một tấm đệm giảm chấn cho thị trường lao động mỗi khi kinh tế khủng hoảng.
Xét về mặt số liệu, giai đoạn 2022-2025, khu vực này đóng góp khoảng 2% tổng thu ngân sách. Nếu nâng ngưỡng miễn thuế lên 1 tỉ đồng/năm, ngân sách dự kiến giảm khoảng 4.850 tỉ đồng. Tuy nhiên, nếu nhìn từ góc độ quản trị xã hội, việc siết chặt thu thuế để đổi lấy vài ngàn tỉ đồng nhưng lại gây áp lực lên “tầng đáy” của nền kinh tế là một sự đánh đổi thiếu hiệu quả. Khi chi phí vận hành thấp và tính linh hoạt cao, hộ kinh doanh giúp giữ neo sức mua và là hạt mầm tiềm năng cho các doanh nghiệp tương lai.
Nghịch lý “ngại lớn”: Tại sao hộ kinh doanh không muốn thành doanh nghiệp?
Một thực tế đáng suy ngẫm là dù có nhiều chính sách khuyến khích, phần lớn hộ kinh doanh vẫn chọn trạng thái “không muốn lớn”. Trong số 3,6 triệu hộ được quản lý thuế, chỉ có chưa đầy 1% (khoảng 37.000 hộ) đạt doanh thu trên 1 tỉ đồng/năm.
Nguyên nhân không nằm ở sự thiếu tham vọng, mà ở chi phí tuân thủ. Khi chuyển đổi thành doanh nghiệp, chủ hộ phải đối mặt với:
- Hệ thống kế toán phức tạp và chi phí thuê nhân sự chuyên trách.
- Quy trình kê khai thuế khắt khe hơn.
- Mất đi lợi thế linh hoạt từ lao động gia đình.
Hãy lấy ví dụ thực tế: Một hộ kinh doanh đồ gia dụng bán sản phẩm giá 1 triệu đồng nhưng lợi nhuận ròng chỉ khoảng 50.000 đồng. Nếu đánh thuế dựa trên doanh thu mà không tính đến chi phí đầu vào, thuế sẽ đánh trực tiếp vào vòng quay vốn thay vì phần lãi thực, khiến chủ hộ càng khó tích lũy để mở rộng quy mô.
3 Trụ cột tư duy để xây dựng chính sách thuế công bằng
Để thoát khỏi vòng lặp tranh luận về con số “1 tỉ hay 2 tỉ”, chính sách thuế cần dựa trên ba nguyên tắc nền tảng:
1. Hài hòa lợi ích quốc gia và người dân
Thuế phải đảm bảo nguồn lực cho hạ tầng công cộng nhưng không được triệt tiêu động lực tái đầu tư của hộ kinh doanh. Ngưỡng thuế phải tương quan chặt chẽ với thu nhập thực tế và mức sống.
2. Đảm bảo sự công bằng giữa các chủ thể
Trong khi người làm công ăn lương được giảm trừ gia cảnh, hộ kinh doanh cũng cần một cơ chế bảo vệ phần thu nhập tối thiểu tương đương. Nếu tham chiếu theo GDP bình quân đầu người của Việt Nam (khoảng 125 triệu đồng/năm), thì ngưỡng miễn thuế 1 tỉ đồng chỉ tương đương 8 lần GDP đầu người - một con số hoàn toàn hợp lý, không hề quá rộng.
3. Nuôi dưỡng niềm tin thể chế
Văn hóa đóng thuế bền vững không đến từ cưỡng chế mà đến từ cảm giác công bằng. Một chính sách mang tính “nuôi dưỡng” sẽ tạo ra vốn xã hội lâu dài, giá trị hơn nhiều so với những khoản thu ngắn hạn.
5 Giải pháp đột phá để “ươm mầm” cho hộ kinh doanh
Từ những phân tích trên, tôi đề xuất 5 nhóm giải pháp cụ thể để chuyển đổi mô hình quản lý thuế:
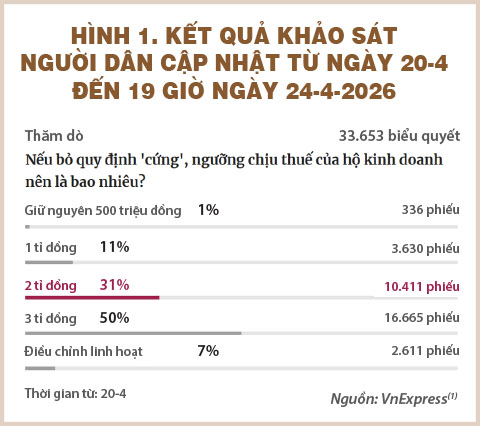
- Nâng ngưỡng miễn thuế lên 2 tỉ đồng/năm: Đây là mức phù hợp với nguyện vọng số đông và thực tế chi phí vận hành hiện nay. Với nhóm doanh thu từ 2-3 tỉ đồng, có thể áp dụng mức thuế cố định đơn giản. Trên 3 tỉ đồng sẽ chuyển sang tính thuế trên thu nhập cá nhân.
- Coi hộ kinh doanh là “Startup đặc biệt”: Áp dụng chính sách miễn hoặc giảm mạnh thuế trong 3 năm đầu thành lập để hộ kinh doanh có thời gian tích lũy khách hàng và học cách quản trị.
- Phân loại ngưỡng thuế theo ngành nghề: Không dùng một ngưỡng chung cho tất cả. Biên lợi nhuận của một tiệm tạp hóa khác hoàn toàn với một hộ kinh doanh thương mại điện tử xuyên biên giới.
- Số hóa triệt để và miễn phí: Việc yêu cầu hóa đơn điện tử từ máy tính tiền là đúng, nhưng Nhà nước cần cung cấp phần mềm miễn phí và tập huấn chi tiết cho các chủ hộ lớn tuổi, không rành công nghệ.
- Xây dựng hệ sinh thái “Khuyến thương”: Triển khai chương trình hỗ trợ đào tạo kế toán cơ bản, cung cấp tín dụng vi mô và tư vấn pháp lý để hộ kinh doanh tự tin tham gia vào chuỗi cung ứng công nghiệp phụ trợ.
Lời kết: Việc thay đổi ngưỡng thuế không đơn thuần là điều chỉnh một con số trong văn bản luật, mà là lời khẳng định về sự đồng hành của Nhà nước với khu vực kinh tế nhỏ lẻ. Khi hộ kinh doanh cảm thấy được “nuôi dưỡng”, họ sẽ tự khắc có động lực để “lớn lên” thành doanh nghiệp.
Theo bạn, ngưỡng miễn thuế bao nhiêu là hợp lý để vừa đảm bảo ngân sách, vừa thúc đẩy hộ kinh doanh phát triển? Hãy chia sẻ góc nhìn của bạn ở phần bình luận.
Câu hỏi thường gặp (FAQ)
Ngưỡng nộp thuế đối với hộ kinh doanh hiện nay thay đổi như thế nào?Thay vì quy định cứng mức 500 triệu đồng/năm trong luật, Quốc hội hiện giao cho Chính phủ quy định linh hoạt, dự kiến nâng ngưỡng miễn thuế lên mức 1 tỉ đồng/năm hoặc cao hơn.
Tại sao nhiều hộ kinh doanh không muốn chuyển đổi thành doanh nghiệp?Do chi phí tuân thủ cao, quy trình kế toán và kê khai thuế phức tạp, trong khi lợi nhuận ròng không tăng đáng kể so với mô hình hộ kinh doanh linh hoạt.
Việc nâng ngưỡng miễn thuế có gây ảnh hưởng tiêu cực đến ngân sách Nhà nước?Mặc dù có thể làm giảm thu ngân sách ngắn hạn (dự kiến giảm 4.850 tỉ đồng nếu nâng lên 1 tỉ), nhưng điều này tạo động lực cho hộ kinh doanh tái đầu tư, ổn định an sinh xã hội và nuôi dưỡng nguồn thu bền vững trong tương lai.
Câu hỏi thường gặp
Ngưỡng nộp thuế đối với hộ kinh doanh hiện nay thay đổi như thế nào?
Thay vì quy định cứng mức 500 triệu đồng/năm trong luật, Quốc hội hiện giao cho Chính phủ quy định linh hoạt, dự kiến nâng ngưỡng miễn thuế lên mức 1 tỉ đồng/năm hoặc cao hơn.
Tại sao nhiều hộ kinh doanh không muốn chuyển đổi thành doanh nghiệp?
Do chi phí tuân thủ cao, quy trình kế toán và kê khai thuế phức tạp, trong khi lợi nhuận ròng không tăng đáng kể so với mô hình hộ kinh doanh linh hoạt.
Việc nâng ngưỡng miễn thuế có gây ảnh hưởng tiêu cực đến ngân sách Nhà nước?
Mặc dù có thể làm giảm thu ngân sách ngắn hạn (dự kiến giảm 4.850 tỉ đồng nếu nâng lên 1 tỉ), nhưng điều này tạo động lực cho hộ kinh doanh tái đầu tư, ổn định an sinh xã hội và nuôi dưỡng nguồn thu bền vững trong tương lai.
Quy trình & thành phần
Ông Nguyễn Khánh Hưng tái gia nhập Hội đồng quản trị LDG
Ông Nguyễn Khánh Hưng chính thức được bầu vào Hội đồng quản trị LDG tại ĐHĐCĐ thường niên ngày 25/6, trong bối cảnh doanh nghiệp đang nỗ lực tái cấu trúc và phục hồi.
VN-Index điều chỉnh sau chuỗi phiên tăng, áp lực chốt lời tại vùng kháng cự
Thị trường chứng khoán ngày 25/6 chứng kiến nhịp điều chỉnh khi VN-Index giảm gần 15 điểm. Áp lực chốt lời từ nhóm Vingroup và khối ngoại bán ròng mạnh khiến tâm lý nhà đầu tư thận trọng.
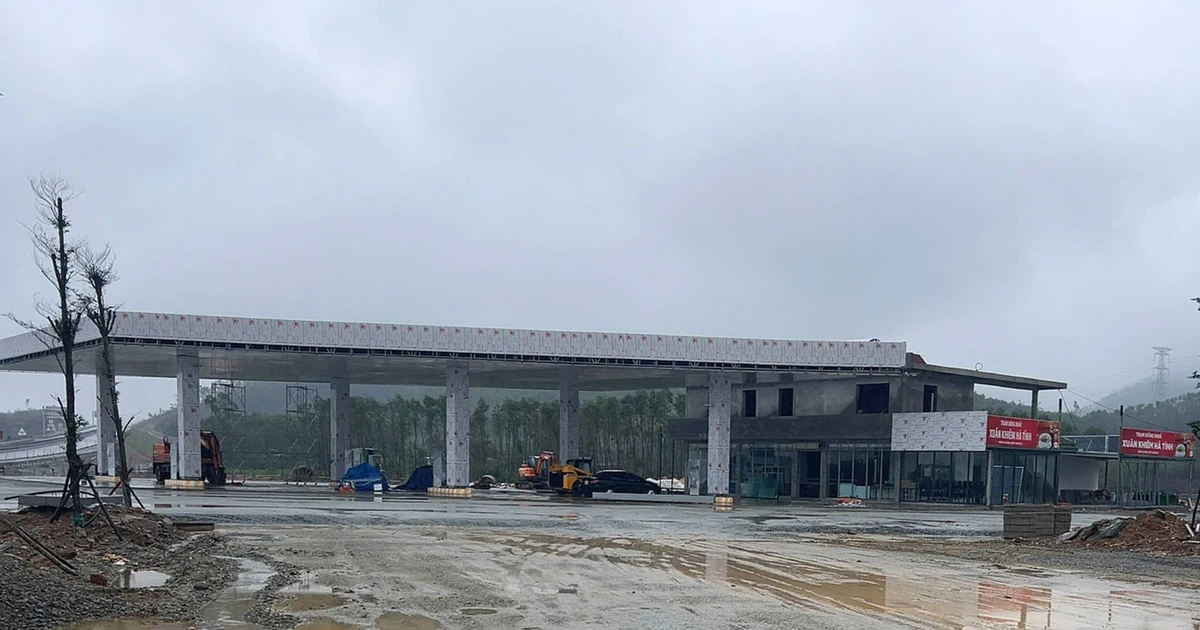
Quyết liệt tháo gỡ vướng mắc xây dựng trạm dừng nghỉ cao tốc Bắc-Nam
Phó Thủ tướng chỉ đạo xử lý dứt điểm vướng mắc về đất đai tại Lâm Đồng, An Giang, Gia Lai và yêu cầu hoàn thành trạm dừng nghỉ cao tốc trong năm 2026.
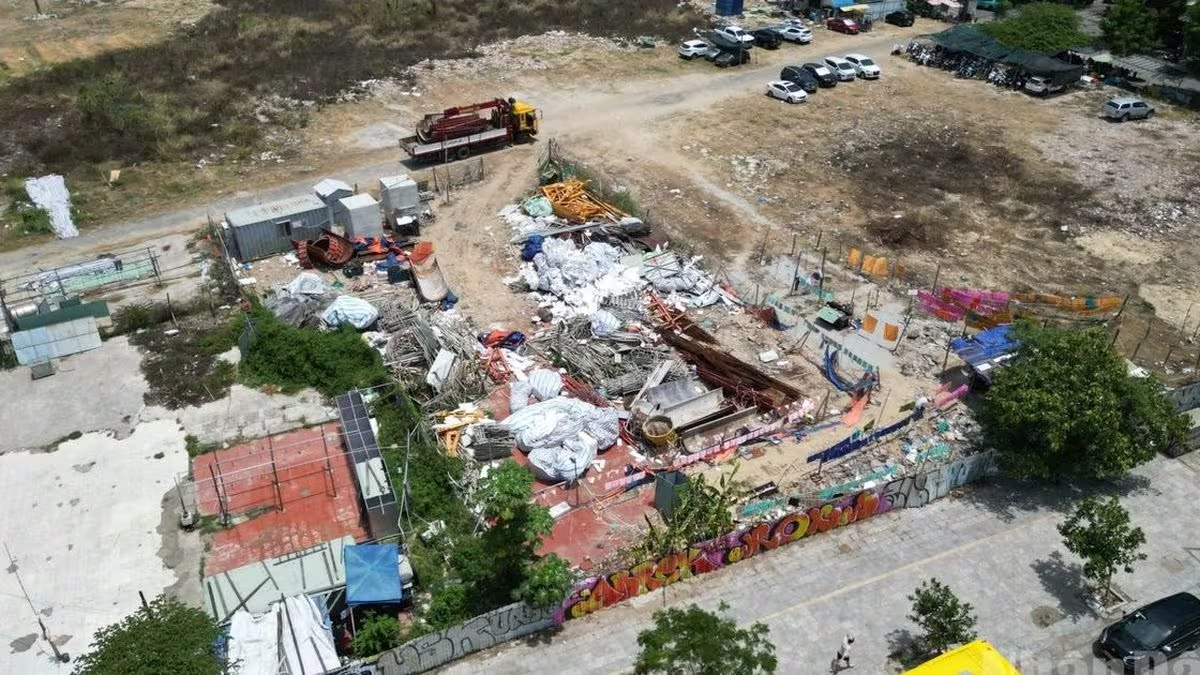
Đà Nẵng: Thực trạng lãng phí các khu "đất vàng" tại trung tâm thành phố
Nhiều khu đất "vàng" tại trung tâm Đà Nẵng đang bị bỏ hoang hoặc sử dụng sai mục đích quy hoạch, gây lãng phí nguồn lực và ảnh hưởng xấu đến mỹ quan đô thị.