Lãi Suất Vay Mua Nhà Tăng Vọt: Chiến Thuật Chọn Gói Vay An Toàn 2026
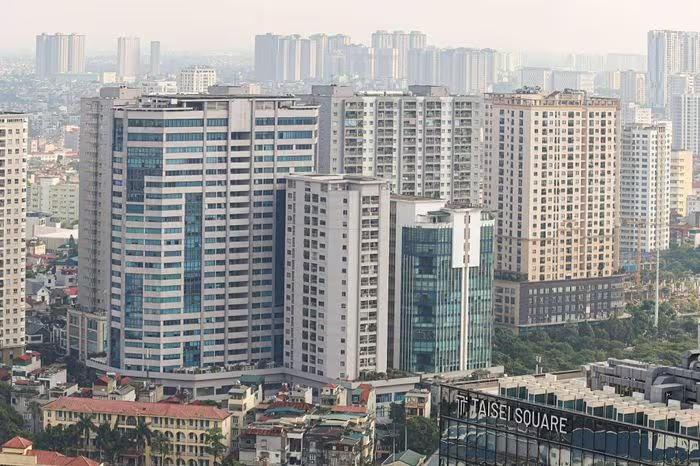
Lãi suất vay mua nhà tăng vọt gây áp lực lớn lên người mua. Cùng phân tích bảng lãi suất các ngân hàng và chiến thuật vay vốn an toàn từ chuyên gia. Xem ngay!
Lãi suất vay mua nhà biến động mạnh trong thời gian gần đây khiến nhiều người mua phải thận trọng tính toán dòng tiền và lựa chọn gói vay phù hợp để tránh áp lực nợ nần.
Thị trường bất động sản đầu tháng 5 đang chứng kiến một sự phân hóa rõ rệt. Dù nhu cầu sở hữu nhà ở vẫn hiện hữu, nhưng “điểm nghẽn” lớn nhất hiện nay chính là chi phí vốn. Khi mặt bằng lãi suất tăng cao, tâm lý người mua chuyển từ “săn tìm” sang “thẩm định” kỹ lưỡng khả năng chi trả thực tế.
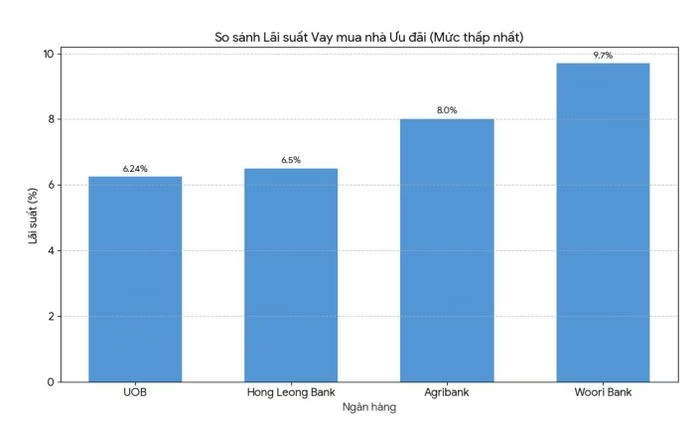
Toàn cảnh mặt bằng lãi suất vay mua nhà tại các hệ thống ngân hàng
Hiện nay, lãi suất cho vay mua nhà tại các ngân hàng thương mại (NHTM) đang dao động phổ biến từ 8% đến 10%/năm cho các gói cố định. Đáng chú ý, khi chuyển sang lãi suất thả nổi, con số này có thể vọt lên mức 14% - 15%, tạo áp lực tài chính cực lớn cho người vay.
Tuy nhiên, thị trường vẫn có những “điểm sáng” với các chính sách ưu đãi từ nhiều nhóm ngân hàng khác nhau:
- Nhóm ngân hàng nước ngoài: Đang dẫn đầu về mức lãi suất hấp dẫn để thu hút khách hàng. Cụ thể, UOB áp dụng mức 6,24% - 8,0%, Hong Leong Bank từ 6,5% - 8,2%, trong khi Woori Bank cao hơn một chút, dao động từ 9,7% - 11,8%.
- Nhóm Big4: Agribank duy trì mức lãi suất khá ổn định từ 8,0% - 9,8%. Đặc biệt, Vietcombank tạo cú hích lớn khi tung ra các gói vay ưu đãi chỉ từ 3,99%/năm với kỳ hạn linh hoạt từ 6 tháng đến 60 tháng, thời gian vay tối đa lên tới 30 năm.
- Ngân hàng TMCP tư nhân: Techcombank cũng áp dụng mức lãi suất cạnh tranh 3,99%/năm cho khách hàng đã có Giấy chứng nhận tại ngân hàng, với kỳ hạn cố định lên đến 24 tháng.
Thị trường bất động sản: Nhu cầu cao nhưng giao dịch sụt giảm
Hệ lụy trực tiếp từ việc lãi suất tăng là sự trầm lắng của thị trường nhà đất. Theo báo cáo từ One Mount Group, thị trường Hà Nội đang giảm tốc mạnh mẽ sau giai đoạn tăng trưởng nóng. Lượng giao dịch toàn thị trường chỉ đạt khoảng 11.100 sản phẩm, giảm tới 50% so với quý trước và 12% so với cùng kỳ năm ngoái.
Đáng báo động hơn là phân khúc chung cư, khi lượng giao dịch chuyển nhượng chỉ đạt 4.000 sản phẩm, sụt giảm 60% theo quý và 26% theo năm. Điều này cho thấy người mua đang thực sự “co cụm” trước áp lực tài chính.
Ông Nguyễn Quốc Anh, Phó Tổng Giám đốc PropertyGuru Vietnam, phân tích rằng khoảng 60-70% giao dịch bất động sản hiện nay sử dụng đòn bẩy tài chính. Khi lãi suất tăng gần gấp đôi so với mức 5-6% của năm trước, những người vay vốn buộc phải tính toán lại bài toán trả nợ. Một nghịch lý đang diễn ra: lượng người quan tâm đến BĐS sau Tết tăng 200% (cao hơn mức 151% năm ngoái), nhưng tỷ lệ liên hệ trực tiếp với môi giới lại giảm. Điều này minh chứng cho việc nhu cầu vẫn có, nhưng rào cản về giá và lãi suất đang khiến khách hàng chần chừ.
Lời khuyên từ chuyên gia: Tránh “bẫy” lãi suất và tối ưu dòng tiền
Để không rơi vào tình trạng mất khả năng thanh toán, các chuyên gia tài chính khuyến cáo người mua nhà cần thay đổi tư duy khi tiếp cận các gói vay.
Cẩn trọng với lãi suất thả nổi
TS. Nguyễn Trí Hiếu cảnh báo về việc nhiều ngân hàng nước ngoài đưa ra lãi suất ưu đãi cực thấp trong thời gian đầu để thu hút khách hàng. Tuy nhiên, rủi ro thực sự nằm ở giai đoạn lãi suất thả nổi. Khi chi phí vốn tăng và tín dụng thắt chặt, lãi suất thả nổi có thể tăng đột ngột, phá vỡ mọi kế hoạch tài chính ban đầu.
Chiến thuật lựa chọn sản phẩm vay
- Ưu tiên kỳ hạn cố định dài: Việc chọn gói cố định lãi suất trong thời gian dài giúp người vay “chốt” được chi phí vốn, giảm thiểu rủi ro biến động thị trường.
- Đọc kỹ điều khoản chuyển đổi: Đặc biệt với các ngân hàng nước ngoài, hãy làm rõ công thức tính lãi suất thả nổi (ví dụ: Lãi suất cơ sở + Biên độ) để không bị bất ngờ.
- Xây dựng kịch bản dự phòng: TS. Nguyễn Văn Đính, Chủ tịch Hội Môi giới BĐS Việt Nam, nhấn mạnh người mua (đặc biệt là cặp vợ chồng trẻ, thu nhập trung bình) cần lập kế hoạch tài chính cho nhiều kịch bản, bao gồm cả trường hợp lãi suất tăng thêm 2-3% so với hiện tại.
Lời kết: Trong bối cảnh thị trường chọn lọc, việc sở hữu một ngôi nhà không còn là cuộc đua về tốc độ mà là cuộc đua về sự bền bỉ và tính toán chính xác. Đừng để đòn bẩy tài chính trở thành gánh nặng khiến bạn mất đi sự tự do trong cuộc sống.
Bạn đang cân nhắc gói vay của ngân hàng nào cho ngôi nhà tương lai? Hãy chia sẻ thắc mắc của bạn ở phần bình luận để cùng thảo luận với các chuyên gia!
Câu hỏi thường gặp (FAQ)
Ngân hàng nào hiện có lãi suất vay mua nhà thấp nhất?Hiện tại, Vietcombank và Techcombank có các gói ưu đãi hấp dẫn chỉ từ 3,99%/năm. Ngoài ra, các ngân hàng nước ngoài như UOB (6,24% - 8,0%) và Hong Leong Bank (6,5% - 8,2%) cũng có mức lãi suất rất cạnh tranh.
Rủi ro lớn nhất khi vay mua nhà với lãi suất ưu đãi là gì?Rủi ro lớn nhất là lãi suất thả nổi sau thời gian ưu đãi. Khi hết kỳ hạn cố định, lãi suất có thể tăng mạnh (lên đến 14-15%), gây áp lực lớn lên khả năng trả nợ hàng tháng của người vay.
Người mua nhà nên làm gì để giảm thiểu rủi ro khi lãi suất biến động?Người mua nên ưu tiên chọn các gói vay có kỳ hạn cố định dài, đọc kỹ điều khoản lãi suất thả nổi và xây dựng kế hoạch tài chính dự phòng cho kịch bản lãi suất tăng cao hơn mức hiện tại.
Câu hỏi thường gặp
Ngân hàng nào hiện có lãi suất vay mua nhà thấp nhất?
Hiện tại, Vietcombank và Techcombank có các gói ưu đãi hấp dẫn chỉ từ 3,99%/năm. Ngoài ra, các ngân hàng nước ngoài như UOB (6,24% - 8,0%) và Hong Leong Bank (6,5% - 8,2%) cũng có mức lãi suất rất cạnh tranh.
Rủi ro lớn nhất khi vay mua nhà với lãi suất ưu đãi là gì?
Rủi ro lớn nhất là lãi suất thả nổi sau thời gian ưu đãi. Khi hết kỳ hạn cố định, lãi suất có thể tăng mạnh (lên đến 14-15%), gây áp lực lớn lên khả năng trả nợ hàng tháng của người vay.
Người mua nhà nên làm gì để giảm thiểu rủi ro khi lãi suất biến động?
Người mua nên ưu tiên chọn các gói vay có kỳ hạn cố định dài, đọc kỹ điều khoản lãi suất thả nổi và xây dựng kế hoạch tài chính dự phòng cho kịch bản lãi suất tăng cao hơn mức hiện tại.
Quy trình & thành phần
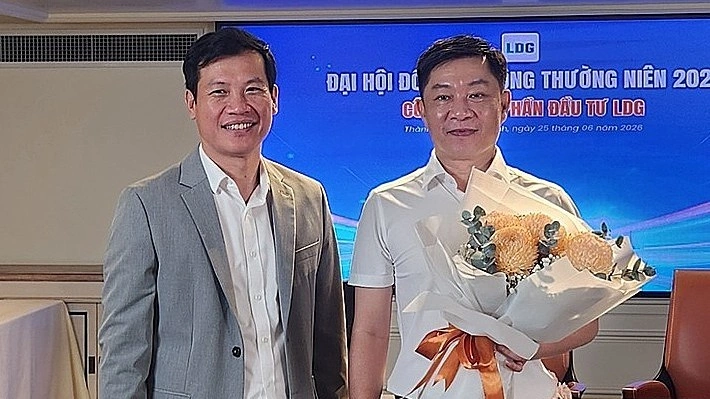
Ông Nguyễn Khánh Hưng tái gia nhập Hội đồng quản trị LDG
Ông Nguyễn Khánh Hưng chính thức được bầu vào Hội đồng quản trị LDG tại ĐHĐCĐ thường niên ngày 25/6, trong bối cảnh doanh nghiệp đang nỗ lực tái cấu trúc và phục hồi.
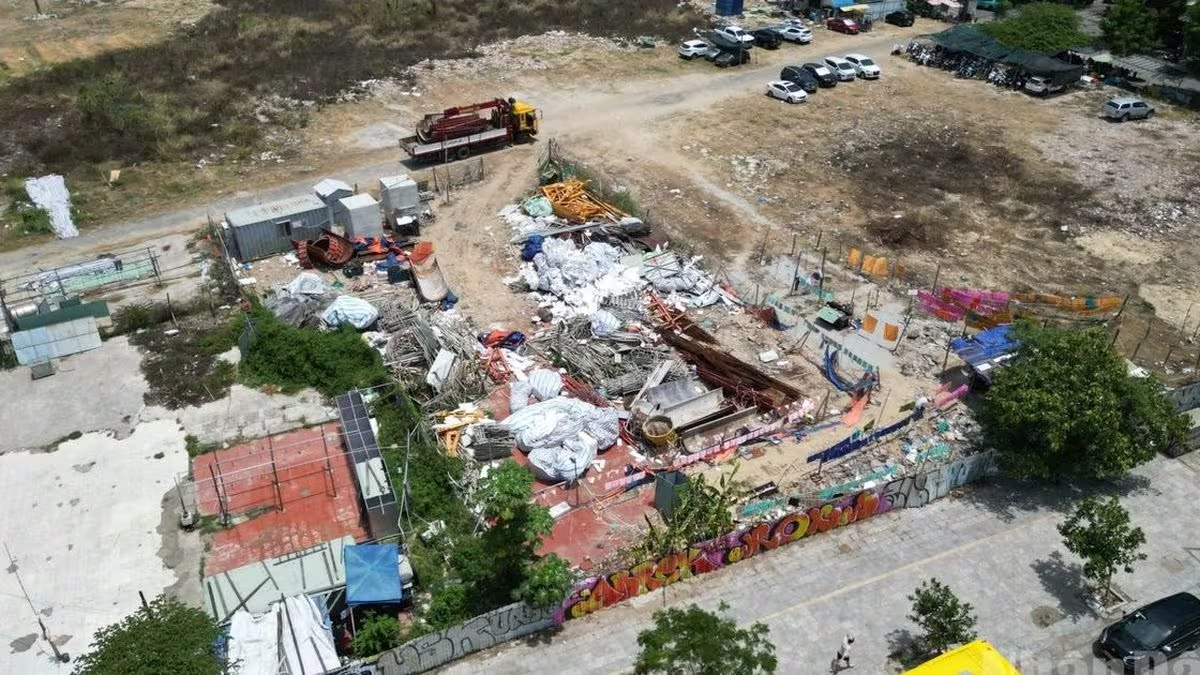
Đà Nẵng: Thực trạng lãng phí các khu "đất vàng" tại trung tâm thành phố
Nhiều khu đất "vàng" tại trung tâm Đà Nẵng đang bị bỏ hoang hoặc sử dụng sai mục đích quy hoạch, gây lãng phí nguồn lực và ảnh hưởng xấu đến mỹ quan đô thị.
Phường Hoàng Mai: Bước đột phá hạ tầng và quản lý từ mô hình chính quyền hai cấp
Sau một năm vận hành mô hình chính quyền hai cấp, phường Hoàng Mai (Hà Nội) ghi nhận sự bứt phá mạnh mẽ về giải ngân ngân sách, hạ tầng giao thông và niềm tin của nhân dân.
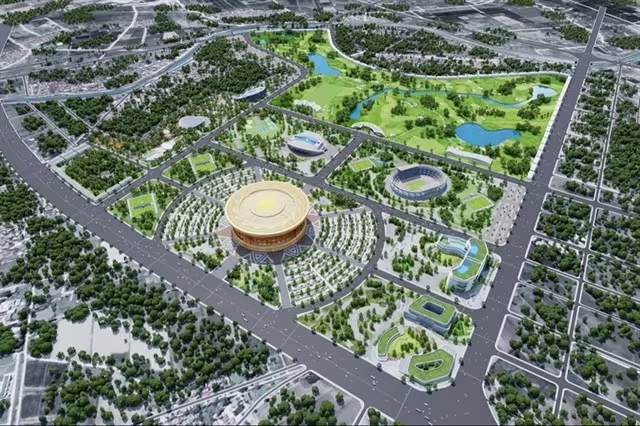
Hà Nội: Đẩy nhanh tiến độ đền bù cho hơn 4.400 hộ dân tại dự án Khu đô thị thể thao quốc tế
Xã Hồng Vân (Hà Nội) đang đẩy mạnh chi trả hơn 4.245 tỷ đồng tiền bồi thường cho hơn 4.400 hộ dân thuộc dự án Khu đô thị thể thao quốc tế Hà Nội nhằm đảm bảo tiến độ GPMB.